المستندات
كيف تكتشف الإيصالات المزوَّرة: صور مولَّدة بالذكاء الاصطناعي ومبالغ معدَّلة ومطالبات مكرَّرة
افحص إيصالًا مشتبهًا بتزويره أو إيصال تحويل بنكي: صور مولَّدة بالذكاء الاصطناعي ومبالغ معدَّلة ومطالبات مكررة وإثبات العملية، مع مثال عملي بالريال السعودي.
تاريخ النشر · 17 د للقراءة
في هذه الصفحة
لكشف إيصال مزوَّر، قارن الصورة المقدّمة ببنود مطالبة المصروفات، وطابق مبالغها حسابيًا، وابحث عن مطالبات سابقة بالمصروف نفسه، وأكّد العملية عبر سجل مستقل. يساعد تحليل الصورة في التحقق من التوليد بالذكاء الاصطناعي أو من التلاعب، لكن قرار الصرف يتوقف أيضًا على من دفع، وعلى ما جرى شراؤه، وعلى ما إذا كان المصروف قد سُدِّد من قبل. وينطبق ذلك على إيصال نقطة البيع، وعلى الفاتورة الضريبية المبسطة، وعلى صورة إيصال التحويل البنكي المرفقة بالمطالبة.
قد يدعم إيصال مقنع مطالبة غير صحيحة، وقد تدعم صورة رديئة مطالبة مشروعة. لذلك فالسؤال المفيد لفرق المالية والحسابات الدائنة وضبط المصروفات سؤال محدد: ما الذي يجب إثباته قبل اعتماد هذا المصروف؟ ونقصد بكلمة «إيصال» في هذا الدليل أي مستند يرفقه الموظف بالمطالبة، سواء أكان صورة أم مسحًا ضوئيًا أم ملف PDF.
افصل بين أربع مشكلات قبل اختيار الأداة
عبارة «إيصال مزوَّر» تجمع مشكلات مختلفة، ولكل منها علاجها. وقد تجتمع أكثر من مشكلة في المطالبة الواحدة.
| المشكلة المشتبه بها | ما يجب إثباته | أنفع دليل تالٍ |
|---|---|---|
| صورة إيصال مولَّدة | هل جرى تركيب الصورة اصطناعيًا، وهل تمثل عملية شراء فعلية | الملف الأصلي كما قُدِّم، وتحليل الصورة، وسجل عملية أو نسخة من التاجر مأخوذة من مصدر مستقل |
| حقل معدَّل | هل يختلف الإجمالي أو التاريخ أو التاجر أو أحد البنود عن المصدر ذي الصلة | نسخة التاجر للعملية نفسها، ومقارنة الحقول الجوهرية |
| إيصال حقيقي مكرر | هل يُصرف المصروف نفسه أو يُدفع مرة أخرى | المطالبات السابقة، وحالة الصرف، وحركات بطاقة الشركة، وسندات صرف العهدة، وتفاصيل التوزيع |
| عملية غير مثبتة | هل الشراء المزعوم وغرضه التجاري مثبتان | دليل الدفع، وسجل مفصل بالبنود، والسياق التجاري، والموافقة المطلوبة |
قد يكون الإيصال المكرر أصليًا تمامًا. وعلى العكس، قد تقترن عملية شراء مختلقة بصورة لا يظهر فيها أي تناقض بصري واضح. أبقِ هذه الاحتمالات منفصلة في سجل الحالة: فنتيجة تتعلق بالبكسلات لا تحسم سؤالًا عن صرف سابق.
وميّز كذلك بين صورة مختلقة بالذكاء الاصطناعي وإعادة بناء رقمي مصرّح بها لإيصال. توثّق منصة المصروفات Ramp إنشاء إيصال من بيانات التاجر وشبكة البطاقات للعمليات المؤهلة، إضافة إلى طريقة منفصلة لإعادة البناء تعتمد على بيانات Ramp التاريخية. ولذلك يحتاج الإيصال الذي ينشئه نظام ما إلى مصدر مسجَّل وسياسة تنطبق عليه، ولا يُعدّ مظهره الرقمي وحده دليلًا على احتيال. توثيق الإيصالات التي تُنشأ تلقائيًا لدى Ramp (بالإنجليزية)
يلخّص الشكل التالي الأسئلة الأربعة والدليل الأنسب للإجابة عن كل منها.
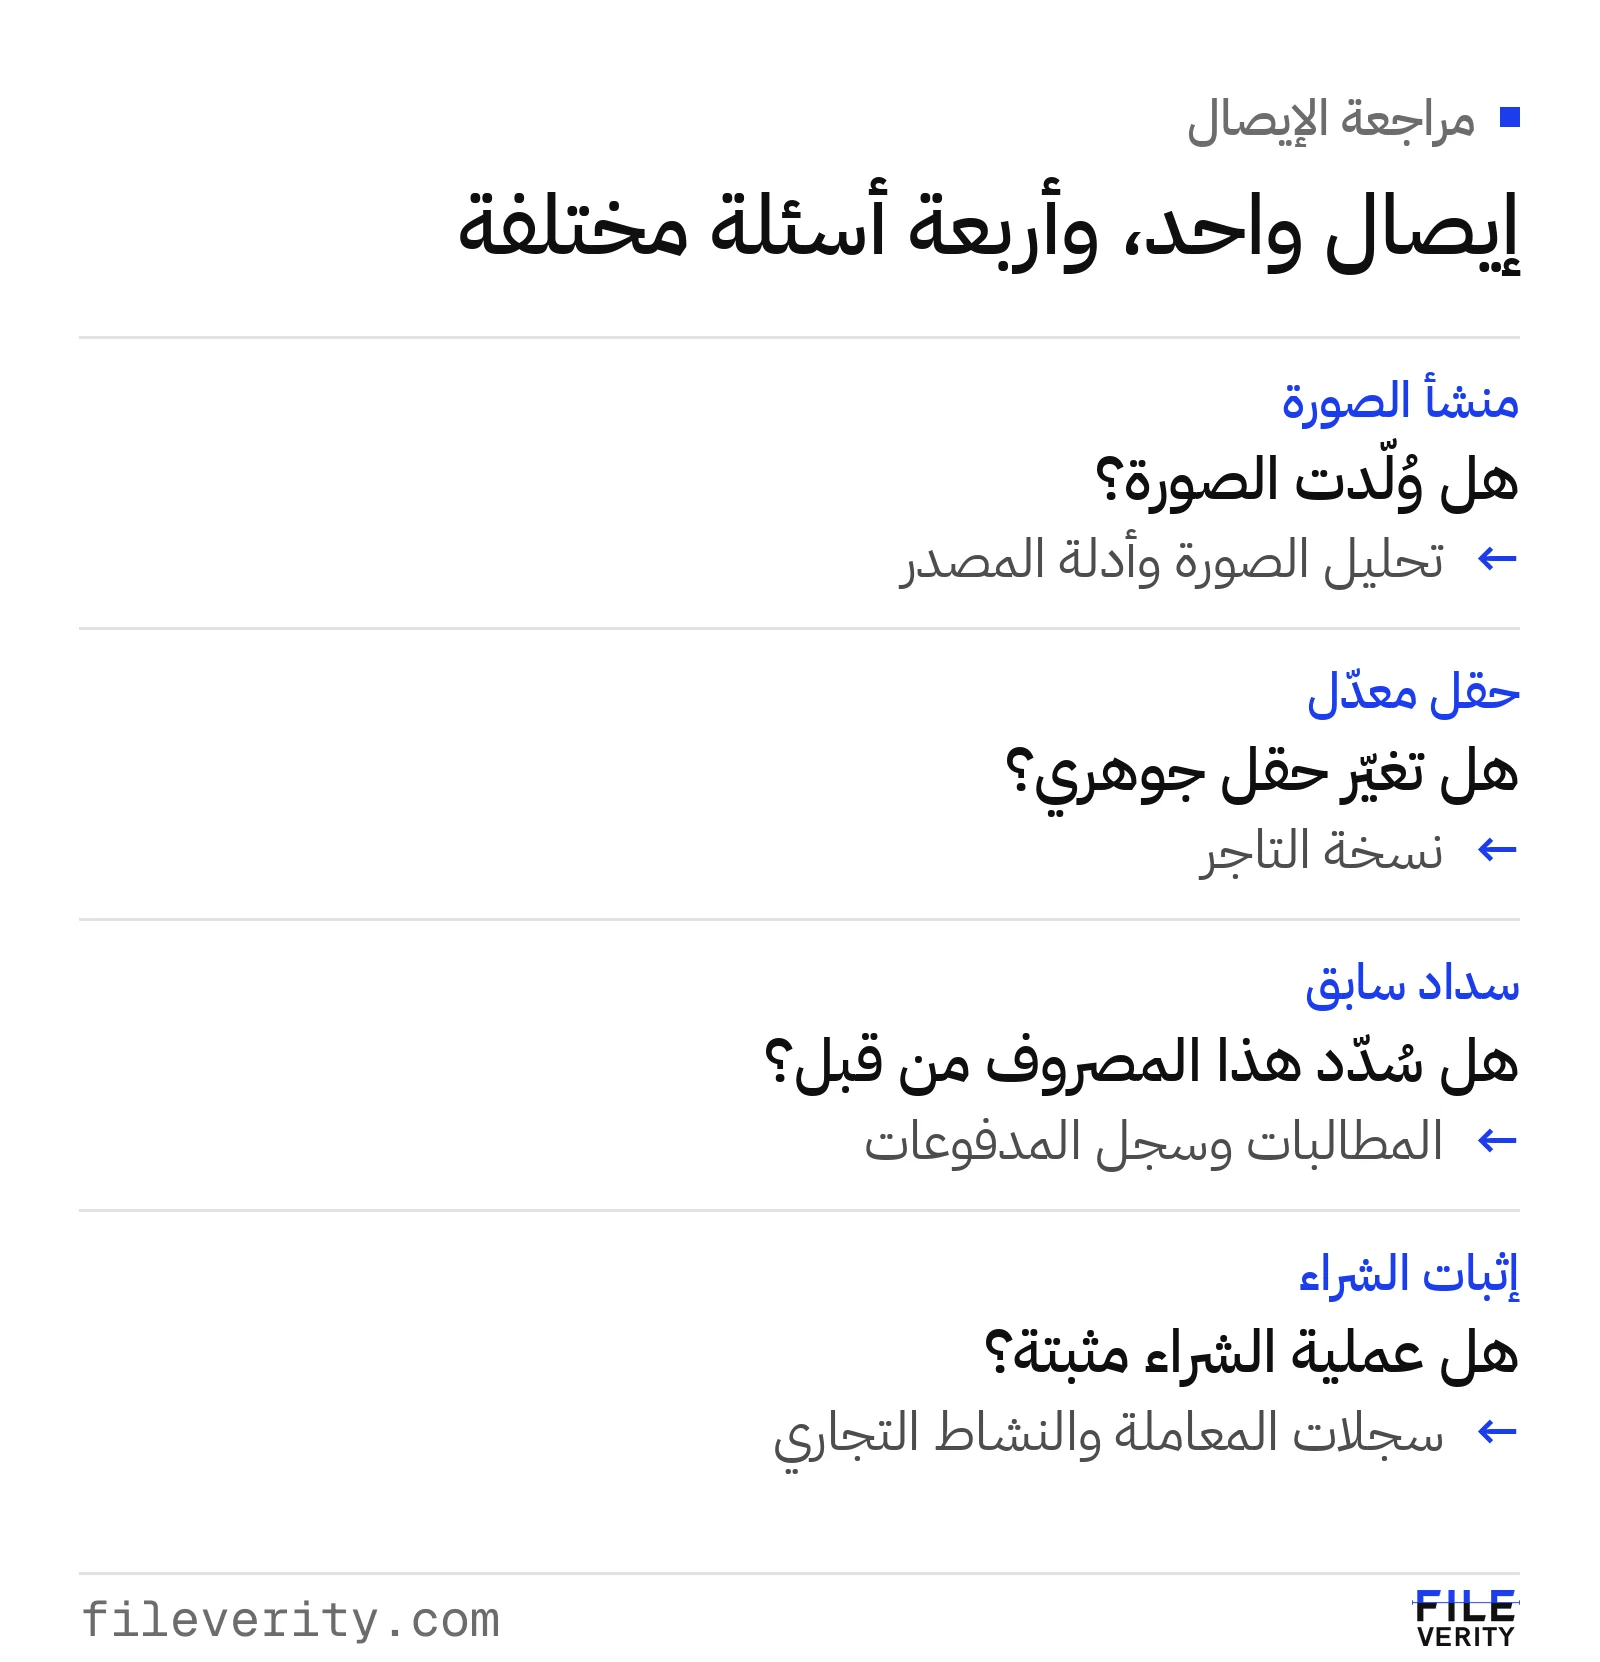
قد يتطلب الإيصال الواحد عدة فحوص: أصل الصورة، ودقة الحقول، والسداد السابق، وإثبات عملية الشراء.
ما الذي يُنتظر أن يظهر على الإيصال في السعودية والإمارات ومصر
حدّد نوع المستند قبل مقارنة أرقامه. فما يسميه الموظف «فاتورة» أو «إيصالًا» قد يكون فاتورة ضريبية مبسطة صادرة عن نظام فوترة تنظّمه الجهة الضريبية، وقد يكون إيصالًا بسيطًا من منشأة غير مسجلة في ضريبة القيمة المضافة. وتذكر إرشادات هيئة الزكاة والضريبة والجمارك (زاتكا) في السعودية أن الفاتورة الضريبية يجوز أن تصدر في صورة مستند تجاري مثل إيصال البيع، شريطة أن يتضمن كل المتطلبات التي تحددها اللائحة التنفيذية. إرشادات زاتكا بشأن خصم ضريبة المدخلات (بالإنجليزية) وغياب عنصر مطلوب على الإيصال فجوة في الدليل لا نتيجة تزوير: فهو يبرر طلب المستند الكامل، ولا يبرر الاستنتاج بأن الإيصال مختلق. وهذا القسم معلومات عامة لا استشارة ضريبية، فارجع إلى المصدر الرسمي الحالي في بلدك.
السعودية. تقول زاتكا في أسئلتها الشائعة عن مرحلة الإصدار (المرحلة الأولى) من الفوترة الإلكترونية إن رمز QR إلزامي على الفاتورة الضريبية المبسطة، وهي التي تصدر عادةً في معاملات البيع للأفراد، وإن الهيئة لا تصدر الرمز وإنما يولّده نظام المنشأة. وتحدد الأسئلة الحد الأدنى للبيانات التي يجب أن تظهر عند مسح الرمز: اسم البائع، ورقم تسجيله في ضريبة القيمة المضافة، والطابع الزمني للفاتورة (التاريخ والوقت)، وإجمالي الفاتورة شاملًا الضريبة، وإجمالي الضريبة. الأسئلة الشائعة عن المرحلة الأولى لدى زاتكا، أغسطس 2021 (بالإنجليزية) وهذا يتيح للمراجع فحصًا بسيطًا: قارن الإجمالي والضريبة المسجلين في الرمز بالإجمالي والضريبة المطبوعين على الإيصال.
وتقدّم الهيئة خدمة إلكترونية مجانية بعنوان «التحقق من صحة الفاتورة الإلكترونية» تتيح التحقق من صحة الفاتورة الإلكترونية بمسح رمز QR المطبوع عليها. صفحة الخدمة لدى زاتكا راجع في صفحة الخدمة شروط الاستخدام ومتطلباته الحالية قبل إدراج الخدمة في إجراءاتك. ولهذين الفحصين حدود: فتطابق الرمز مع الأرقام المطبوعة يدل على اتساق الإيصال مع نفسه، ولا يثبت وقوع العملية ولا دفعها، لأن الرمز يولّده نظام المنشأة لا الهيئة. كما لم تكن المنشآت في مرحلة الإصدار ملزمة بإرسال فواتيرها إلى الهيئة للاعتماد أو الإبلاغ، وتنتقل المنشآت إلى مرحلة الربط والتكامل (المرحلة الثانية) مع الهيئة على موجات بحسب فئات المكلفين. لذلك لا تعتمد على الرمز وحده، بل أضف إليه نسخة التاجر وسجل الدفع.
وللمستند الضريبي أهمية أخرى لفريق المالية: تذكر إرشادات زاتكا أن على المشتري أن يحتفظ بفاتورة ضريبية صالحة ليخصم ضريبة المدخلات المحمّلة عليه، وأن بيانات الفاتورة الضريبية يجب أن ترد بالعربية إضافة إلى أي لغة أخرى. إرشادات خصم ضريبة المدخلات، النسخة الثالثة، مايو 2026 (بالإنجليزية؛ النص العربي هو المعتمد عند الاختلاف) والقاعدة مفيدة للاحتفاظ بالمستند الصحيح، لكنها قاعدة ضريبية لا اختبار أصالة: فإيصال بلا بيانات بالعربية يستدعي طلب المستند المطابق، ولا يبرر اتهام مقدّم المطالبة.
الإمارات. بحسب دليل الهيئة الاتحادية للضرائب بشأن الفواتير الضريبية (طبعة 2022)، يجب أن تتضمن الفاتورة الضريبية المبسطة على الأقل عبارة «فاتورة ضريبية» في موضع بارز، واسم المورّد وعنوانه ورقم تسجيله الضريبي (TRN)، وتاريخ إصدار الفاتورة، ووصفًا كافيًا للسلع أو الخدمات، وإجمالي المقابل والضريبة المحمّلة. ويذكر الدليل أيضًا أن أخطاء الفاتورة الضريبية تُصحَّح بإشعار دائن ضريبي أو بفاتورة ضريبية إضافية. دليل الفواتير الضريبية لدى الهيئة الاتحادية للضرائب (بالإنجليزية) وعليه، إذا اختلف المبلغ المطبوع عن مبلغ سجل التاجر، فالمسار السليم مستند جديد يصدره المورّد، لا إيصال معدَّل يصل عن طريق الموظف.
مصر. تستخدم مصلحة الضرائب المصرية منظومة الفاتورة والإيصال الإلكتروني لتسجيل المستندات التي يصدرها الممولون لديها، بحسب وصف المصلحة لمنظومتها. موقع المصلحة لمطوّري الأنظمة (بالإنجليزية) وليس كل بائع مشمولًا بها بالضرورة، فاسأل البائع عن وسيلة التحقق التي يتيحها، ولا تعدَّ غياب مرجع التسجيل وحده دليلًا على التزوير.
ويتناول دليل التحقق من الفاتورة قبل الدفع نماذج الفوترة الإلكترونية في الأسواق الثلاثة بتفصيل أكبر في سياق فواتير الموردين.
ابدأ من ملف قابل للاستخدام
احتفظ بالصورة أو المرفق كما وصلك قبل قصّه أو التعليق عليه أو إخضاعه للتعرف الضوئي على الحروف (OCR). واحفظ معه معرّف المطالبة واسم مقدّمها ووقت التقديم وأي معلومات متاحة عن المصدر، واعمل على نسخة منه. وإذا وصلك الإيصال في صورة لقطة شاشة أو عبر تطبيق مراسلة، فاطلب الملف الأصلي أو الإيصال الرقمي الذي أرسله التاجر أو الصورة الكاملة من الكاميرا متى كان ذلك يسد فجوة جوهرية؛ ويشرح دليل فحص لقطات الشاشة والصور المضغوطة ما يضيع في الطريق.
سجّل التاجر وتاريخ العملية ورقم الإيصال والعملة والبنود والضريبة والإكرامية (البقشيش) والإجمالي وطريقة الدفع إن وُجدت. وقارن القيم المستخرجة بما يظهر على الإيصال. وانتبه إلى الأرقام: فقد يكون الإيصال في المنطقة ثنائي اللغة، وقد تطبع بعض الأنظمة المبالغ بالأرقام الهندية (العربية الشرقية) أو بالأرقام الغربية أو بالنوعين معًا، وقد يختلف شكل الفاصلة العشرية من نظام إلى آخر. وتبقى الفاصلة العشرية المفقودة أو الرقم المقروء خطأً مشكلة استخراج حتى يثبت المصدر خلاف ذلك. لا تدع OCR يحوّل مبلغًا غير واضح مثل 18.60 ر.س إلى 186.00 ر.س بثقة عالية.
اقرأ الإيصال كله قبل أن تقرر أي رقم هو المبلغ الواجب دفعه. فقد تُظهر فاتورة المطعم مبلغًا قبل الإكرامية ثم مبلغًا نهائيًا لاحقًا، وقد يعرض كشف حساب الفندق الدفعات المقدمة والرسوم والتسوية منفصلة. اطلب الجزء الناقص متى أخفى القص معلومة لازمة للمطابقة. فالتذييل المقصوص سبب للحصول على السجل الكامل، لا دليل على أن القص كان خادعًا.
حدّد ما إذا كان المُدخَل صالحًا أم ناقصًا أم غير مناسب للفحص المقصود. وإذا تعذرت قراءة الحقول الأساسية، فعامله بوصفه دليلًا ناقصًا. فتمرير الصورة غير المقروءة نفسها على أدوات كشف إضافية نادرًا ما يحسم سؤال العملية المعلق.
طابق بين الإيصال وبند المصروف وسجل الدفع
أجرِ ثلاث مقارنات منفصلة. أولًا، تحقق من الحساب الداخلي للإيصال: يجب أن تفسر الكميات والأسعار والخصومات والضريبة المعروضة ورسوم الخدمة والإكرامية الإجمالي. ثانيًا، قارن الإيصال بالمبلغ والعملة المطالَب بهما. ثالثًا، قارن الإجمالي ذا الصلة بسجل الدفع، مع مراعاة الفروق الموثقة مثل إكرامية سُوّيت لاحقًا، أو الدفع المجزأ، أو تحويل العملة.
لا تفترض نسبة ضريبة كي تستقيم الأرقام. استخدم المبالغ المعروضة فعلًا، واطلب توضيح أي رسم غير مفسَّر. لكن يمكنك مقارنة الضريبة المعروضة بالنسبة الأساسية المعلنة في بلد العملية؛ ففي السعودية تذكر إرشادات زاتكا المشار إليها أعلاه أن النسبة الأساسية 15%. وفي المطالبات بعملة أجنبية، احتفظ بالعملتين وبأساس التحويل وبأي رسوم تُطلب منفصلة. فالفرق بين إيصال بعملة وتسوية بطاقة بعملة أخرى، كإيصال بمبلغ 1,250.00 د.إ يُسوّى بالريال السعودي، أو بمبلغ 15,000.00 ج.م يُسوّى بالدولار، ليس نتيجة تعديل في الإجمالي.
يمكن للمطابقة الآلية أن تساعد في هذه الفحوص، لكن افهم ما تعنيه حالتها. تقول وثائق Ramp إن التحقق من الإيصال يقارن المبلغ ويشترط تطابق التاريخ أو التاجر مع العملية، وإن وسم «Auto-verified» يصف هذه الشروط. وهو لا يثبت وحده، بحسب هذا التعريف، منشأ الصورة ولا أهلية المصروف. التحقق من الإيصالات لدى Ramp (بالإنجليزية)
وتصف SAP Concur فحوصًا قبل التقديم تكشف المعلومات الناقصة والتكرارات المحتملة وعدم التطابق بين الإيصال وحقول المصروف. تأكد من الفحوص المتاحة في إعدادات مؤسستك. نظرة عامة من SAP Concur على فحص الإيصال قبل التقديم (بالإنجليزية)
عندما يفشل الحساب، حدّد الفجوة بدقة: «الإجمالي المعروض يزيد على مجموع البنود المدرجة بمقدار 200.00 ر.س». وعندما ينجح الحساب، تابع المراجعة؛ فقد يكون الإيصال المختلق صحيحًا حسابيًا.
ابحث عن المصروف نفسه عبر مسارات الدفع كلها
تحتاج مراجعة التكرار إلى سجل الدفع، لا إلى مطابقة الصورة وحدها. ابحث في المطالبات السابقة والمعلقة بالتاجر والتاريخ والمبلغ والعملة ورقم الإيصال أو الطلب. وأدرج حركات بطاقة الشركة، والعهد النقدية وسندات صرفها، والسلف وتسوياتها، وأي قناة سداد أخرى متاحة للمراجع. التطابق التام بين ملفين مفيد، لكن صورة ثانية أو نسخة مقصوصة أو مصدَّرة قد تمثل الشراء نفسه ببايتات مختلفة.
لكل تطابق محتمل، حدّد العملية الأصلية وحالتها. هل سُدِّدت المطالبة السابقة أم رُفضت أم سُحبت أم استُبدلت؟ وهل الإدخال الجديد تصحيح، أم توزيع صحيح، أم طلب ثانٍ بكامل المبلغ؟ قد يرفق موظفان الإيصال الجماعي نفسه ويطالب كل منهما بجزء مختلف بصورة مشروعة؛ فإجمالي المبالغ الموزعة ودليل الدافع هما اللذان يحددان ما إذا كان المبلغ مكررًا.
تصف Ramp مقارنة صور الإيصالات وحقولها بالمطالبات السابقة، وعرض التكرارات المحتملة على المراجع ليؤكدها أو يرفضها. ويُبرز سير العمل هذا الفارق بين تطابق محتمل وتكرار محسوم. شرح Ramp لاكتشاف المطالبات المكررة (بالإنجليزية)
وثّق نطاق بحثك. فعبارة «لا تطابق في تقارير هذا الشهر» أضيق من «لم يُسدَّد من قبل». وإذا تعذر الوصول إلى سجلات شركة مستحوَذ عليها أو نظام مصروفات آخر، فأبقِ هذه الفجوة ظاهرة؛ فالبحث لا يبرئ سجلات لم يفحصها.
إيصال التحويل البنكي: دليل على الإرسال لا على الاستلام
يرفق الموظف أحيانًا بالمطالبة صورة أو لقطة شاشة من تطبيق بنكي لإثبات أنه دفع للتاجر أو أن شركته دفعت له، وهو ما يُسمّى في الاستخدام اليومي «إيصال التحويل البنكي» أو «إشعار الحوالة». ولقطة الشاشة قابلة للتعديل أو إعادة الإنشاء، وهي في أفضل أحوالها مستند دفع لا يغني عن الفاتورة.
وللإيصال الحقيقي حد آخر: فهو يثبت أن تعليمات تحويل صدرت من حساب إلى آخر، لكنه لا يثبت وحده أن المبلغ وصل إلى المستفيد المقصود، ولا أنه لم يُرفض أو يُسترد لاحقًا. وتنطبق القاعدة في الاتجاهين:
- إيصال التحويل ضمن ملف مصروفات. يرفق الموظف الذي دفع من ماله الفاتورة وإيصال التحويل، ويؤكد كشف حسابه أو بطاقته خروج المبلغ. قارن اسم المستفيد وحسابه ومرجع العملية بالفاتورة أو بأمر الشراء، ولا تعتمد الإيصال بديلًا من الفاتورة.
- إيصال التحويل مقدَّم إلى مؤسستك من جهة أخرى. إذا أرسل إليك عميل أو جهة أخرى صورة تحويل ليقول إنه سدّد، فلا تفرج عن بضاعة أو خدمة ولا تقيّد المبلغ مستلَمًا قبل أن يظهر في كشف حسابك أو في إشعار بنكك.
وعندما يكون إيصال التحويل الحلقة الأضعف في الملف، لا تعتمد على الصورة وحدها: اطلب كشف الحساب، أو تأكيدًا من المستفيد عبر قناة مستقلة عن المرفق. يستطيع تحليل الصورة أن يشير إلى منطقة يُشتبه في تعديلها، لكنه لا يستطيع تأكيد وصول الأموال.
استخدم نتائج الصورة لتوجيه الإثبات
انظر في الحقول التي قد تغيّر قرار الاعتماد: المبلغ والتاريخ وهوية التاجر والأصناف المشتراة. قد تستدعي محاذاة النص غير المعتادة، أو الحدة الموضعية غير المتسقة، أو الرقعة غير المتوقعة حول الإجمالي، فحصًا أدق. لكن الالتقاط والمعالجة العاديين قد ينتجان مظهرًا غير متجانس أيضًا. صِف ما لاحظته دون أن تنسب التعديل إلى شخص أو إلى نية.
قد تساعد نتيجة تتعلق بأصل الصورة أو بالتلاعب بها في ترتيب الحالات بحسب أولويتها، خصوصًا حين لا يتوفر في البداية مرجع موثوق. احتفظ بالملف المقدَّم وبنتيجة الأداة وتاريخ الفحص. واسأل: هل تتعلق النتيجة بتوليد مرجَّح، أم بتلاعب محتمل، أم بمعلومات منشأ، أم بمجرد عدم كفاية الأدلة؟ فلكل منها متابعة مختلفة.
إذا بقي التوليد أو التلاعب غير محسوم بعد فحوص المصروفات المعتادة، فافحص الإيصال عبر التحقق من الصور في Fileverity. وهو يفحص الصورة بحثًا عن التوليد بالذكاء الاصطناعي والتلاعب الموضعي ومعلومات المنشأ، ويحدد المنطقة التي تتعلق بها كل نتيجة، فيعرف المراجع أي سجل مصدر يطلب، مثل نسخة التاجر لتأكيد الإجمالي.
وإذا كانت نسخة التاجر قادرة على حسم المبلغ مباشرة، فاحصل عليها عبر بوابة التاجر المعتمدة أو قناة اتصال معتمدة مستقلة عن المرفق المتنازع عليه. وأكّد رقم الإيصال والتاريخ والعملة والمبلغ النهائي، بما في ذلك أي استبدال أو تعديل. أما الملف الثاني الذي يرد من المصدر المتنازع عليه نفسه فهو تقديم آخر، لا تأكيد مستقل.
أما أسئلة البنية والتوقيع في مرفقات PDF فمكانها مراجعة تعديل ملف PDF، ويبيّن دليل كشف تزوير المستندات كيف توزَّع الفحوص بين الصور والمستندات. اختر فحوص الصور لسؤال الصورة، والسجلات لسؤال الشراء.
كيف يكشف التكميم في JPEG عن تاريخ معالجة الإيصال
تتضمن قدرات Fileverity لتحليل التلاعب فحص أدلة ضغط JPEG. ويُعدّ التكميم المزدوج (double quantization) أحد المبادئ وراء هذا التحليل: فحفظ الصورة أكثر من مرة قد يغيّر التوزيع الإحصائي لقيمها المرمَّزة. وتتوقف إتاحته على صيغة الملف والتحليل المختار.
في ضغط JPEG الاعتيادي الفاقد للبيانات، يحوّل المرمِّز كتل العينات بحجم 8 × 8 إلى معاملات تردد بتحويل جيب التمام المنفصل (DCT)، ثم يقسم كل معامل على خطوة تكميم ويقرّب الناتج. وعند فك الترميز يضرب العدد الصحيح في الخطوة، أما ما أُهمل عند التقريب فلا يمكن استرجاعه. ويحدد معيار JPEG عملية التحويل والتكميم هذه. المعيار ITU-T T.81، البند 4.3 والبند A.3 (بالإنجليزية)
بالنسبة إلى معامل واحد، فالحساب المبسط للتكميم وإعادة البناء هو Qq(c) = q × round(c/q). خذ معاملًا افتراضيًا قيمته 37:
| المسار | الحساب | المعامل المعاد بناؤه |
|---|---|---|
| حفظ واحد بخطوة 6 | 6 × round(37/6) | 36 |
| حفظ أول بخطوة 10 | 10 × round(37/10) | 40 |
| ثم حفظ آخر بخطوة 6 | 6 × round(40/6) | 42 |
تنتهي المسارات إلى قيم مختلفة مع أن خطوة التكميم الأخيرة واحدة. يعزل هذا الحساب المبسط التكميم، ويترك جانبًا التقريب في مجال البكسلات وعمليات المرمِّز الأخرى. وعلى امتداد معاملات كثيرة، قد يترك التكميم المتتالي أنماط توزيع تساعد في الاستدلال على ضغط سابق. وتدرس أبحاث التحليل الجنائي الرقمي المنشورة كيف يمكن لاختلاف تاريخ ضغط JPEG أن يترك أدلة موضعية في الصور المركّبة. ورقة Farid «Exposing Digital Forgeries from JPEG Ghosts» (بالإنجليزية)
في الإيصال، السؤال ذو الصلة هو ما إذا كانت نتيجة الضغط الموضعي المدعومة تتعلق بحقل جوهري، مثل الإجمالي المستحق، لا مجرد ما إذا كان المرفق كله قد أُعيد حفظه. فقد تعيد منصة مصروفات مشروعة ضغط كل ما يُقدَّم إليها. وقد يكون للاختلاف الموضعي تفسير بريء، وبعض تواريخ إعادة الضغط تترك آثارًا ضعيفة أو ملتبسة. وغياب هذه الإشارة لا يثبت أن الإجمالي أصلي.
ولهذا فالناتج العملي طلب إثبات موجَّه: قارن الحقل المشكوك فيه بالسجل الذي يحتفظ به التاجر. واسأل أي مزوّد محتمل عمّا إذا كان فحص JPEG ذو الصلة قد شُغِّل فعلًا، وعمّا إذا كانت النتيجة تتعلق بإعادة حفظ شاملة أم باختلاف موضعي، وعمّا إذا كانت لقطات الشاشة وصيغ الإيصالات المصدَّرة لديك تحفظ الدليل الذي يحتاج إليه الفحص. يفسّر الأساس المنشور لماذا يمكن أن يفيد الفحص، لكن مدى حساسيته للمدخلات التي لديك يحتاج إلى تقييم. ويعرض الشكل التالي المسارين نفسيهما.
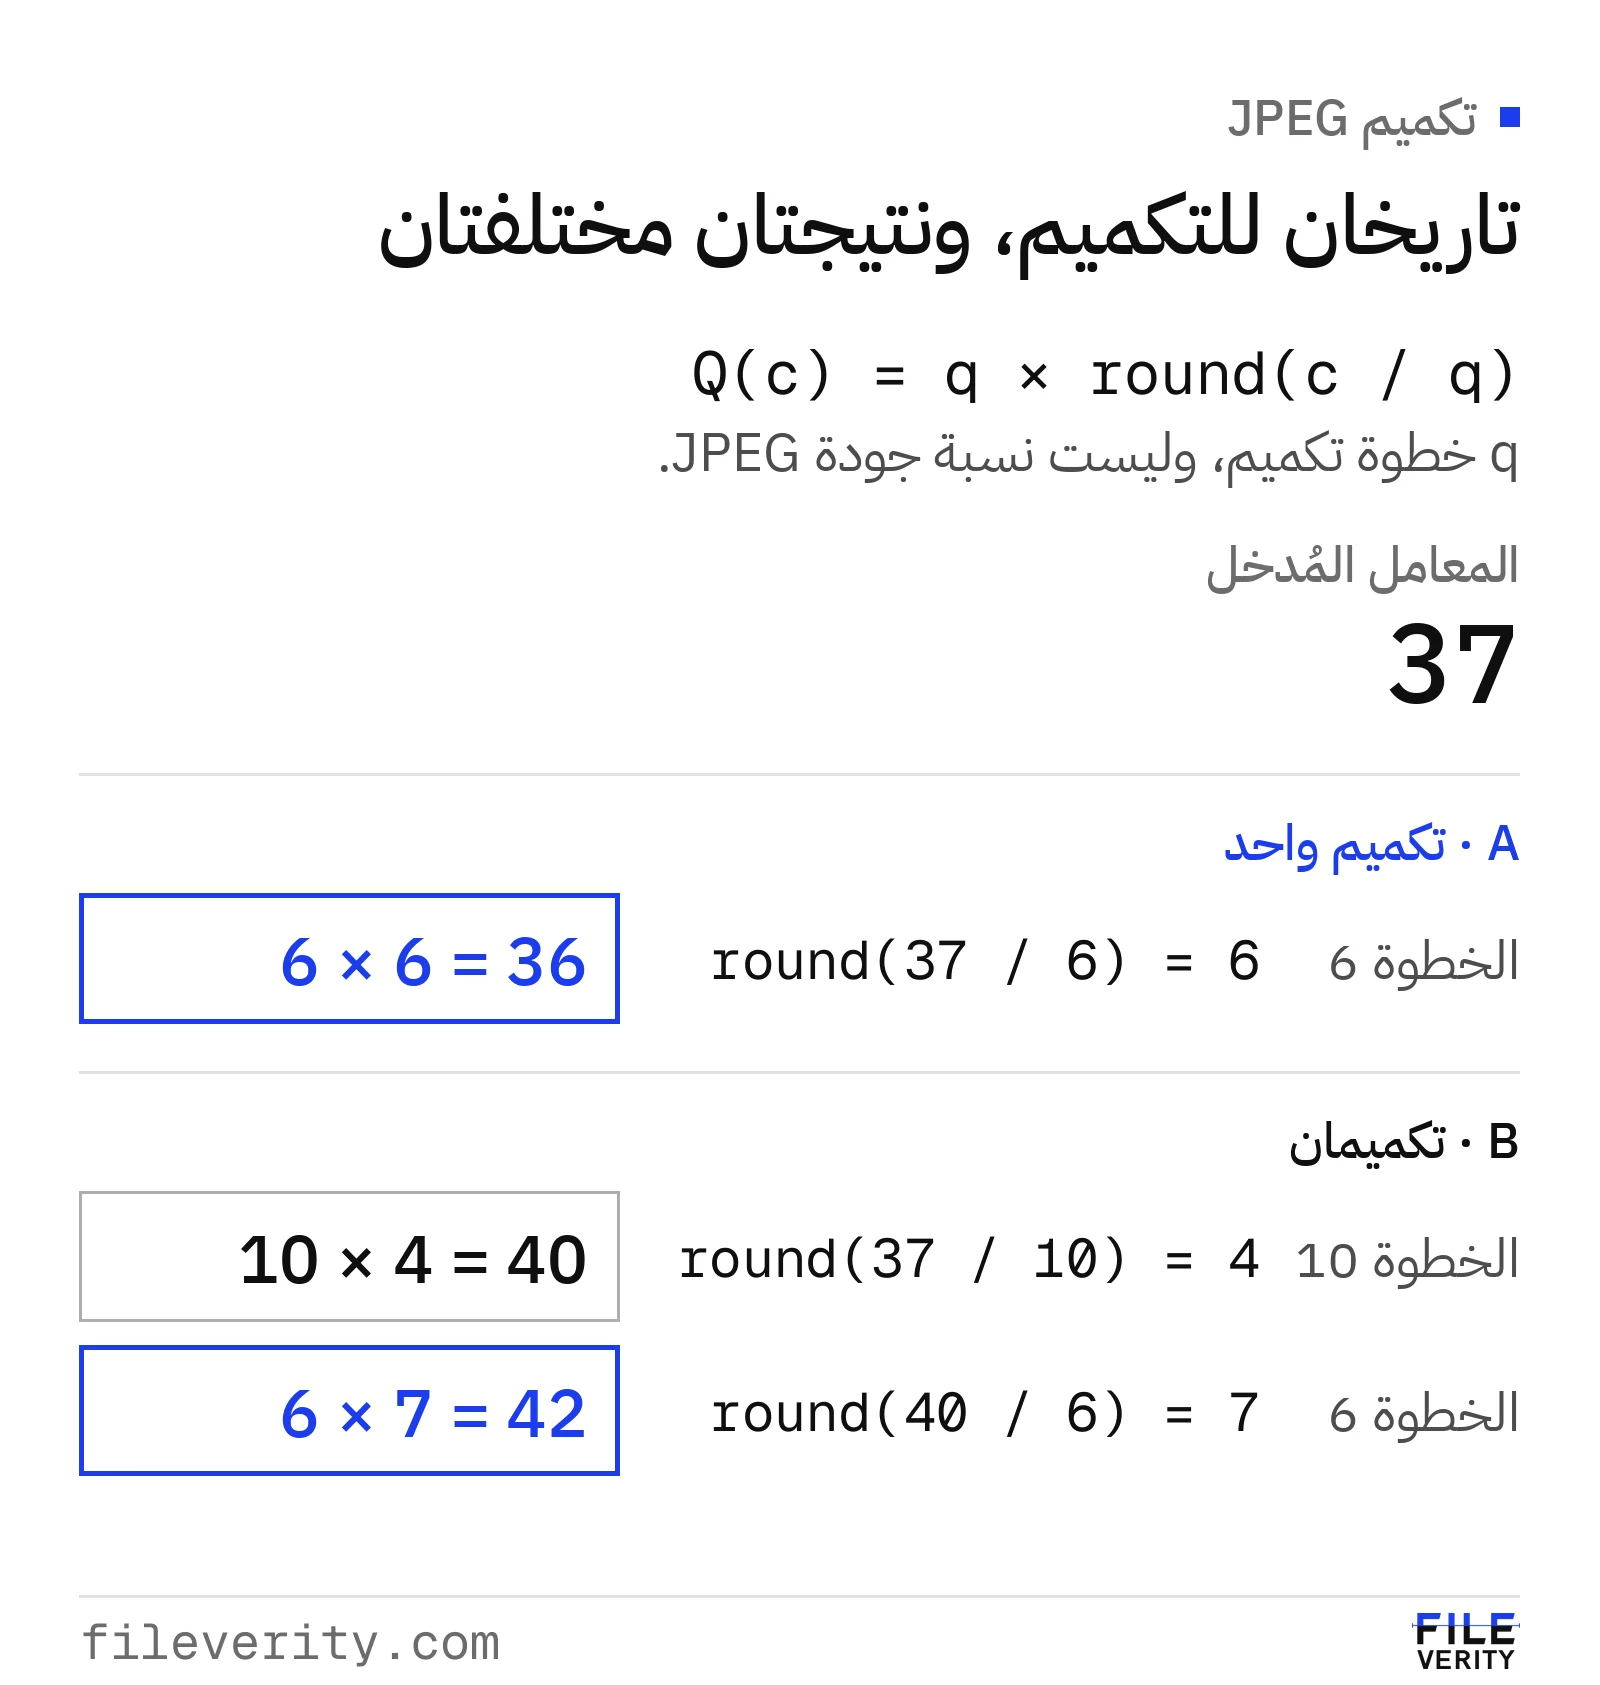
التكميم المتتالي يترك قيمة معامل مختلفة حتى لو كانت خطوة التكميم الأخيرة واحدة.
حالة عملية: إجمالي معدَّل ومبلغ سُدِّد سابقًا
في هذه الحالة الافتراضية بالريال السعودي، يؤثر إجمالي معدَّل وسداد سابق في المطالبة نفسها. المطعم والأرقام افتراضيان.
تطلب المطالبة EXP-217 مبلغ 821.00 ر.س عن وجبة فريق في 14 أكتوبر في مطعم «ركن المرفأ» (اسم افتراضي). وتُظهر صورة الإيصال المقدَّمة وجبات بمبلغ 600.00 ر.س، وخصمًا قدره 60.00 ر.س، وضريبة قيمة مضافة بنسبة 15% قدرها 81.00 ر.س، وإجماليًا نهائيًا مطبوعًا هو 821.00 ر.س، ويحمل الإيصال رمز QR. افترض أن الإيصال الكامل لا يتضمن رسومًا أو بنودًا أخرى، وأن سياسة المنشأة تسمح بالوجبة متى اكتمل الإثبات.
1. حدّد الفرق الحسابي
يفحص المراجع الأرقام المرئية بدل الاعتماد على OCR وحده:
600.00 − 60.00 + 81.00 = 621.00 ر.س.
المبلغ المطلوب وهو 821.00 ر.س يزيد على هذا المجموع بمقدار 200.00 ر.س. وهذا يبرر طلب أدلة. وفي هذه المرحلة تبقى التفسيرات ممكنة: رسم محذوف، أو خطأ من التاجر، أو إجمالي معدَّل. ولا يحتاج إثبات الفجوة الحسابية إلى نتيجة من كاشف بصري.
2. احصل على مرجع العملية
يطلب المراجع الإيصال النهائي المفصل ودليل الدفع ذا الصلة، دون العمليات غير ذات الصلة. ثم يقرأ رمز QR المطبوع على الإيصال، وهو يحمل بحسب زاتكا إجمالي الفاتورة شاملًا الضريبة وإجمالي الضريبة، فيجد إجماليًا قدره 621.00 ر.س وضريبة قدرها 81.00 ر.س. وعبر قناة الاتصال المعتمدة لدى المطعم يحصل على نسخة تحمل رقم الإيصال والتاريخ نفسيهما، تؤكد البنود وإجماليًا نهائيًا قدره 621.00 ر.س دون استبدال أو رسوم إضافية. كما تُظهر حركة البطاقة الشخصية المقدَّمة مبلغًا مسوًّى قدره 621.00 ر.س.
أصبح الاستنتاج الآن أقوى: يختلف إجمالي الصورة المقدَّمة بمقدار 200.00 ر.س عن إجمالي أكده التاجر، وهو إجمالي يتسق مع رمز QR المطبوع على الإيصال نفسه. تدعم هذه السجلات مبلغ الشراء، لكنها لا تحدد ما إذا كان لا يزال هناك مبلغ مستحق الصرف، ولا من تسبب في اختلاف الصورة. ولا يكفي الرمز وحده؛ فالمهم أن يتسق مع نسخة التاجر وسجل الدفع.
3. احسم التكرار المحتمل
يجد البحث المطالبة EXP-188 التي سُدِّد مبلغها سابقًا وهو 621.00 ر.س، بالرقم نفسه للإيصال وتاريخ الوجبة نفسه. ومرفقها صورة أخرى للإيصال. يتحقق المراجع من أنها تخص الدفعة نفسها وأنها لم تُعكس. ويؤكد مقدّم المطالبة أن المطالبة EXP-217 ليست استبدالًا ولا توزيعًا لمصروف آخر.
تسوية افتراضية للمطالبة EXP-217 بالريال السعودي؛ المبلغ المسدَّد في EXP-188 مؤكد الدفع وغير معكوس.
| بند التسوية | المبلغ (ر.س) | المعنى |
|---|---|---|
| المصروف المؤهل المؤكد من التاجر | 621.00 | الإجمالي المثبت في هذه الحالة الافتراضية |
| السداد السابق، EXP-188 | 621.00 | مدفوع ولم يُعكس |
| المبلغ المتبقي المستحق | 0.00 | 621.00 − 621.00 |
| الطلب الجديد، EXP-217 | 821.00 | لا يوجد صرف إضافي مثبت |
| الزيادة المعروضة فوق إجمالي التاجر | 200.00 | 821.00 − 621.00 |
تتداخل المشكلتان. فدفع EXP-217 يعني صرفًا إضافيًا غير مثبت بمبلغ 821.00 ر.س، منه 621.00 ر.س سُدِّد فعلًا و200.00 ر.س فوق الإجمالي المثبت. لا تجمع 200.00 ر.س إلى 821.00 ر.س لتصل إلى 1,021.00 ر.س: فهذا يحسب الفرق مرتين. ويلخّص الشكل التالي التسوية.
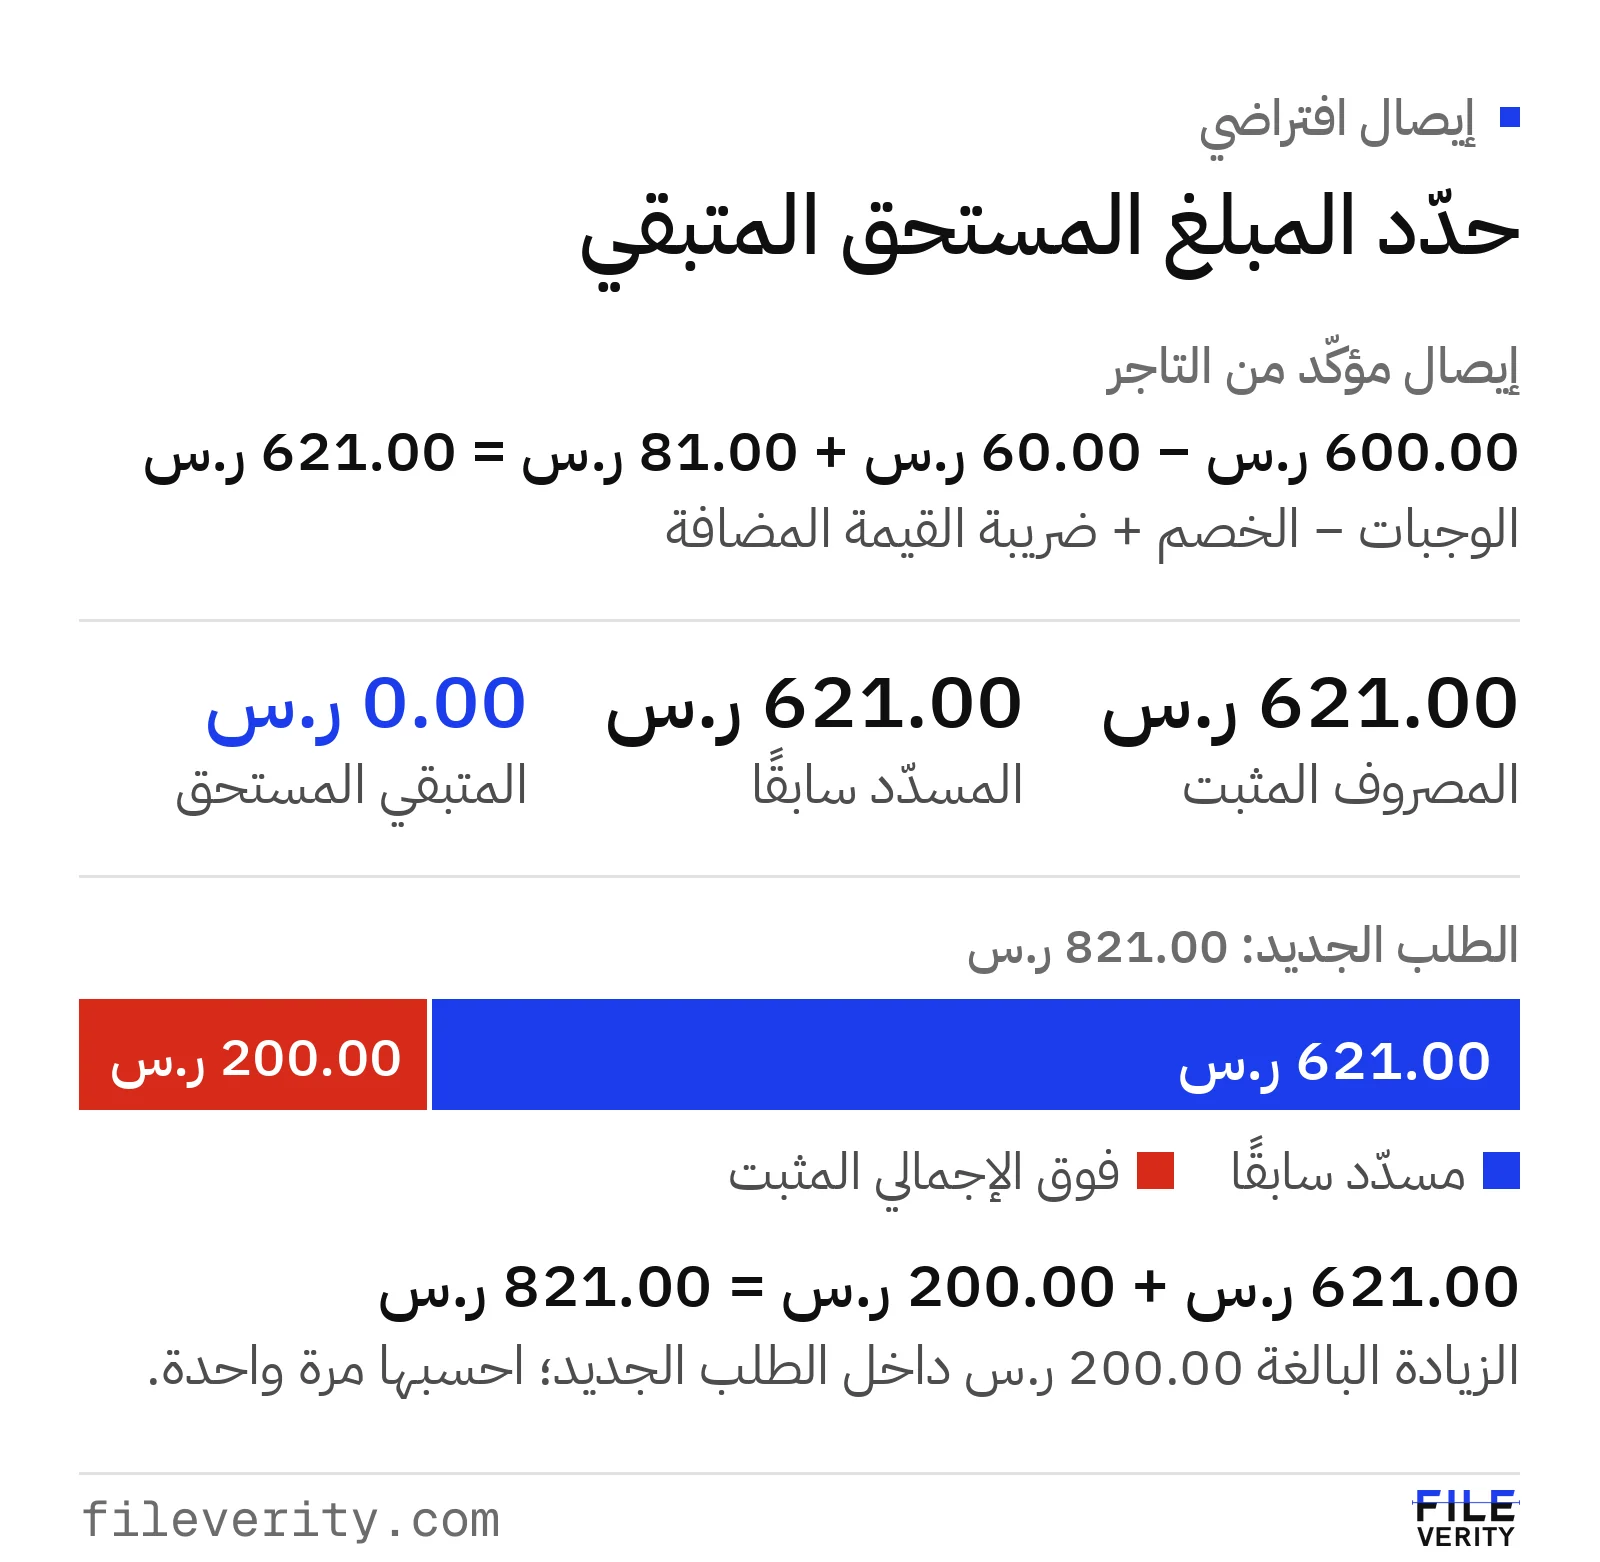
يتضمن الطلب البالغ 821.00 ر.س المبلغ المسدَّد سابقًا وهو 621.00 ر.س، إضافة إلى الزيادة البالغة 200.00 ر.س. وإضافة الزيادة مرة أخرى تحسبها مرتين.
4. اتخذ القرار التشغيلي وسجّله
أبقِ المطالبة EXP-217 خارج الصرف، وحوّل فرق المبلغ المؤكد إلى مسار الاستثناءات في المصروفات لدى مؤسستك. اربط EXP-188 وحالة سدادها ونسخة التاجر وتوضيح مقدّم المطالبة. وسجّل فرق الإيصال والسداد المكرر نتيجتين منفصلتين، مع ربطهما بالمطالبة نفسها.
يمكن حسم الحالة من حيث الصرف دون القول إنه «اكتُشف إيصال مولَّد بالذكاء الاصطناعي». فالأدلة تثبت أنه لا يُستحق أي سداد إضافي، وأن الإجمالي المقدَّم لا يتسق مع السجل المؤكد. أما تحديد المسؤولية وأي إجراء آخر تتخذه المؤسسة فلكل منهما مسار معتمد مستقل.
وهذه ملاحظة سياق لا استشارة قانونية: قد تنطبق نصوص التزوير والاحتيال على تقديم مستند معدَّل للحصول على مبلغ، وتكييف الواقعة قانونيًا من مهام المستشار القانوني والجهات المختصة، لا فريق المراجعة. وللإحالة إلى النصوص فقط:
- السعودية: النظام الجزائي لجرائم التزوير (المرسوم الملكي رقم م/11 وتاريخ 18/2/1435هـ) نص النظام على موقع وزارة الاستثمار، والمادة الرابعة من نظام مكافحة جرائم المعلوماتية (المرسوم الملكي رقم م/17 وتاريخ 8/3/1428هـ) التي تتناول الاستيلاء على مال منقول بطريق الاحتيال أو باتخاذ اسم كاذب. الترجمة الإنجليزية على WIPO Lex
- الإمارات: المادة 14 من المرسوم بقانون اتحادي رقم 34 لسنة 2021 في شأن مكافحة الشائعات والجرائم الإلكترونية (تزوير المستند الإلكتروني) والمادة 40 منه (الاحتيال عبر الشبكة المعلوماتية)، بحسب النص الصادر عام 2021. النص الإنجليزي على موقع سوق أبوظبي العالمي راجع التعديلات اللاحقة قبل الاستشهاد.
- مصر: باب التزوير في قانون العقوبات رقم 58 لسنة 1937 (المواد 206 إلى 227)، ومنه التزوير في المحررات العرفية واستعمال المحرر المزوَّر مع العلم بتزويره (المادة 215)، والنصب (المادة 336) ترجمة إنجليزية من Andersen مصر. راجع النص العربي المحدّث قبل الاستشهاد.
أين يفيد تقرير Fileverity: إذا كانت صورة الإيصال نفسها موضع شك، يحدد تحليل الصورة المنطقة المحيطة بالإجمالي، ويعرض معلومات المنشأ منفصلة عن دليل البكسلات، ويسجّل قيمة التجزئة SHA-256 للملف المفحوص وحالة التحقق من الطابع الزمني، فيتضح من سجل الحالة أي ملف جرى فحصه تحديدًا.
مصفوفة مراجعة تنتهي بإجراء
استخدم المصفوفة التالية في معالجة الاستثناءات. طبّق قواعد الاعتماد في مؤسستك، وعيّن مسؤولًا حين تبقى الحالة مفتوحة.
| حالة الدليل | إجراء المراجع | ما يسمح بالإغلاق |
|---|---|---|
| إيصال غير مقروء أو ناقص | اطلب المصدر الكامل المفصل؛ وأبقِ المطالبة المعنية معلقة | تصبح الحقول المطلوبة مقروءة، أو يحسم المسار المعتمد للأدلة الناقصة الموقف |
| عدم تطابق حسابي أو في الدفع فقط | اطلب توضيحًا وتفاصيل الدفع النهائية | يفسّر الفرق إكرامية أو رسم أو تحويل عملة أو تصحيح موثق، أو إشعار دائن ضريبي من المورّد |
| تكرار محتمل | اربط المطالبتين، وافحص حالة السداد والعكس والتوزيع، وراجع بطاقة الشركة والعهدة | يتسق إجمالي استحقاق العملية الواحدة مع المبالغ المسدَّدة سابقًا |
| تنبيه من الصورة مع عدم اختبار وقائع العملية | احصل على سجل المصدر، وافحص الحقول الجوهرية | تصبح المطالبة المعنية مثبتة أو منقوضة أو غير محسومة صراحةً |
| إيصال تحويل بنكي لم يُطابَق مع الحساب | اطلب كشف الحساب أو تأكيد المستفيد، ولا تعدّ المبلغ مستلَمًا | يطابق كشف أو تأكيد مستقل المبلغ والحساب ومرجع العملية |
| التاجر ينفي صحة حقل جوهري | أبقِ المطالبة المتنازع عليها بعيدة عن الصرف، وصعّد الأمر إلى المراجع المعيّن | يسجّل المعتمِد المسؤول القرار بالاستناد إلى الأدلة المحفوظة |
| الوقائع مثبتة؛ واعتماد السياسة لم يكتمل | أكمل اعتماد المصروف المتبقي | يؤكد المعتمِد المصرَّح له الأهلية والمبلغ |
حدّد مهلة لطلب الأدلة ومسؤولًا محددًا بالاسم عن القرار. وإذا تعذر على التاجر تقديم نسخة، فسجّل ما يبقى مجهولًا واستخدم مسار الاستثناءات المعتمد. فعبارتا «تعذر التأكيد» و«نفى التاجر هذه العملية» نتيجتان مختلفتان جوهريًا.
لطلب محايد، يمكنك إعادة استخدام هذه الصياغة:
بخصوص المطالبة [المعرّف]، فإن [الحقل] المقدَّم هو [القيمة]، بينما يُظهر [السجل أو الحساب المحدد] [القيمة]. يرجى تزويدنا بالإيصال النهائي المفصل الكامل، أو بالفاتورة الضريبية المبسطة وفيها الرقم الضريبي للتاجر، وبدليل الدفع ذي الصلة، وبتوضيح لسبب الفرق. ويرجى كذلك تأكيد ما إذا كان هذا المصروف قد قُدِّم في مكان آخر، أو دُفع ببطاقة الشركة، أو ورد في مطالبة سابقة. يرجى استبعاد بيانات العمليات غير ذات الصلة. نأمل الرد بحلول [تاريخ الرد]. تبقى المطالبة المعنية معلقة، وسيقدّم [المسؤول] التحديث التالي بحلول [تاريخ التحديث].
قيّم التحقق من الإيصالات بحسب الفجوة التي لديك فعلًا
ضع سؤال صورة الإيصال المعلق في ضوء ما يوفره نظام المصروفات لديك من مطابقة وفحوص دفع. يحتاج اكتشاف التكرار إلى سجل مطالبات متاح. وتحتاج مطابقة العمليات إلى بيانات دفع موثوقة. ويجيب التحقق من الصور عن أسئلة التوليد أو التلاعب. اطلب من كل مزوّد أن يحدد المدخلات والمخرجات التي يدعمها، بدل الاكتفاء بعبارة «كشف الإيصالات المزوَّرة» وصفًا للتغطية.
صف أولًا صيغ مدخلاتك وسؤال الصورة المعلق دون مشاركة ملفات حساسة، وتأكد أن المزوّد يدعم هذا النطاق. ثم اتفق مع المزوّد على مجموعة تقييم مصرَّح بها تضم إيصالات عادية، ومسحًا ضوئيًا ولقطات شاشة مشروعة، وحقولًا معدَّلة معروفة، وأمثلة مولَّدة، ومطالبات مكررة، وتوزيعات صحيحة. وتختبر حالات التكرار والتوزيع ما إذا كان سير العمل المتكامل يفسّر نتيجة الصورة تفسيرًا سليمًا؛ ولا تتطلب أن يكتشف برنامج الصور تاريخ السداد. احتفظ بالتاريخ المعروف مسبقًا لكل حالة منفصلًا عن مادة المراجعة. وأدرج التعديلات الصغيرة بوصفها فئة قائمة بذاتها: فالأداء القوي على الصور المولَّدة بالكامل لا يثبت كشفًا موثوقًا لإجمالي معدَّل.
قِس ما إذا كانت كل نتيجة تقود إلى الإجراء الصحيح، وكم مرة تخضع مصروفات مشروعة لمتابعة غير ضرورية، وكم حالة تبقى دون حسم. سجّل المدخلات غير المدعومة ولا تحتسبها حالات ناجحة. وقيّم وقت المراجعة والأدلة المحفوظة إلى جانب السعر. ويقدم دليل اختيار برنامج كشف الصور المولَّدة بالذكاء الاصطناعي إطار شراء أوسع.
أرسل إلينا عينة من الإيصالات التي يراجعها فريقك لنستعرض معك تقرير التحقق من الصور في Fileverity على حالات حقيقية؛ وتواصل مع فريق المبيعات بشأن أسعار الكميات الكبيرة والتكامل المخصص. ولإجراء فحوص الإيصالات بنفسك، استخدم لوحة التحكم أو واجهة API لكشف الصور المولَّدة بالذكاء الاصطناعي ذاتية الخدمة، برصيد مدفوع مسبقًا في مساحة العمل، مع رصيد البدء المجاني. أبقِ في مسار المصروفات لديك تأكيد التاجر ومطابقة المدفوعات وضوابط التكرار، ويظل المعتمِد المصرَّح له صاحب قرار الصرف. تحلل Fileverity الملفات على خوادم تشغّلها Entogo في تورنتو بكندا، وتحذفها بمجرد اكتمال التحليل. وتبيّن صفحة الثقة والأمان كيفية التعامل مع البيانات، ومنها النشر الخاص لعملاء Enterprise عند الطلب.
بقلم Yang Zheng · مراجعة Bill Liu