المستندات
التحقق من الفاتورة قبل الدفع: المبالغ وحساب المستفيد والفاتورة الإلكترونية
تحقق من مبالغ الفاتورة وحساب المستفيد قبل الدفع، وتعرّف على الفواتير المكررة والمعدّلة والمزوّرة، مع الفاتورة الإلكترونية في السعودية والإمارات ومصر.
تاريخ النشر · 26 د للقراءة
في هذه الصفحة
للتحقق من الفاتورة قبل الدفع، حدّد ما طلبته مؤسستك وما استلمته أو اعتمدته فعلًا، وما لا يزال مستحقًا، ومن يملك صلاحية استلام المبلغ، ثم طابق هذه الإجابات مع الفاتورة الحالية وتعليمات الدفع. المستند الذي يبدو سليمًا والمجموع الصحيح حسابيًا نقطتا انطلاق مفيدتان فقط، أما الاعتماد فيتطلب سجلات المعاملة الداعمة. وحيثما توفّر الجهة الضريبية خدمة تحقق رسمية من الفاتورة الإلكترونية، مثل مسح رمز QR بخدمة هيئة الزكاة والضريبة والجمارك في السعودية، فإنها تفيد في الفحص الأولي للفاتورة نفسها، لكنها لا تبيّن إن كان رقم الحساب في تعليمات الدفع يعود إلى المورّد.
هذا الدليل موجّه إلى فرق الحسابات الدائنة والمشتريات والرقابة الداخلية التي تقرر ما إذا كانت دفعة بعينها ستُصرف. يغطي تغيّر المبالغ، والتسليم الجزئي، والفواتير البديلة، ومخاطر الدفع المكرر، والمستفيدين الجدد، ويوضح الفرق بين الفاتورة المزوَّرة والفاتورة التي فيها خطأ فقط. وهو يخص المشتري الذي تصله فاتورة ويقرر ما إذا كان سيدفع، لا المنشأة التي تهيّئ نظامها لإصدار الفواتير الإلكترونية. وتتبع الحالة العملية الواردة فيه تسليمًا جزئيًا وفاتورة بديلة وتغييرًا في وجهة الدفع حتى لحظة الصرف.
الاحتيال في الفواتير والمدفوعات والمشتريات: أين يقع هذا الفحص
يغطي التحقق من الفاتورة قبل الدفع الجزء من الاحتيال في الفواتير والمدفوعات والمشتريات الذي يظهر في الفاتورة ومستنداتها الداعمة وتعليمات الدفع. ولا يصل إلى المخططات التي تُحسم قبل ذلك، أي في طريقة اختيار المورّد أو في من يستفيد من ترسية العقد.
المصطلحات الثلاثة متداخلة، فعرّفها قبل توزيع الضوابط:
- الاحتيال في الفواتير: فاتورة كاذبة أو معدّلة أو مكررة، أو فاتورة حقيقية غُيّرت وجهة دفعها، تُقدَّم للسداد.
- الاحتيال في المدفوعات: كل مخطط ينقل الأموال إلى جهة خاطئة، واختراق البريد الإلكتروني للأعمال (BEC) مثال شائع عليه. ويصف مركز شكاوى جرائم الإنترنت (IC3) التابع لمكتب التحقيقات الفيدرالي الأمريكي (FBI) هذا الاحتيال بأنه عملية نصب تستهدف الشركات والأفراد الذين ينفذون طلبات تحويل أموال مشروعة، وتُنفَّذ باختراق حسابات بريد إلكتروني مشروعة عبر الهندسة الاجتماعية، وينصح باستخدام قنوات ثانوية للتحقق من طلبات تغيير بيانات الحساب. إشعار IC3 للتوعية العامة، 11 سبتمبر 2024 (بالإنجليزية)
- الاحتيال في المشتريات: مخطط في طريقة شراء السلع والخدمات لا في طريقة سداد فاتورة واحدة. والتواطؤ في العطاءات وتثبيت الأسعار وتقاسم العملاء أو الأسواق صور من التواطؤ تستهدفها فرقة العمل الأمريكية لمكافحة التواطؤ في المشتريات (Procurement Collusion Strike Force) التابعة لوزارة العدل الأمريكية في المشتريات الحكومية والمنح وتمويل البرامج. Procurement Collusion Strike Force (بالإنجليزية)
| المخطط | ما يمكن للتحقق قبل الدفع كشفه | ما يحتاج إلى ضوابط أخرى |
|---|---|---|
| تغيير المستفيد أو بيانات الحساب البنكي | وجهة تختلف عن سجل المورّد المعتمد ولم تُؤكَّد عبر قناة معروفة | أمن البريد الإلكتروني وضوابط الدخول إلى الحسابات |
| فاتورة معدّلة أو مكررة | مبالغ أو كميات أو نسخ لا تتطابق؛ مطالبة ثانية بالتزام سبق سداده | تنظيف بيانات الموردين الرئيسية لإزالة سجلات المورّد المكررة |
| فاتورة وهمية | لا أمر شراء ولا استلام ولا قبول وراءها | فحوص تأهيل الموردين التي تستبعد الشركات الصورية |
| التواطؤ في العطاءات وتثبيت الأسعار وتقاسم الأسواق | لا يكشفها وحده: فالترسية المتلاعب بها تُنتج فواتير تطابق أوامر شرائها | قواعد المنافسة في العطاءات وتحليل الترسيات ومراجعة المشتريات |
| العمولات غير المشروعة وتعارض المصالح | لا يكشفها وحده: فالفاتورة والاستلام حقيقيان | الفصل بين المهام وإقرارات تعارض المصالح وقنوات الإبلاغ |
الفاتورة الحقيقية الصادرة عن مورّد متواطئ تطابق أمر الشراء والاستلام لأن الأوراق حقيقية، لذا لا تُكشف هذه المخططات إلا بضوابط على الترسية، مثل قواعد المنافسة في العطاءات وتحليل الترسيات والمراجعة. وإدارة مخاطر الاحتيال برنامج متكامل لا مجرد فحص واحد: فإطار مكتب المساءلة الحكومي الأمريكي (GAO) للبرامج الفيدرالية يركّز على الوقاية من الاحتيال، ويشمل كذلك الكشف والاستجابة والمراقبة المستمرة. GAO-15-593SP (بالإنجليزية) ويقتصر تحليل Fileverity للصور والمستندات على أسئلة ما قبل الدفع، إذ يفحص فاتورة ممسوحة ضوئيًا أو ملف مستند. فهو لا يؤكد هوية المستفيد أو المورّد أو المعاملة، ولا تعني نتيجة خالية من المؤشرات أن الفاتورة سليمة.
ومن المفيد أن تتفق مع فريقك على المصطلحات. في الاستخدام المالي والضريبي تُطلق «الفاتورة المزوَّرة» على فاتورة زُيّف محتواها أو عُدّل، و«الفاتورة الوهمية» على فاتورة حُرّرت دون معاملة حقيقية، ولا يُفرَّق بين أيٍّ منهما وبين فاتورة بها خطأ فقط إلا بمستندات المعاملة. وقد تترتب على الفواتير الوهمية آثار ضريبية على المشتري، فاستشر محاسبك القانوني أو مستشارك الضريبي؛ أما هذا الدليل فيجيب عن سؤال واحد: هل تُصرف الدفعة أم لا.
ومن الناحية القانونية، قد يندرج الاستيلاء على أموال بوسائل احتيالية أو باسم كاذب، ومنه طلب تغيير حساب مزيّف، تحت نصوص الاحتيال والتزوير في كل بلد:
- السعودية: تعاقب المادة الرابعة من نظام مكافحة جرائم المعلوماتية (المرسوم الملكي رقم م/17 وتاريخ 8/3/1428هـ) بالسجن مدة لا تزيد على ثلاث سنوات وبغرامة لا تزيد على مليوني ريال، أو بإحدى هاتين العقوبتين، على الاستيلاء لنفسه أو لغيره على مال منقول أو سند عن طريق الاحتيال أو اتخاذ اسم أو صفة كاذبة. نص النظام (بالإنجليزية) ويتناول النظام الجزائي لجرائم التزوير (المرسوم الملكي رقم م/11 وتاريخ 18/2/1435هـ)، الذي ألغى نظام مكافحة التزوير الصادر عام 1380هـ، تزوير المحررات. نسخة النظام الجزائي (بالإنجليزية)
- الإمارات: تتناول المادتان 14 و40 من المرسوم بقانون اتحادي رقم 34 لسنة 2021 في شأن مكافحة الشائعات والجرائم الإلكترونية تزوير المستندات الإلكترونية والاحتيال عبر شبكة المعلومات. النص (بالإنجليزية)
- مصر: تتناول المواد من 211 إلى 215 من قانون العقوبات رقم 58 لسنة 1937 التزوير واستعمال المحررات المزوَّرة، وتتناول المادة 336 النصب. ترجمة القانون (بالإنجليزية)
وتحدد الجهات المختصة النص المنطبق وفق وقائع كل حالة، وقد تُعدَّل هذه النصوص، وما سبق معلومات عامة وليس استشارة قانونية.
حدّد الدفعة التي ستعتمدها
ابدأ بملف للحالة أو للفاتورة يحدد الجهة المشترية وسجل المورّد ورقم الفاتورة ونسختها والعملة ومبلغ الدفعة المقترح وتاريخ الاستحقاق. احفظ الفاتورة المستلمة مع تعليمات الدفع المرفقة. واربط بها أمر الشراء أو العقد وسجل الاستلام أو القبول والإشعارات الدائنة وسجل المدفوعات، بدلًا من الاعتماد على ملخص لها في رسالة بريد إلكتروني.
افصل مبلغ الفاتورة عن المبلغ المقترح لهذه الدفعة. فالدفعات المقدمة والأقساط السابقة والإشعارات الدائنة والخصومات قد تجعل بينهما فرقًا. وقد يلخّص كشف حساب المورّد عدة فواتير؛ فحدّد الالتزام الأصلي الذي تُسدّده قبل أن تتخذ الكشف سندًا للدفع.
إذا كانت الفاتورة غير مقروءة أو ناقصة، فاطلب المستند كاملًا عبر قناة المورّد المعتادة. وقارن الحقول المستخرجة بالأصل المرئي قبل فتح استثناء: فقراءة OCR للرقم 60 على أنه 80 خطأ استخراج إلى أن يثبت خلاف ذلك. ويتناول دليل التحقق من تعديل ملف PDF مقارنة الملفات وأسئلة التوقيع حين يستدعي المستند نفسه تحقيقًا.
إذا أثارت فاتورة ممسوحة ضوئيًا أو لقطة شاشة شكًّا محددًا في مبلغ مغيَّر أو حقل مستفيد معدَّل، فأبقِ سؤال الصورة إلى جانب فحوص المعاملة أدناه. يفحص التحقق من الصور في Fileverity الفاتورة الممسوحة أو لقطة الشاشة بحثًا عن التوليد بالذكاء الاصطناعي والتعديل الموضعي والمنشأ، ويبيّن المنطقة التي تتعلق بها كل نتيجة، ليعرف فريق الحسابات الدائنة لديك أي حقل يؤكده مع المورّد. جرّب فاتورة نموذجية في كاشف الصور بالذكاء الاصطناعي (AI Image Detector)، أو افحص الفواتير في لوحة التحكم أو عبر واجهة API لكشف الصور المولَّدة بالذكاء الاصطناعي ذاتية الخدمة، من رصيد مدفوع مسبقًا في مساحة العمل مع رصيد البدء المجاني. ولأسعار الأحجام الكبيرة، تواصل مع فريق المبيعات.
وزّع العمل على من يستطيع الإجابة. تؤكد المشتريات الشروط التجارية المعتمدة، ويؤكد قسم الاستلام أو مالك الخدمة التنفيذ، وتطابق الحسابات الدائنة المبالغ وسجل المدفوعات، ويحسم مسؤولو بيانات الموردين والموافقون على الدفع تغييرات وجهة الدفع. ولا تغني معرفة شخص واحد بالمورّد عن هذه الموافقات المنفصلة.
الفاتورة الضريبية والفاتورة الإلكترونية في السعودية والإمارات ومصر: ما الذي يؤكده التحقق وما الذي لا يؤكده
تختلف الفاتورة الإلكترونية من سوق إلى آخر، فاعرف النموذج الذي تتعامل معه قبل أن تعدّ المطابقة ناجحة. ما يلي معلومات عامة محدّثة حتى 4 نوفمبر 2026، وليس استشارة قانونية أو ضريبية؛ ويحدد محاسبك أو مستشارك الضريبي كيفية انطباقها على حالتك. ولا يشرح الدليل كيف تهيّئ منشأتك لإصدار الفواتير الإلكترونية، بل ما الذي يفعله المشتري حين تصله فاتورة ويريد أن يدفع.
السعودية: هيئة الزكاة والضريبة والجمارك (زاتكا)
تقوم الفاتورة الإلكترونية في السعودية على المادة 53 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة، وتنظمها لائحة الفوترة الإلكترونية الصادرة بقرار من مجلس إدارة الهيئة بتاريخ 4 ديسمبر 2020. وتعرّف اللائحة الفاتورة الإلكترونية بأنها فاتورة ضريبية تُنشأ بصيغة إلكترونية منظمة، وتنص على أن الفاتورة الورقية التي حُوّلت إلى صيغة إلكترونية بالنسخ أو المسح الضوئي أو أي طريقة أخرى لا تُعد فاتورة إلكترونية لأغراضها. لائحة الفوترة الإلكترونية (بالإنجليزية) لذلك عامل الصورة الممسوحة أو لقطة الشاشة التي تصلك بوصفها نسخة تحتاج إلى مطابقة، لا بوصفها الفاتورة المعتمدة نفسها.
أما التوقيت فكما يلي: أصبحت مرحلة الإصدار، أي إنشاء الفواتير الإلكترونية وحفظها، واجبة التطبيق منذ 4 ديسمبر 2021، وبدأت مرحلة الربط والتكامل، أي إرسال الفواتير إلى الهيئة، اعتبارًا من 1 يناير 2023 على مجموعات تحدد الهيئة فئاتها المستهدفة. قرار الضوابط والمتطلبات (بالإنجليزية) وتشمل المجموعة الخامسة والعشرون المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500.00 ر.س خلال أي من الأعوام 2022 و2023 و2024 و2025، وقد حدّد إعلان الهيئة 1 فبراير 2027 موعدًا لربط حلولها بمنصة الهيئة. إعلان الهيئة بتاريخ 24 يوليو 2026 (بالإنجليزية) وقد يكون مورّدك ضمن مجموعة لم يحن موعد ربطها بعد، ولذلك لا يدل غياب اعتماد الهيئة لفاتورته وحده على وجود خلل.
وفي مرحلة الربط تعتمد الهيئة الفواتير الضريبية (Clearance) قبل مشاركتها مع المشتري وتضيف إليها الختم التشفيري، بينما تُرسَل الفواتير الضريبية المبسطة إلى الهيئة (Reporting) خلال 24 ساعة من إصدارها. وتحمل كل فاتورة معرّفًا فريدًا (UUID) إلى جانب رقمها التسلسلي، وتتضمن قيمة تجزئة الفاتورة السابقة في تسلسل المُصدِر لحماية السلسلة من الحذف أو الاستبدال، ورمز QR صُمّم لإتاحة التحقق الأساسي من الفاتورة. ويحمل الرمز اسم البائع ورقمه الضريبي وتاريخ الفاتورة ووقتها ومجموعها شاملًا الضريبة ومبلغ الضريبة، إضافة إلى حقول التوقيع. ولا تتضمن حقوله المنشورة حسابًا بنكيًا للمستفيد.
وللمشتري خدمة رسمية: «التحقق من صحة الفاتورة الإلكترونية»، وتصفها الهيئة بأنها تتيح للمستخدمين التحقق بسهولة من صحة الفواتير الإلكترونية عن طريق مسح رمز الاستجابة السريعة (QR Code) الموجود على الفاتورة، وهي مجانية ومتاحة لجميع المستخدمين. الخدمة على موقع الهيئة واتّبع الخطوات التالية:
- امسح الرمز المطبوع على الفاتورة بالخدمة الرسمية، ولا تفتح رابطًا يرد في رسالة الفاتورة.
- قارن البيانات التي تظهر، أي اسم البائع ورقمه الضريبي والتاريخ والمجموع ومبلغ الضريبة، بالفاتورة التي بين يديك وبأمر الشراء وسجل المورّد. فإذا أظهر الرمز مجموعًا قدره 1,250.00 ر.س بينما تذكر الفاتورة المطبوعة 12,500.00 ر.س، فالفرق وحده سبب كافٍ لوقف الدفع. وقد يبقى رمز سليم ظاهرًا في صورة عُدّلت بياناتها المطبوعة، ولهذا تُقارَن قيم الرمز بالقيم المرئية.
- تحقق من حساب المستفيد بالاتصال عبر قناة معروفة، لأن الرمز لا يتضمنه.
الإمارات: رسالة بيانات منظمة بين مزودي خدمة معتمدين
في الإمارات، الفاتورة الإلكترونية رسالة بيانات منظمة وليست ملف PDF. تصف وزارة المالية نظام الفوترة الإلكترونية بأنه نموذج لامركزي يمر عبر مزودي خدمة معتمدين (ASP) وتُبلَّغ بيانات الفاتورة فيه إلكترونيًا إلى الهيئة الاتحادية للضرائب، وتنص على أن الصيغ غير المنظمة، ومنها PDF وملفات Word والصور والنسخ الممسوحة ضوئيًا ورسائل البريد الإلكتروني، ليست فواتير إلكترونية. صفحة الفوترة الإلكترونية في وزارة المالية (بالإنجليزية)
وبحسب القرار الوزاري رقم 244 لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية، المعدّل بالقرار رقم 66 لسنة 2026، على من تبلغ إيراداته 50 مليون درهم أو أكثر أن يطبّق النظام بحلول 1 يناير 2027 (وكان آخر موعد لتعيين مزود الخدمة المعتمد لهذه الفئة 30 أكتوبر 2026)، وعلى من تقل إيراداته عن ذلك بحلول 1 يوليو 2027، وعلى الجهات الحكومية بحلول 1 أكتوبر 2027. وتُستثنى معاملات البيع للمستهلكين إلى أن يصدر قرار آخر. القرار 244 (بالإنجليزية) والقرار 66 (بالإنجليزية)
وعليه فقد تصلك فاتورة PDF تقليدية من مورّد لم يحن بعد موعد تطبيقه. أما بعد حلول الموعد، وما لم تكن المعاملة مستثناة، فإذا وصلك ملف PDF فاسأل مورّدك، ومزود الخدمة المعتمد لديك إن وُجد، عن الرسالة المنظمة المقابلة. ولا تنقل ما تعرفه عن نموذج زاتكا، من رمز QR وختم تشفيري، إلى الإمارات؛ فالنموذجان مختلفان.
مصر: منظومة الفاتورة والإيصال الإلكتروني
تستخدم مصلحة الضرائب المصرية منظومة الفاتورة والإيصال الإلكتروني لتسجيل المستندات التي يصدرها الممولون لديها. موقع الحزمة البرمجية للمنظومة (بالإنجليزية) وتبيّن وثائق واجهتها البرمجية أن المنظومة تسند لكل مستند مقبول معرّفًا فريدًا (uuid)، وتعيد معه معرّفًا طويلًا مؤقتًا يُستخدم في طباعة المستند ويمكن الاستعلام به عن بياناته. إرسال المستندات (بالإنجليزية) وللمستند حالات منها الصالح والمرفوض والملغى، ويستطيع المستلم استرجاع المستندات الصادرة إليه بإحدى هذه الحالات. استرجاع مستند (بالإنجليزية)
ولذلك اطلب من مورّدك المعرّف الفريد للمستند المسجَّل، وتحقق عبر قنوات المصلحة من أن المستند صالح وأن مجموعه وتاريخه يطابقان النسخة التي وصلتك. ولا يعرض هذا الدليل خطوات الاستعلام لأنها قابلة للتغير، فارجع إلى تعليمات المصلحة الحالية.
ملاحظة للقارئ في مصر: إذا سجّلت المنظومة المستند بمجموع 15,000.00 ج.م بينما تحمل النسخة التي وصلتك 150,000.00 ج.م، فاعتبر الفرق استثناءً يوقف الدفع حتى يوضحه المورّد، ولو كان الملف نفسه يبدو سليمًا. وإذا اشتبهت في تزوير فاستشر مستشارك القانوني بشأن مواد قانون العقوبات المذكورة أعلاه، وراجع الفقرة الأخيرة من الدليل بشأن قانون حماية البيانات الشخصية رقم 151 لسنة 2020 ولائحته التنفيذية.
ما الذي يجيب عنه التحقق الرسمي وما الذي يبقيه مفتوحًا
| السؤال الذي تريد الإجابة عنه | ما يفيده التحقق الرسمي | ما تحتاجه بعده |
|---|---|---|
| هل الفاتورة بهذا الرقم والتاريخ والمجموع موجودة ومسجَّلة؟ | فحص أولي: مسح الرمز في السعودية، وحالة المستند في مصر، والرسالة المنظمة عبر مزود الخدمة في الإمارات | مطابقة كل حقل مع النسخة التي استلمتها |
| هل الملف أو الصورة التي وصلتني هي نفسها الفاتورة الصادرة؟ | لا، إلا بمقارنتها بالأصل | الحصول على الأصل من القناة التي يعلنها المورّد، وفحص الصورة حين تكون ممسوحة أو لقطة شاشة |
| هل سُلّمت البضاعة أو قُبلت الخدمة؟ | لا | إشعار الاستلام أو محضر القبول |
| هل الحساب في تعليمات الدفع يعود إلى المورّد؟ | لا | سجل المورّد المعتمد والاتصال عبر قناة معروفة |
| هل سُدّدت الفاتورة أو جُدولت دفعتها؟ | لا | سجلاتك وأوامر الدفع لديك |
فرّق بين حالتين. الأولى فاتورة معدّلة أو مكررة أو بلا معاملة حقيقية، وتساعد مطابقة المستندات والتحقق الرسمي على كشفها. والثانية فاتورة سليمة تمامًا، ومبلغها صحيح، وتجتاز التحقق، لكن رسالة بريد مرفقة بها تطلب التحويل إلى حساب جديد؛ وهنا لا يفيد نجاح التحقق في قرار الدفع، لأن الفاتورة ليست دليلًا على الحساب. ولا تتصل Fileverity بأنظمة هيئة الزكاة والضريبة والجمارك أو الهيئة الاتحادية للضرائب أو مصلحة الضرائب المصرية، ولا تجري الاستعلام نيابةً عنك.
وتحقق كذلك من هوية البائع على حدة: طابق الاسم القانوني والرقم الضريبي على الفاتورة مع سجل المورّد المعتمد ومع السجلات الرسمية المتاحة. ووجود المنشأة لا يعني أن الحساب الوارد في تعليمات الدفع يعود إليها.
طابق الالتزام وليس المجموع الكلي فقط
تفرّق وثائق Microsoft لنظام Dynamics 365 بين المطابقة الثنائية للأسعار والمطابقة الثلاثية التي تقارن كذلك كميات الفاتورة بإيصالات استلام المنتجات المحددة. وتصف على حدة مطابقة الرسوم ومطابقة إجماليات الفاتورة، مع تقييم الفروق قياسًا إلى حدود التفاوت المضبوطة مسبقًا. وهذه وظائف مطابقة محددة وليست حكمًا عامًا بالأصالة. نظرة عامة على مطابقة الفواتير في Microsoft (بالإنجليزية)
استخدم المقارنة التي تناسب عملية الشراء:
| بند المراجعة | يُقارن مع | يُحسم قبل الاعتماد |
|---|---|---|
| المورّد والجهة المشترية | بيانات الموردين وسجلات الشراء المعتمدة (الاسم القانوني والرقم الضريبي) | جهة خاطئة، أو سجل مورّد مكرر، أو اسم تجاري غير مفسَّر |
| الصنف وسعر الوحدة والخصم | نسخة أمر الشراء أو العقد المعتمدة | تغيّر السعر، أو اختلاف وحدة القياس، أو خصم مفقود |
| الكمية أو مرحلة الخدمة | الاستلام أو الفحص أو قبول مالك الخدمة | بضاعة غير مستلمة، أو مرفوضة، أو مخرجات غير مكتملة |
| الشحن والرسوم الأخرى | الشروط المتفق عليها والموافقة المعنية | رسم غير معتمد أو رسم سبقت فوترته |
| الضريبة والعملة | مكونات الفاتورة والمعالجة المحاسبية المعتمدة | عملة خاطئة، أو أساس ضريبي غير مفسَّر، أو فرق تقريب |
| الرصيد المتبقي | الإشعارات الدائنة والتسويات السابقة والدفعات المعلقة | فاتورة بديلة تعيد المطالبة بالمبلغ نفسه، أو دفعة قيد التنفيذ |
| وجهة الدفع | سجل المورّد المعتمد وتفويض التغيير | مستفيد أو حساب لم يُتحقق منه |
وفي الخدمات، حدّد ما يثبت القبول: اعتماد مرحلة مؤرَّخ، أو جدول ساعات عمل معتمد، أو تأكيد لفترة تقديم الخدمة. فأمر الشراء يجيز الشراء ولا يثبت أن الخدمة قُدِّمت. وفي الإنفاق بلا أمر شراء، اعتمد على العقد وعلى إجراء الاستثناء المعتمد في مؤسستك، ولا تنشئ أمر شراء بأثر رجعي لتبدو المطابقة مكتملة.
افحص الكميات تراكميًا عبر الفواتير والاستلامات المرتبطة. فإشعار الاستلام السليم لا يصلح سندًا للوحدات نفسها أكثر من مرة. سجّل بنود الاستلام التي خُصِّصت بالفعل، وما إذا كانت البضاعة المرفوضة أو المرتجعة تخفض الكمية المقبولة. وقد تكون فاتورة لكامل الطلب سابقة لأوانها حتى لو تطابقت الأسعار الإفرادية تمامًا.
تعامل مع حد التفاوت المسموح به بوصفه قاعدة اعتماد ذات نطاق محدد. فالتفاوت المسموح في التقريب لا يجيز مستفيدًا جديدًا. سجّل القاعدة المطبقة ومن يملك الموافقة على الاستثناء، ولا تعدّل الحد لمجرد تمرير هذه الفاتورة.
أعد احتساب الضريبة والعملة والنسخ المعدّلة صراحةً
أعد احتساب المجموع من الكميات والأسعار والخصومات والرسوم والضريبة المعروضة. وتحقق مما إذا كانت الخصومات تُطبَّق على كل بند أم على المجموع الفرعي، وما إذا كان الشحن يدخل في الوعاء الضريبي. وإذا كان الأساس غير واضح فاطلب توضيحًا من المورّد ومن المراجع المحاسبي المسؤول. والحساب المتسق رياضيًا لا يثبت صحة المعالجة الضريبية في الدولة المعنية.
واستخدم رمزًا صريحًا للعملة (SAR أو AED أو EGP أو USD). فالفاتورة التي تكتفي بكلمة «ريال» أو «دينار» أو «جنيه» أو «دولار» قد تحتاج إلى توضيح حين يتعامل المورّد بعملات متعددة، لأن دولًا عدة تشترك في أسماء هذه العملات. وحين يُسدَّد المبلغ بعملة أخرى، فسجّل كلًّا من الالتزام بعملة الفاتورة وأساس التحويل المعتمد ومبلغ عملة الدفع على حدة. ولا تعدّ فرق سعر الصرف تعديلًا في إجمالي الفاتورة قبل مطابقة التحويل.
وفي الفاتورة المعدّلة، اطلب سلسلة استبدال واضحة: ما الذي تغيّر، وأي نسخة تحل هذه محلها، وما إذا كان يصاحبها إشعار دائن أو إلغاء. وينظم نظام ضريبة القيمة المضافة ولائحته التنفيذية إصدار الإشعارات الدائنة والمدينة (المادة 54 من اللائحة التنفيذية في السعودية)، فاسأل محاسبك ما إذا كان التصحيح يتم بفاتورة بديلة أم بإشعار وفاتورة جديدة. أبقِ الفاتورة السابقة مرتبطة، لكن امنع النسختين من إنشاء رصيدين مستحقين. وتغيير التاريخ أو لاحقة مثل «R1» لا ينبغي أن يُنشئ تلقائيًا التزامًا ثانيًا.
ولا تكتفِ بالبحث عن تطابق تام في رقم الفاتورة. فالفحص الاختياري للتكرار الذي توثقه Oracle يجمع المورّد ونوع الفاتورة والمبلغ والعملة والتاريخ عند تفعيله. وتأكد مما يفحصه نظامك فعلًا وأي السجلات يشملها. فحص الفاتورة المكررة في Oracle Financials 26D (بالإنجليزية)
وفي الحالات التي يُحتمل فيها التكرار، افحص الالتزام الأصلي وحالة السداد. فالفواتير الدورية المتشابهة قد تكون سليمة، وقد تمثّل أسماء الملفات المختلفة الفاتورة نفسها. أدرج الدفعات المرحَّلة والمعلقة والمجدولة، وتحقق مما إذا كان الإلغاء أو العكس الذي أُبلغ عنه قد اكتمل فعلًا. فعبارة «لم تُسدَّد بعد» لا تكفي إذا كان أمر دفع قد أُدرج بالفعل في قائمة انتظار الصرف.
كيف تكشف الفواتير المكررة
لكشف الفواتير المكررة، قارن كل فاتورة واردة بما سبق استلامه واعتماده وجدولته وسداده للمورّد نفسه، مستخدمًا أكثر من رقم الفاتورة. فالتكرار المطابق هو الحالة السهلة، أما شبه المكرر فأصعب لأنه يفلت من مفتاح المطابقة التامة.
| نمط شبه التكرار | سبب إفلاته من المطابقة التامة |
|---|---|
| لاحقة أو صيغة مختلفة لرقم الفاتورة، مثل 1042 أو 1042-A أو INV-01042 | لم يعد الرقم مطابقًا تمامًا |
| الفاتورة نفسها بتاريخ جديد أو أعيد إصدارها | يختلف التاريخ أو المرجع، والالتزام واحد |
| فروق التقريب أو تحويل العملة | يختلف المبلغ بكسور صغيرة أو بسعر صرف |
| ملف PDF بالبريد مع نسخة ورقية أو ممسوحة ضوئيًا | ملفات وتخطيطات مختلفة لفاتورة واحدة |
| كشف حساب مورّد يسرد فواتير سبق سدادها | للكشف رقمه الخاص ولا يُطابَق سطرًا بسطر |
| فاتورة واحدة أُرسلت إلى شركتين من المجموعة أو إلى مركزي تكلفة | فحص محصور في جهة واحدة لا يرى النسخة الأخرى |
| مورّد واحد أُنشئ له سجلان | مفتاح المورّد مع الرقم يرى مورّدين مختلفين |
| الرقم نفسه مكتوب بالأرقام الهندية (الشرقية) في نسخة وبالأرقام الغربية في أخرى، أو اسم المورّد بالعربية مرة وبالحروف اللاتينية مرة | المطابقة التامة تقرأ النصين مختلفين |
تعمل هذه الضوابط معًا:
- فحوص التكرار في النظام: طابق على أساس مجموعة تضم المورّد ورقم الفاتورة والمبلغ والعملة والتاريخ بدلًا من الرقم وحده. فالفحص الاختياري لدى Oracle، المذكور أعلاه، يجمع المورّد ونوع الفاتورة والمبلغ والعملة والتاريخ. وتأكد مما يفحصه نظامك وعلى أي الجهات.
- توحيد الصيغ والمطابقة التقريبية: احذف البادئات وعلامات الترقيم والأصفار البادئة قبل مقارنة الأرقام، وحوّل الأرقام الهندية (الشرقية) إلى غربية، ووحّد صور الحروف العربية (الهمزات والتاء المربوطة والألف المقصورة)، واسمح بفروق صغيرة في المبلغ والتاريخ، وطابق المورّدين بالرقم الضريبي أو رقم الحساب البنكي لتكشف سجلات المورّد المكررة.
- مطابقة كشوف الحساب: طابق كشف حساب المورّد مع دفتر الأستاذ قبل الدفع، وسدّد الفواتير لا مجاميع الكشف.
- المطابقة الثلاثية: إشعار استلام 80 وحدة لا يصلح سندًا لفاتورتين بواقع 80 وحدة لكل منهما. خصّص بنود الاستلام تراكميًا كما سبق.
- البحث من جهة الدفع: افحص الدفعات المعلقة والمجدولة قبل الصرف، كما تفعل الحالة العملية أدناه.
وتفيد قيمة التجزئة للملف في حالة واحدة ضيقة. فإذا وصل المرفق نفسه مرتين، تتساوى قيمتا SHA-256، فيتبين أنه نسخة مطابقة دون قراءة أي من المستندين. أما المسح الضوئي أو ملف PDF أُعيد تصديره أو نسخة مطبوعة أُعيد إرسالها فلها بايتات وقيمة تجزئة مختلفة حتى لو أظهرت الفاتورة نفسها، لذا لا تكشف التجزئة إلا النسخ المطابقة ولا تثبت سلامة أي ملف. ويشرح دليل SHA-256 والطابع الزمني الموثوق كيف تحسب القيمة وتسجلها.
وإذا ظهرت فاتورة يُحتمل أن تكون مكررة فلا ترفضها تلقائيًا. فالفواتير الدورية بالمبلغ نفسه قد تكون سليمة. اربط الفواتير المحتمل تكرارها تحت التزام واحد، وأكد مع المورّد أي المستندات هو المعتمد، واحتفظ برصيد مستحق واحد.
تحقق من تغيير المستفيد عبر قناة معروفة
قد يُوجَّه المبلغ الصحيح إلى وجهة غير مصرح بها. قارن المستفيد المطلوب وبيانات الحساب البنكي وطريقة الدفع بسجل المورّد المعتمد. وافصل تغيير الوجهة عن استثناءات السعر أو الكمية، كي لا يؤدي حسم الخلاف التجاري إلى اعتماد تعليمات الدفع ضمنًا.
يوصي مكتب التحقيقات الفيدرالي الأمريكي بالحصول على بيانات الاتصال بالشركة من مصدر مستقل، والتحقق من أي تغيير في رقم الحساب أو إجراءات الدفع، ويعدّ الاستعجال سببًا للحذر. إرشادات FBI بشأن اختراق البريد الإلكتروني للأعمال (بالإنجليزية)
استخدم قناة الاتصال التي أُنشئت عند تأهيل المورّد، أو قناة أخرى تعتمدها مؤسستك بصورة مستقلة. ولا تأخذ رقم الاتصال من الفاتورة المشكوك فيها أو من الرسالة المرفقة بها. وتأكد من أن من اتصلت به يملك صلاحية إصدار هذا التغيير، ثم أتمم إجراء التحقق من بيانات المورّد والموافقة عليها وفق ما تعتمده مؤسستك. فلا يُعدّ صوت مألوف، ولا شخص يتعرّف على الفاتورة، تفويضًا كافيًا بمفرده.
قد يصل طلب تغيير الحساب بالبريد الإلكتروني أو عبر واتساب أو رسالة نصية، وقد يرافقه رمز QR أو رقم حساب بنكي دولي (IBAN) جديد. وهذه وسائل لنقل البيانات وليست دليلًا على أن الحساب يعود إلى المورّد، ويمكن أن يُستبدل الرمز أو الرقم في ملف أو رسالة معدَّلة. وإذا كان تطبيق بنكك يعرض اسم صاحب الحساب المستفيد قبل تأكيد التحويل، فقارنه بسجل المورّد؛ فتطابق الاسم مؤشر داعم لا يغني عن التأكيد عبر القناة المعروفة وعن الموافقة وفق إجراءاتك.
سجّل تاريخ الاتصال ومصدر القناة واسم الممثل ووظيفته والحقول التي جرى التأكد منها ومرجع طلب التغيير والمعتمِد الداخلي. احتفظ ببيانات الحساب البنكي الكاملة في سجل المورّد الخاضع للرقابة، واستخدم مراجع مقيّدة أو معرّفات مخفية جزئيًا في ملاحظات الحالة العامة. وإذا تعذر وصول الممثل المعتاد فاترك التغيير معلّقًا إلى أن يتحدد بديل مفوَّض. فالاستعجال لا يعوّض الصلاحية الناقصة.
يلخّص الشكل التالي البوابات الثلاث التي تُعتمد كل منها على حدة قبل صرف أي دفعة.
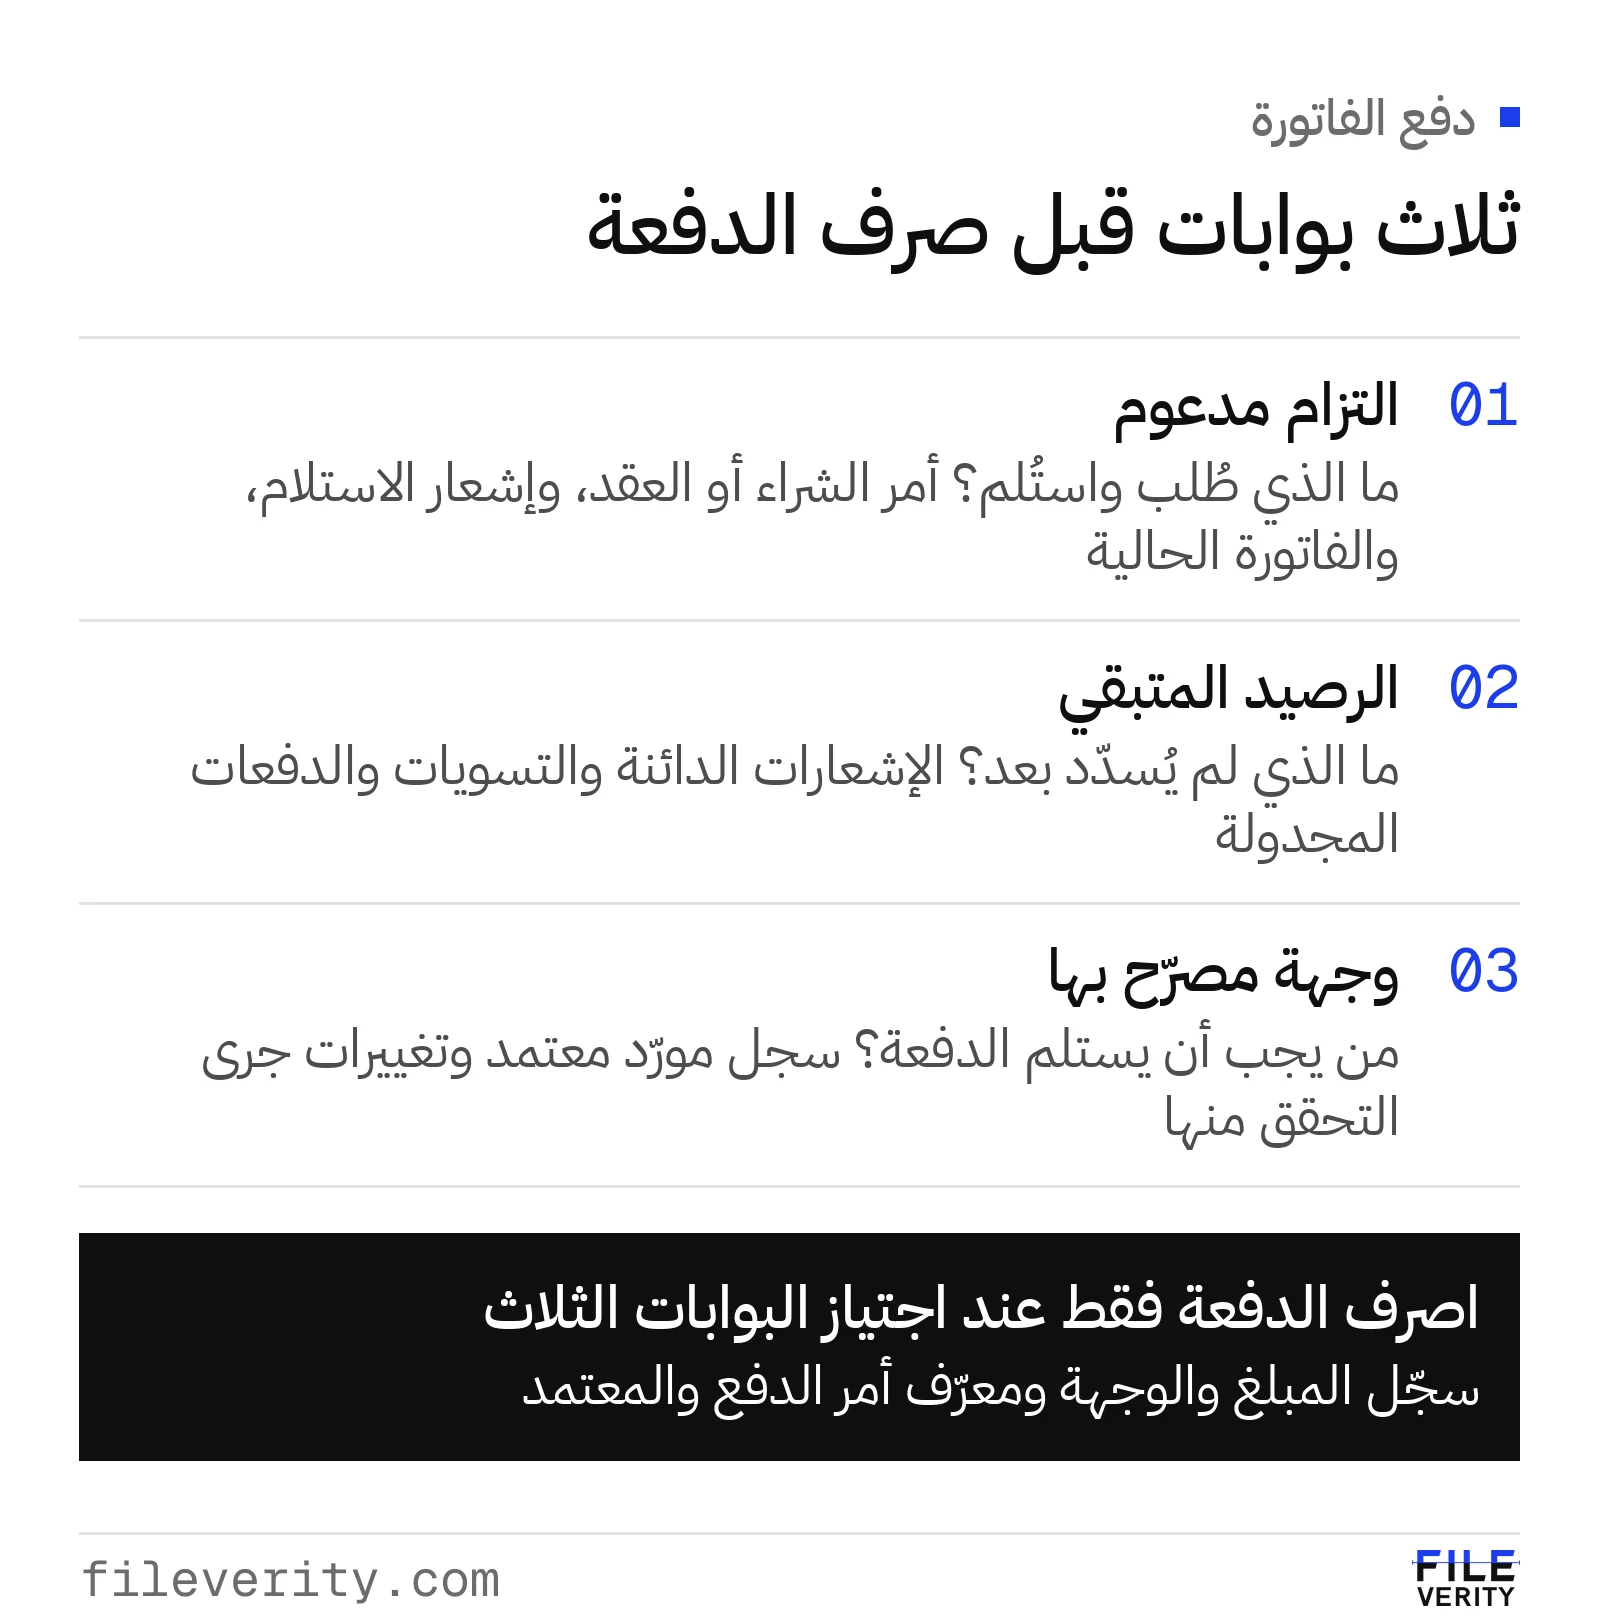
اعتمد الالتزام والرصيد المتبقي والوجهة كلًّا على حدة قبل صرف الدفعة.
عمليًا: أثبت الالتزام، واطرح التسويات المكتملة لتحديد الرصيد غير المسدد، وضع في الحسبان أوامر الدفع المعلقة قبل إنشاء دفعة أخرى، وتحقق من الوجهة. وأبقِ أي بوابة لم تُحسم ظاهرةً أمام المعتمِد الأخير.
استخدم قيمة تجزئة تشفيرية لتحديد ملف الفاتورة الذي روجع بدقة
يسجّل كل تقرير من Fileverity قيمة SHA-256 للملف الذي أُجري عليه التحليل، فيستطيع مراجع لاحق أن يتأكد من أن التقرير يخص هذا الملف بعينه؛ وتفحص صفحة التحقق من التقرير ذلك في المتصفح. ويصلح الضابط الرقابي نفسه في عمليات الحسابات الدائنة لديك: بعد أن يراجع شخص مرفقًا، كيف يثبت مراجع لاحق أن النتيجة تعود إلى تسلسل البايتات نفسه لا إلى ملف آخر يحمل الاسم نفسه؟
تحوّل خوارزمية SHA-256 المدخل إلى قيمة تجزئة طولها 256 بتًا، تُكتب عادة في 64 خانة سداسية عشرية. وهي مصمَّمة بحيث يستحيل حسابيًا إيجاد مدخلين مختلفين لهما القيمة نفسها؛ فتطابق القيمتين دليل عملي قوي على تطابق البايتات، وليس ضمانًا رياضيًا باستحالة التصادم. ويحدد معيار NIST الخوارزمية ودورها في كشف التغييرات التي تطرأ على الرسائل. NIST FIPS 180-4 (بالإنجليزية)
يوضح السجلان النصيان القصيران التاليان بترميز ASCII الحساب. ينتهي كل منهما ببايت سطر جديد LF واحد، يُشار إليه أدناه بـ \n:
| المدخل بالضبط | قيمة SHA-256 |
|---|---|
Invoice 1042 | SAR 250.00\n | 18ecf7e85deb0d89d6dbf8b3c474c3c3eb174a675c67fa67539e54b3e01d1c07 |
Invoice 1042 | SAR 251.00\n | fcca16049e1a7b0aec9e8855e1b8fd9c9d9bf165d2ec24aafd5a8cb99b1ed9a6 |
تغيير حرف واحد في المبلغ يُنتج قيمة تجزئة مختلفة. وقد يغيّرها أيضًا تغيير في نهاية السطر أو أي بايت آخر، حتى لو بدا النص المعروض متطابقًا. ولذلك فاختلاف القيمة يعني بايتات مختلفة، لا بالضرورة مبلغًا معدّلًا أو احتيالًا. فقد يُعرض ملف PDF صُدِّر حديثًا بشكل مطابق وهو يحمل بيانات وصفية أو ترتيبًا مختلفًا للكائنات.
والوجه الآخر لا يقل أهمية: الفاتورة المختلقة نفسها لها القيمة نفسها في كل مرة. فالتجزئة لا تثبت من أصدرها، ولا ما إذا كانت البضاعة قد وصلت، ولا ما إذا كان المستفيد مفوَّضًا. وهي ليست توقيعًا رقميًا، لأن قيمة التجزئة العادية لا تتضمن إقرارًا موثّقًا من جهة موقِّعة. وسجل المقارنة الموثوق ضروري: فتجزئة مرفق متنازع عليه ثم قبول قيمة مطابقة يقدمها المرسل المتنازع عليه نفسه لا يضيفان قوة إثباتية مستقلة.
في مراجعة الحسابات الدائنة، احتفظ بقيمة التجزئة مع المرفق المستلم ومرجع الحالة ونتيجة المراجعة. وعند وصول بديل، عرّفه بقيمة تجزئة مستقلة وأعد فحوص المعاملة المطلوبة؛ ولا تنقل الموافقة السابقة لمجرد أن اسم الملف لم يتغير. وإذا تغيرت القيمة فاستعن بمقارنة المستندات وسجلات المورّد لتحديد ما يهم. وإذا تطابقت فلديك صلة أقوى بين البايتات المراجَعة والنتيجة المسجَّلة، لكنك لا تزال بحاجة إلى تفويض الدفع المعتاد. وهذا هو الدور المفيد لتعريف الملف بدقة. ولحساب القيمة بنفسك على Windows أو macOS أو Linux، ولمعرفة كيف يثبّت الطابع الزمني الموثوق تاريخ تسجيل فاتورة مستلمة، اقرأ دليل SHA-256 والطابع الزمني الموثوق.
يقارن الشكل التالي بين السلسلتين: فرق حرف واحد في المبلغ يعطي قيمتي تجزئة مختلفتين تمامًا.
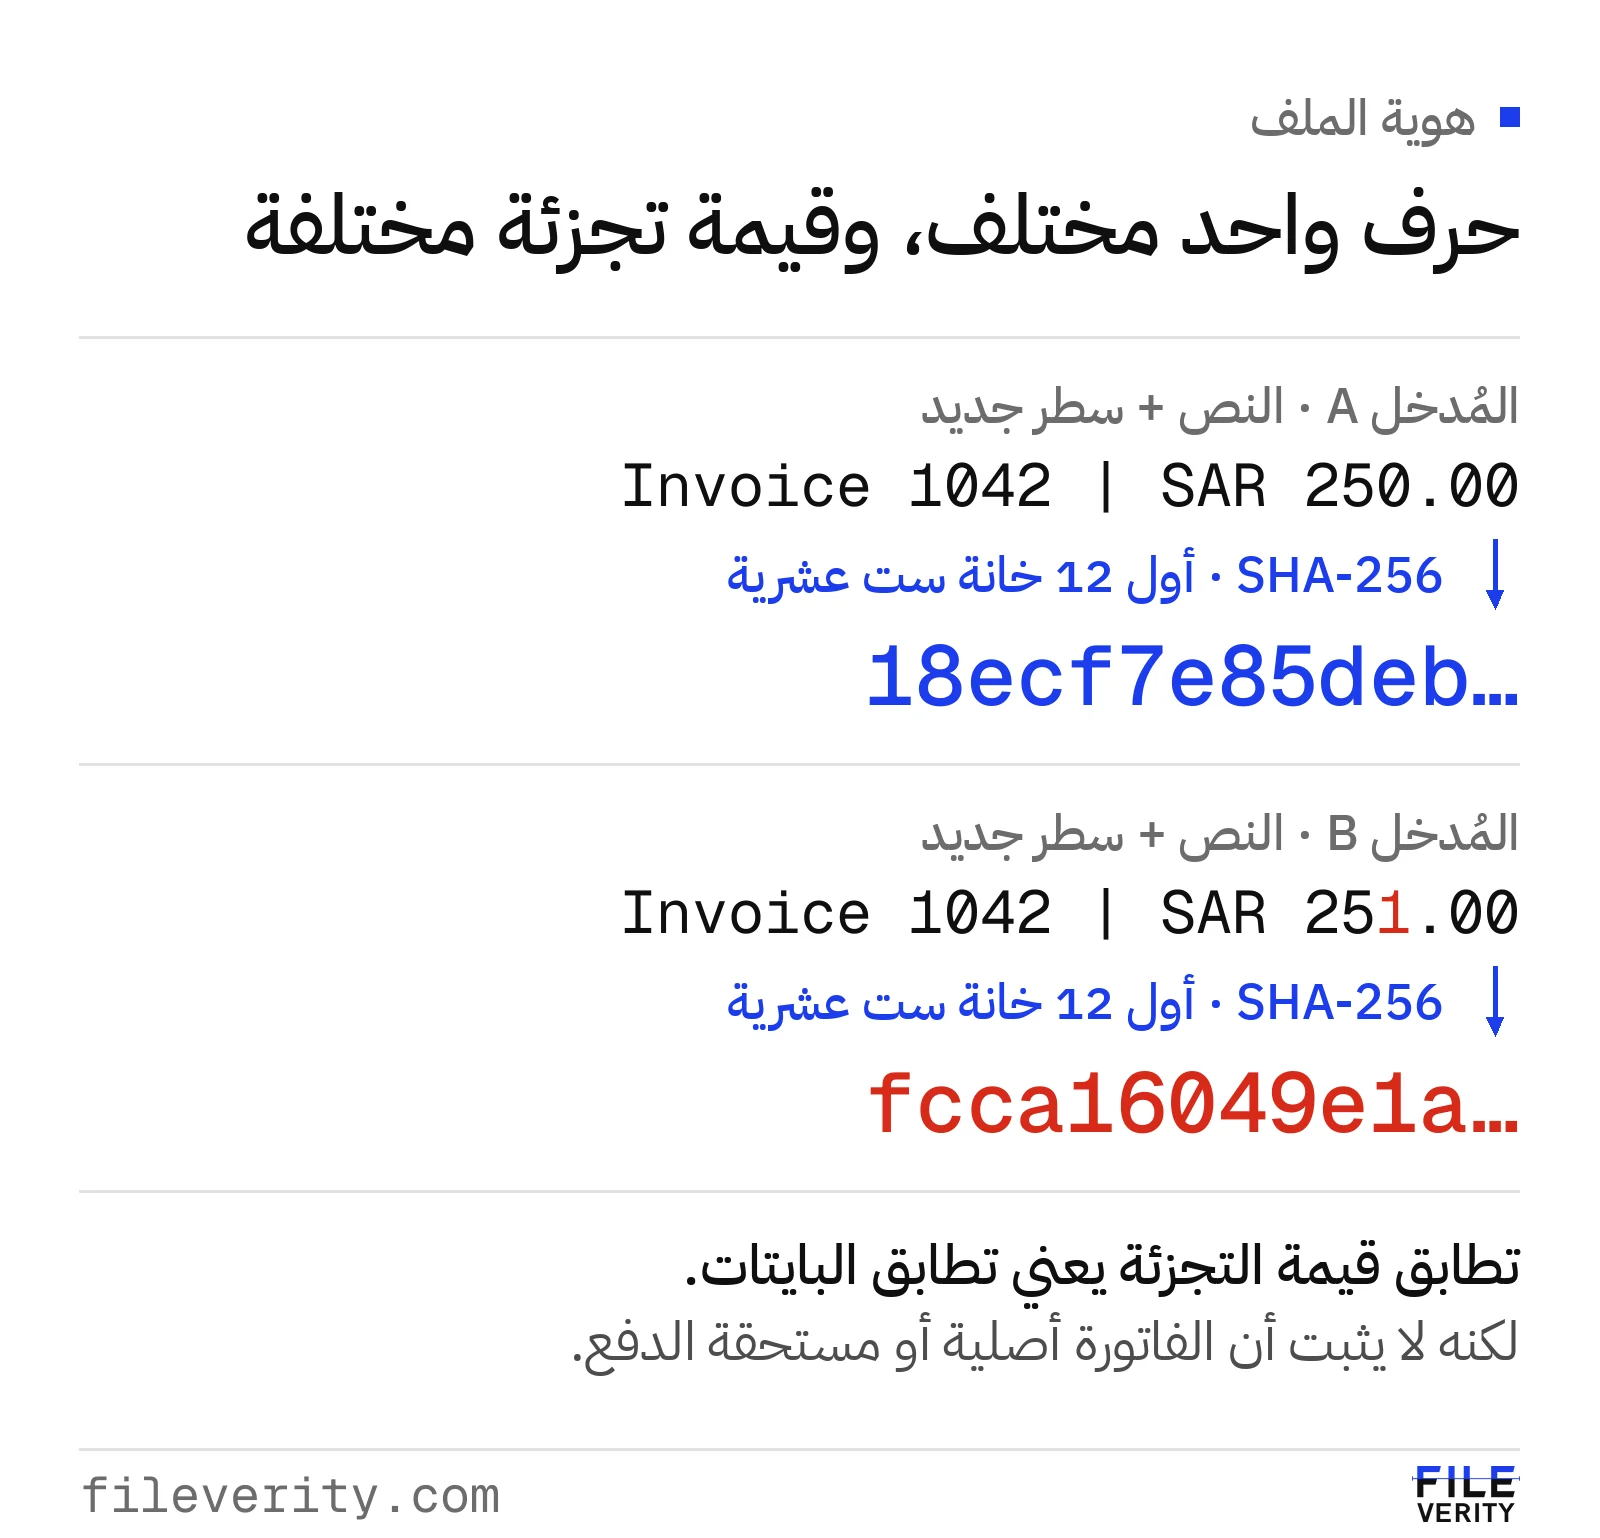
تغيير حرف واحد يُنتج قيمة SHA-256 مختلفة، فيمكن تتبع النسختين على حدة.
حالة عملية: تسليم جزئي وفاتورة بديلة ومستفيد جديد
هذه حالة افتراضية بالريال السعودي تفترض ضريبة قيمة مضافة بنسبة 15% لأغراض الحساب. يجيز العقد فوترة الوحدات المقبولة فقط، ويطبّق رسم شحن ثابتًا قدره 600.00 ر.س على التسليم الأول، وتُحتسب الضريبة على قيمة البضاعة مع الشحن بالنسبة المفترضة. ولا توجد دفعات مقدمة ولا خصومات ولا إشعارات دائنة.
يجيز أمر الشراء PO-482 شراء 100 وحدة بسعر 300.00 ر.س للوحدة، إضافة إلى رسم الشحن لمرة واحدة. ويسجّل إشعار الاستلام GR-77 قبول 80 وحدة وبقاء 20 وحدة. ومع ذلك تطالب الفاتورة INV-632 (النسخة أ) بثمن 100 وحدة كاملة:
تسوية التسليم الأول بالريال السعودي (ر.س):
| المكوّن | النسخة (أ) المستلمة (ر.س) | مبلغ التسليم الأول المدعوم (ر.س) |
|---|---|---|
| الوحدات × السعر | 100 × 300.00 = 30,000.00 | 80 × 300.00 = 24,000.00 |
| الشحن | 600.00 | 600.00 |
| الوعاء الضريبي | 30,600.00 | 24,600.00 |
| الضريبة المفترضة 15% | 4,590.00 | 3,690.00 |
| الإجمالي | 35,190.00 | 28,290.00 |
النسخة (أ) صحيحة حسابيًا، لكنها تزيد على مبلغ التسليم الأول المدعوم بمقدار 6,900.00 ر.س: 6,000.00 ر.س ثمن 20 وحدة غير مستلمة و900.00 ر.س ضريبة مرتبطة بها. وهذا استثناء في الكمية وتوقيت الفوترة، لا خطأ حسابي. ولدى المؤسسة دليل على التزام حقيقي قدره 28,290.00 ر.س، رهنًا بالفحوص المتبقية.
حسم الفرق التجاري والفاتورة البديلة
تؤكد المشتريات أنه لا يوجد شرط معتمد يجيز الفوترة المسبقة للوحدات المتبقية. ويؤكد قسم الاستلام أن GR-77 مكتمل وأنه لم تصل شحنة ثانية. ويقرّ المورّد بخطأ في الفوترة عبر بوابته المعتمدة ويصدر النسخة (ب) بمبلغ 28,290.00 ر.س وتنص صراحةً على أنها تحل محل النسخة (أ).
تربط الحسابات الدائنة النسختين تحت الالتزام نفسه، وتسجّل الاستبدال، وتتأكد من تعذّر سداد النسخة (أ) أيضًا. ويحدد المحاسب ما إذا كان الاستبدال يتم بفاتورة بديلة أم بإشعار دائن وفاتورة جديدة وفق النظام الضريبي المنطبق. وتبقى الوحدات العشرون المتبقية مفتوحة على أمر الشراء، وسيتطلب استلامها وفوترتها لاحقًا مطابقتهما الخاصة. ولا يجوز تحميل الشحن مرة أخرى لمجرد تقسيم التسليم.
يحسم هذا استثناء الكمية. لكنه لا يثبت أن رصيد الفاتورة الجديدة غير مسدد بالكامل، ولا يعني أن تفاصيل الدفع الجديدة سليمة، وقد وردت في رسالة بريد منفصلة وصلت بعد النسخة (ب).
تحديد الرصيد المتاح للدفع
يجد البحث من جهة الدفع تسوية جزئية قدرها 10,000.00 ر.س مطبّقة على INV-632، ودفعة مجدولة قدرها 18,290.00 ر.س بانتظار الصرف. وقد جُدولت الدفعة المتبقية على الالتزام المصحَّح 28,290.00 ر.س قبل أن تصل رسالة تغيير المستفيد. وتؤكد الخزينة أن التسوية الأولى اكتملت ولم تُعكس.
الرصيد غير المسدد هو 28,290.00 ر.س ناقص 10,000.00 ر.س، أي 18,290.00 ر.س. غير أن هذا الرصيد كله مغطًّى بأمر الدفع المجدول. ولذلك يجب ألا تنشئ الحسابات الدائنة دفعة أخرى بمبلغ 18,290.00 ر.س، ومن باب أولى ألا تنشئ دفعة جديدة بمبلغ 28,290.00 ر.س من النسخة (ب). ويُحجز أمر الدفع المجدول إلى أن يُحسم استثناء الوجهة.
تسوية حالة السداد بالريال السعودي (ر.س):
| الحالة | المبلغ (ر.س) | الأثر في قرار الصرف |
|---|---|---|
| الالتزام المدعوم | 28,290.00 | الالتزام الحالي المصحَّح |
| تسوية مكتملة | 10,000.00 | تخفض الرصيد غير المسدد |
| الرصيد غير المسدد | 18,290.00 | لا يزال مستحقًا، رهنًا بضوابط الصرف |
| أمر دفع مجدول قائم | 18,290.00 | يغطي هذا الرصيد بالفعل؛ لم يُسدَّد بعد |
| أمر دفع إضافي يجب إنشاؤه | 0.00 | يُراجع أمر الدفع القائم ويُصرف مرة واحدة فقط |
يلخّص الشكل التالي الحساب كله، من قيمة الفاتورة إلى قرار الصرف.
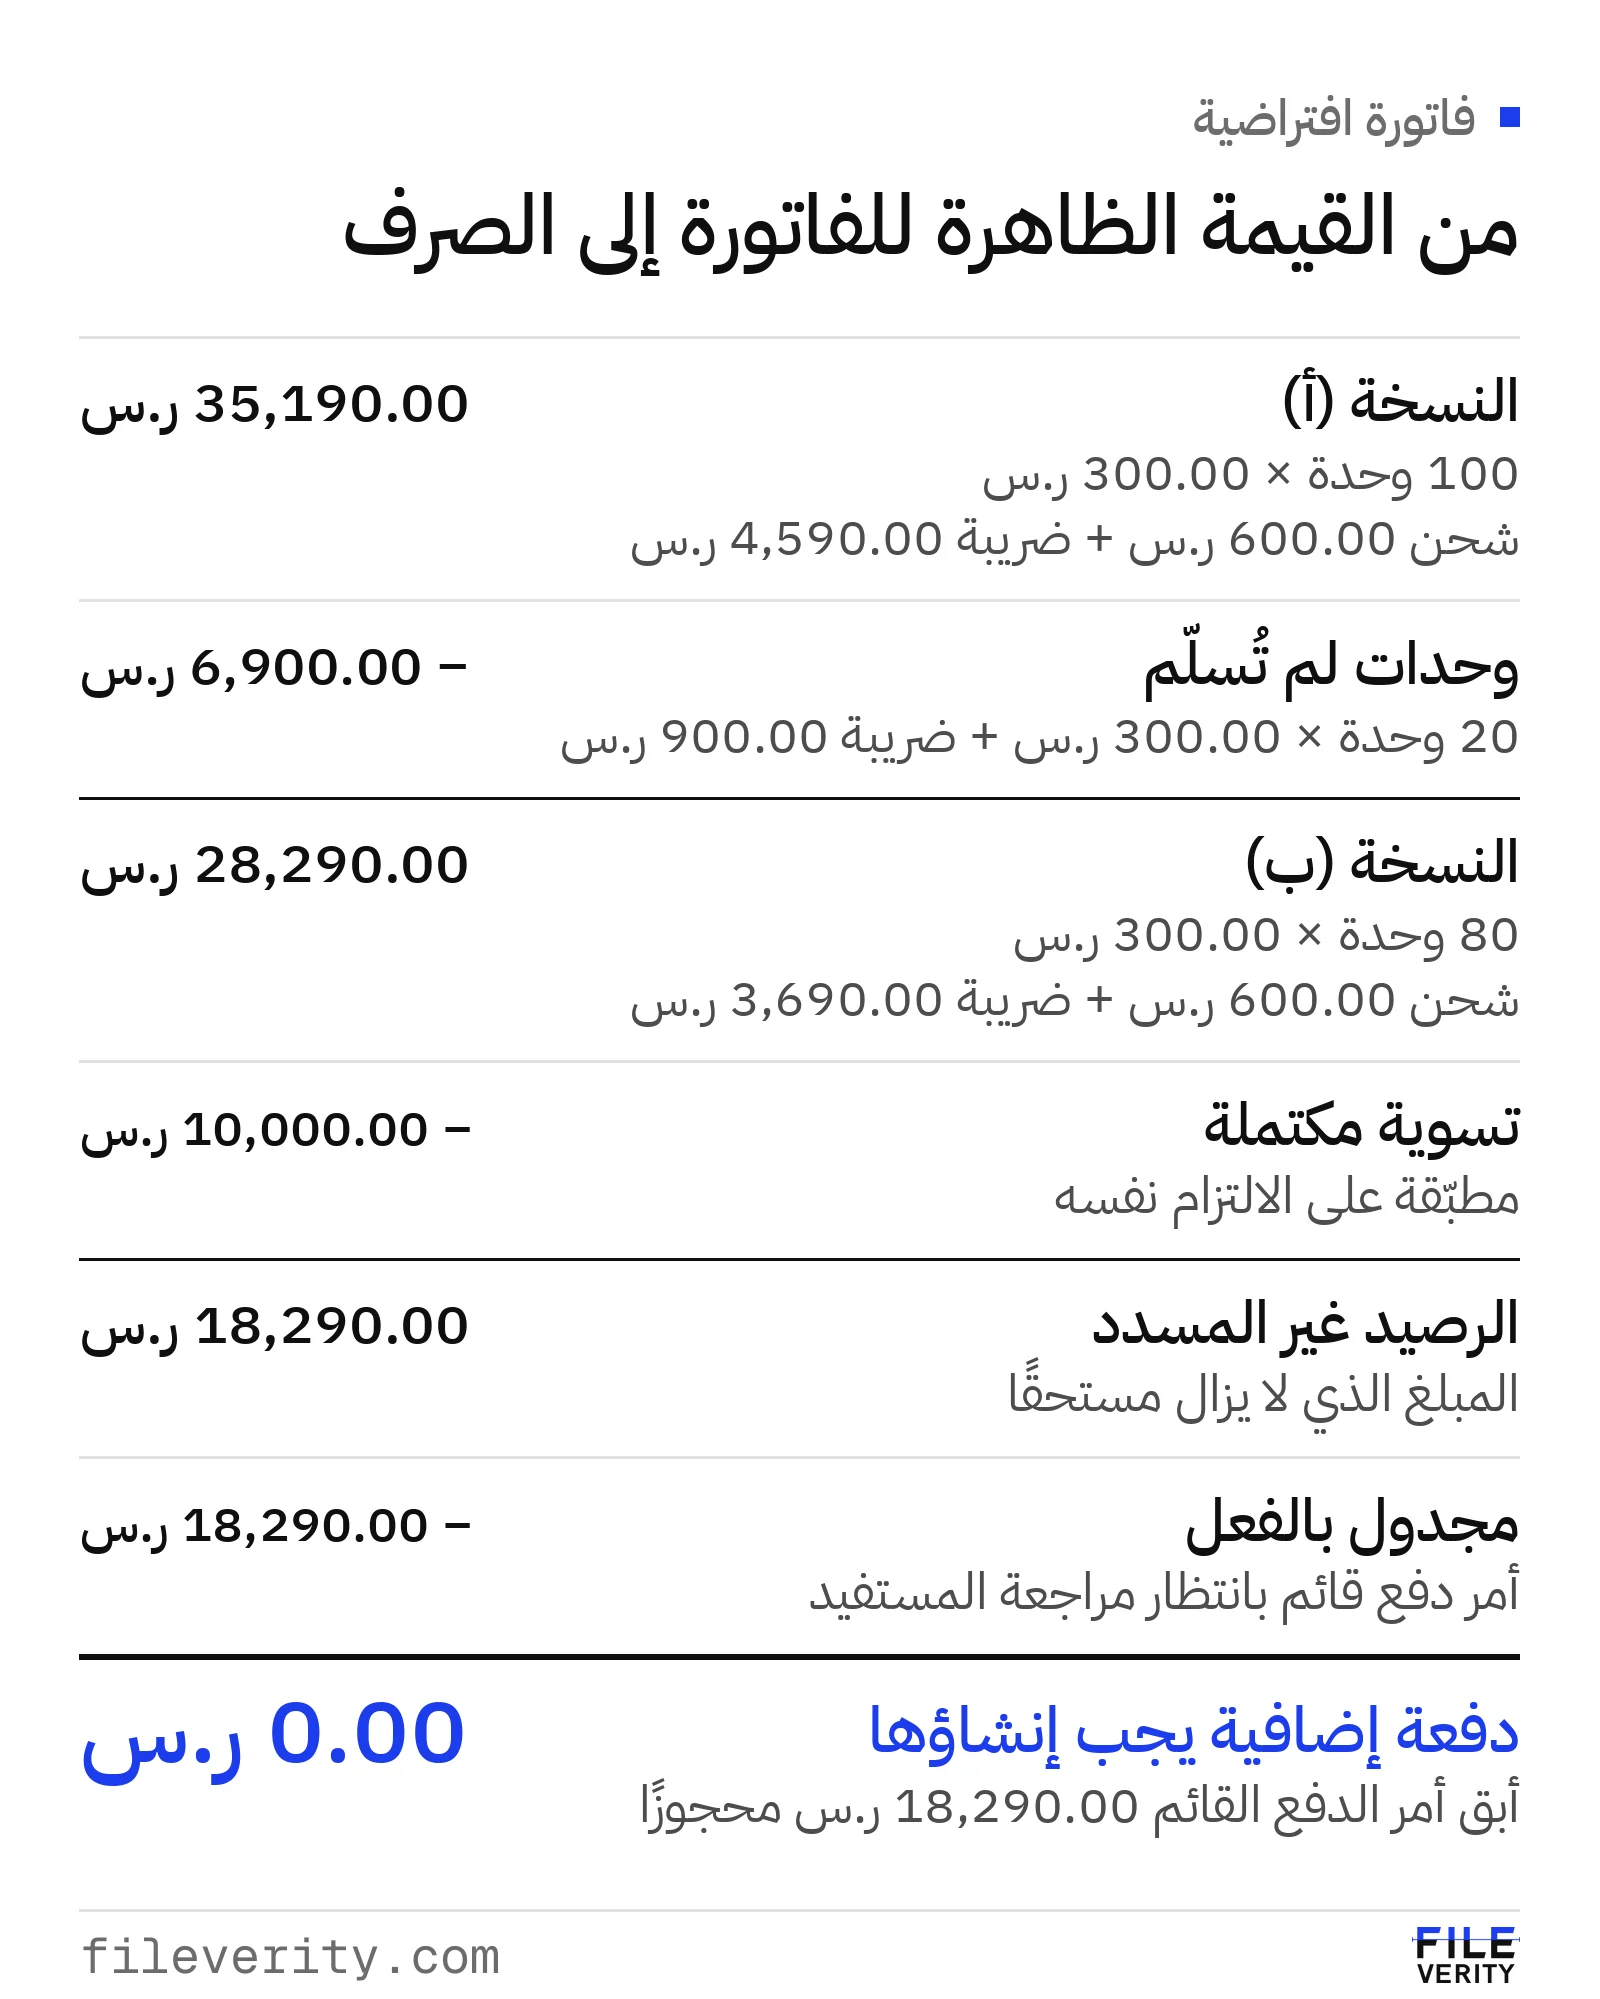
الرصيد 18,290.00 ر.س مجدول بالفعل. أبقِ أمر الدفع هذا محجوزًا لمراجعة المستفيد بدلًا من إنشاء دفعة أخرى.
حسم تعليمات المستفيد على حدة
تطلب الرسالة الجديدة الدفع إلى مستفيد يختلف عن سجل المورّد المعتمد. تتصل الحسابات الدائنة بجهة الاتصال المالية لدى المورّد عبر بيانات التأهيل المسجلة، وتتأكد من صلاحية من تتحدث إليه، وتسأل تحديدًا عن تغيير المستفيد وعن الفاتورة INV-632. وتؤكد جهة الاتصال المالية لدى المورّد النسخة (ب) وتنفي أنها طلبت حسابًا جديدًا؛ ويُحفظ هذا التأكيد في سجل الحالة.
تحتفظ الحسابات الدائنة بالرسالة المتنازع عليها وتحيل تعليمات الدفع التي نفاها المورّد إلى مسؤول الأمن أو الاستجابة للاحتيال المعيّن. ويدعم التأكيد استنتاجًا ضيقًا: المورّد يعترف بالفاتورة المصحَّحة لكنه لا يفوّض الوجهة الجديدة. ولا يثبت من أرسل الرسالة ولا كيف أُنتجت.
ثم يتحقق معتمِد الدفع من وجهة المورّد القائمة عبر الضوابط المطلوبة، ويفحص المستفيد الفعلي في أمر الدفع المحجوز، ويعتمد صرف دفعة واحدة قدرها 18,290.00 ر.س إلى تلك الوجهة. وتُغلق الاستثناءات الأخرى بأدلتها. وإذا ظل تأكيد الوجهة معلقًا، فتبقى الدفعة محجوزة رغم أن المبلغ مدعوم.
يُظهر السجل النهائي إذن ثلاث نتائج متمايزة: خطأ كمية عادي صُحّح، ودفع مكرر جرى تفاديه بالعثور على أمر الدفع المجدول، وطلب وجهة غير مصرح به رُفع إلى جهة الاستجابة. أما وسم الفاتورة كلها «مزوَّرة» فيحجب الالتزام الصحيح وقرار الدفع الفعلي.
إذا وصل طلب تغيير الحساب على هيئة لقطة شاشة، أو وصلت الفاتورة على هيئة صورة ممسوحة، فمرِّرها عبر التحقق من الصور: يبيّن التقرير ما إذا كانت كتلة بيانات الحساب البنكي قد عُدّلت، ويسجّل الملف الذي فُحص تحديدًا، بينما تبقى مكالمة المورّد هي التي تحسم الوجهة.
استخدم مصفوفة استثناءات بشروط إغلاق واضحة
| النتيجة | الإجراء الفوري | الدليل اللازم لصرف الدفعة المتأثرة |
|---|---|---|
| وحدات تتجاوز الاستلام المقبول | الإحالة إلى المشتريات والاستلام | قبول إضافي، أو فاتورة مصحَّحة، أو أساس تعاقدي مفوَّض |
| اختلاف السعر أو الضريبة أو العملة | مطابقة المكوّن بدقة | تغيير معتمد أو تصحيح موثَّق مع مراجعة محاسبية عند الحاجة |
| فاتورة بديلة أو مكررة محتملة | ربط النسخ وسجلات الدفع | التزام مستحق واحد؛ وتسوية المبالغ السابقة والمعلقة |
| وجهة جديدة غير مؤكدة | حجز الدفعة المتأثرة وإحالة التغيير إلى مسار تغيير بيانات المورّد | تأكيد عبر قناة أُنشئت بصورة مستقلة مع ممثل مفوَّض لدى المورّد، مع الموافقة المطلوبة على الوجهة |
| المورّد ينفي تعليمات الدفع | حظر تعليمات الدفع المتنازع عليها وتصعيدها | أن يحدد المسؤولون مسار الدفع المسموح به وكيفية الاستجابة |
| صورة فاتورة غير معتادة | حفظ المصدر وفحص الحقول المؤثرة | دليل مؤيد يحسم الحقل المؤثر، أو قرار مفوَّض في الحالة غير المحسومة |
اقصر الحجز على الإجراء المتأثر وفق سياسة مؤسستك. والدفع الجزئي خيار فقط حين تكون الحصة المدعومة والمعالجة التعاقدية والتخصيص والموافقة صريحة. ولا ترتجل دفعة ناقصة بطرح بند متنازع عليه إذا ظلت الضريبة أو الإشعارات الدائنة أو قبول المورّد للتخصيص غير واضحة.
كلّف شخصًا بكل بند مفتوح وحدّد له موعدًا نهائيًا. وينبغي أن يوضح طلبك للمستندات الداعمة الفرق بدقة:
تطالب الفاتورة INV-632 بثمن 100 وحدة بينما يسجّل GR-77 قبول 80 وحدة. يُرجى تأكيد أساس الفوترة أو إصدار فاتورة بديلة توضح ما تحل محله.
وهذا أيسر في الحسم من أن تسأل: هل الفاتورة «حقيقية»؟
احتفظ بسجل اعتماد دفع قابل لإعادة الاستخدام
| حقل السجل | الإدخال المطلوب |
|---|---|
| الهوية والنطاق | الحالة، والجهة المشترية، والمورّد، والفاتورة ونسختها، والعملة، والدفعة المقترحة |
| المصادر | المستند الأصلي كما ورد، والمرجع الحالي لدى المورّد، وأمر الشراء/العقد، والاستلام والقبول |
| المطابقة | الكميات، وأسعار الوحدة، والخصومات، والشحن، والأساس الضريبي، والإشعارات الدائنة، والحسابات |
| سجل الدفع | التسويات المكتملة، وعمليات العكس المتحقق منها، وأوامر الدفع المعلقة، ونطاق البحث |
| صلاحية المستفيد | مرجع الوجهة المعتمدة، وطلب التغيير، والقناة المستقلة، والممثل المفوَّض الذي أكّد التغيير |
| الاستثناءات | الفرق بدقة، والمسؤول، والدليل المطلوب، والموعد النهائي، والتصرف النهائي |
| الاعتماد | المبلغ المتبقي المستحق، ومعرّف أمر الدفع، ومرجع المستفيد، والمعتمِد، والوقت |
| الإغلاق | حالة الصرف أو الحجز أو الإلغاء، والأدلة المحفوظة، والمتابعة المتبقية |
حدّث حالة الدفع قبل الصرف إذا استغرق التحقيق وقتًا. فقد يكون أحد الزملاء قد أدرج أمر دفع آخر في قائمة انتظار الصرف أثناء بقاء الحالة مفتوحة. وسجّل المبلغ الفعلي المصروف ومرجع الوجهة، لا مجرد النية السابقة في اعتمادهما.
الأسئلة الشائعة
ما الفاتورة المكررة؟
الفاتورة المكررة طلب دفع ثانٍ لالتزام سبقت فوترته أو اعتماده أو سداده. وقد تكون إعادة إرسال مطابقة، أو شبه مكررة بتغيير في الرقم أو التاريخ أو الصيغة أو المبلغ، وقد تنشأ من خطأ مورّد حسن النية أو من محاولة متعمدة للحصول على الدفع مرتين. وتُعالَج الحالتان بالطريقة نفسها: اربط المستندات تحت التزام واحد وادفع مرة واحدة.
كيف تمنع الدفع المكرر؟
افحص كل فاتورة بحسب المورّد والرقم والمبلغ والعملة والتاريخ، وابحث في الدفعات المعلقة والمجدولة قبل الصرف، وطابق كشوف حساب المورّد مع دفتر الأستاذ. احتفظ بسجل واحد لكل مورّد، واحظر النسخة السابقة حين تحل محلها فاتورة بديلة. وحدّث حالة الدفع قبيل الصرف مباشرة، لأن أمر دفع آخر قد يكون أُدرج في قائمة انتظار الصرف أثناء التحقيق.
ما الفرق بين الاحتيال في الفواتير والاحتيال في المدفوعات؟
الاحتيال في الفواتير يتعلق بالمستند: فاتورة كاذبة أو معدّلة أو مكررة. أما الاحتيال في المدفوعات فهو الفئة الأوسع من المخططات التي ترسل المال إلى جهة خاطئة، ومنها فاتورة حقيقية غُيّرت بيانات حسابها البنكي على يد من اخترق بريدًا إلكترونيًا. وقد تجمع الحالة الواحدة بينهما، ولذلك يُعتمد المبلغ ووجهة الدفع كلٌّ على حدة.
هل يوقف التحقق من الفاتورة الاحتيال في المشتريات؟
جزئيًا فقط. تكشف فحوص ما قبل الدفع تغيير المستفيد والفواتير المعدّلة أو المكررة والفواتير التي لا أمر شراء ولا استلام وراءها. أما التواطؤ في العطاءات والعمولات غير المشروعة والتواطؤ بين المشتري والمورّد فتنتج مستندات متطابقة، فتحتاج إلى قواعد المنافسة في العطاءات والفصل بين المهام والمراجعة.
كيف أتحقق من الفاتورة الإلكترونية السعودية (زاتكا)؟
استخدم خدمة «التحقق من صحة الفاتورة الإلكترونية» لدى هيئة الزكاة والضريبة والجمارك، وهي تتيح التحقق بمسح رمز QR الموجود على الفاتورة. ثم قارن ما يظهر، أي اسم البائع ورقمه الضريبي والتاريخ والمجموع شاملًا الضريبة ومبلغ الضريبة، بالفاتورة التي بين يديك وبأمر الشراء. وتذكّر أن الرمز لا يتضمن حساب المستفيد، فتحقق من الحساب بالاتصال عبر قناة معروفة.
هل يعني نجاح التحقق من الفاتورة الإلكترونية أنه يمكنني تحويل المبلغ؟
لا. يفيد نجاح التحقق في الفحص الأولي للفاتورة نفسها فقط. وهو لا يبيّن ما إذا كانت البضاعة سُلّمت، ولا ما إذا كانت الفاتورة سُدّدت، وبوجه خاص ما إذا كان الحساب في تعليمات الدفع يعود إلى المورّد. ويتطلب التحويل اجتياز البوابات الثلاث معًا: التزام مدعوم بالمستندات، ورصيد متبقٍّ، ووجهة مصرح بها.
كيف أعرف أن الفاتورة مزوَّرة؟
لا توجد علامة واحدة حاسمة. افحص بالتتابع: هل تطابق الفاتورة أمر الشراء أو العقد وسجل الاستلام؛ وهل يطابق التحقق الرسمي (رمز QR في السعودية، أو حالة المستند في مصر، أو الرسالة المنظمة عبر مزود الخدمة في الإمارات) النسخة التي استلمتها؛ وهل يطابق الاسم القانوني والرقم الضريبي والحساب سجل المورّد؛ وإذا كانت الفاتورة ممسوحة أو صورة فهل تخلو من مؤشرات التعديل. التحقق الناجح يبيّن أن الفاتورة موجودة، ولا يغني عن بقية الخطوات. وبالنسبة إلى الإيصالات وصور التحويلات، انظر دليل اكتشاف الإيصالات المزوَّرة.
ماذا أفعل إذا حُوِّل المبلغ إلى حساب غير مصرح به؟
تواصل فورًا مع البنك المنفِّذ لطلب استرداد التحويل، وبلّغ الجهة المختصة في بلدك في أقرب وقت، مرفقًا الفاتورة والرسائل وسجل الاتصال المحفوظ. ثم راجع كيف مرّ طلب تغيير الحساب دون تأكيد عبر قناة معروفة، وأدرج هذه الخطوة في سجل الاعتماد.
أضف تحليل الصور حيث يجيب عن سؤال متبقٍّ
تتضمن بعض حالات الحسابات الدائنة فواتير ممسوحة ضوئيًا أو صورًا أو لقطات شاشة فيها تغييرات مريبة في المبالغ أو في حقول المستفيد. ويمكن أن يدعم التحقق من الصور التحقيق في أسئلة التوليد أو التعديل أو المنشأ. وهو لا يثبت التسليم أو إصدار الفاتورة أو ملكية الحساب أو صلاحية الدفع، ولا تُسقط نتيجة مطمئنة الحاجة إلى معالجة إشعار استلام غير مطابق أو مستفيد جرى تغييره. وإذا ظهرت على الملفات علامات تزوير المستندات بالذكاء الاصطناعي، فاقرأ كذلك دليل كشف تزوير المستندات.
فلنفترض مثلًا أن فحوص المطابقة المعتادة تُظهر تطابق المبالغ، لكن تقييمًا للصورة يثير شكًّا موضعيًا في كتلة المستفيد في مسح ضوئي. يمكن لهذه النتيجة أن توجّه طلب نسخة الفاتورة المحفوظة لدى المورّد ومقارنة حقول الدفع. فإذا تطابقت النسخة فسجّل هذه النتيجة وأتمم التحقق من أي سؤال متبقٍّ عن التفويض عبر ضوابط الوجهة المعتمدة. وإذا لم تتوفر نتيجة تقنية صالحة للاستخدام، فتابع المسار القائم على السجلات نفسه.
وفي استثناءات صور الفواتير التي تتكرر، جرّب التحقق من الصور في Fileverity على عيّنات مصرح بها تمثل ما يرد إلى مؤسستك: نسخ ممسوحة ضوئيًا عادية، ولقطات شاشة، وتعديلات موضعية معروفة، وصور مستندات مولَّدة. حدّد سؤال مراجعة واحدًا لكل عيّنة، مثل: هل يستدعي القلق في حقل المبلغ طلب النسخة المحفوظة لدى المورّد؟ ثم قيّم ما إذا كان المراجعون قادرين على اختيار طلب سجلات مفيد استنادًا إلى التقرير.
يسجّل تقرير Fileverity قيمة تجزئة SHA-256 للملف المفحوص وحالة التحقق من الطابع الزمني، فيدخل فحص الصورة في سجل اعتماد الدفع نفسه مع فحوص المطابقة. أرسل إلينا عيّنة من فواتيرك الاستثنائية ونستعرض مع فريقك التقرير على حالات حقيقية؛ تواصل مع فريق المبيعات بشأن أسعار الأحجام الكبيرة والتكامل المخصص. ويمكن لفريقك أيضًا تشغيل هذه الفحوص في لوحة التحكم أو عبر واجهة API لكشف الصور المولَّدة بالذكاء الاصطناعي ذاتية الخدمة، وتجد الأسعار الحالية بالدولار الأمريكي في صفحة الأسعار. وإذا كانت الملفات تتضمن بيانات شخصية، فاسأل إدارتك القانونية عن كيفية انطباق قوانين حماية البيانات الشخصية عليها، ومنها نظام حماية البيانات الشخصية في السعودية (بالإنجليزية) والمرسوم بقانون اتحادي رقم 45 لسنة 2021 في الإمارات (بالإنجليزية) والقانون المصري رقم 151 لسنة 2020 ولائحته التنفيذية (ملخص بالإنجليزية)، وذلك قبل رفع الملفات إلى أي خدمة تحليل، ومنها Fileverity. تحلل Fileverity الملفات على خوادم تشغّلها Entogo في تورنتو بكندا، وتحذفها بعد اكتمال التحليل. وتوضح صفحة الثقة والأمان كيفية التعامل مع البيانات، بما في ذلك النشر الخاص لعملاء Enterprise عند الطلب.
بقلم Yang Zheng · مراجعة Bill Liu