Dokumente
Gefälschte Belege erkennen: KI-Quittungen, geänderte Beträge und doppelte Erstattung
Bewirtungs- und Reisekostenbelege prüfen: KI-generierte Quittungen, geänderte Summen, doppelte Einreichung und fehlende Zahlungsnachweise im Fallbeispiel.
Veröffentlicht · Aktualisiert · 17 Min. Lesezeit
Auf dieser Seite
Um gefälschte Belege zu erkennen, gleichen Sie den eingereichten Beleg mit der Spesenabrechnung ab, rechnen Summe und Umsatzsteuer nach und suchen nach früheren Erstattungen. Bestätigen Sie den Vorgang über eine unabhängige Quelle, etwa die Händlerkopie oder Kartenabrechnung. Eine Bildanalyse sucht nach KI-Erzeugung und Bearbeitungsspuren. Die Erstattung hängt zusätzlich davon ab, wer bezahlt hat, was gekauft wurde und welche Beträge bereits erstattet wurden.
Ein überzeugender Beleg kann zu einer unberechtigten Erstattung gehören, ein unscharfes Foto zu einer völlig korrekten. Für Reisekosten- und Spesenprüfung, Kreditorenbuchhaltung und Interne Revision lautet die nützliche Frage deshalb: Was muss feststehen, bevor diese Ausgabe erstattet wird?
Auf einen Blick
| Frage | Kurzantwort |
|---|---|
| Woran erkennt man einen gefälschten Beleg? | Selten am Bild allein. Rechnen Sie Positionen, Umsatzsteuer und Summe nach, gleichen Sie Kartenzahlung und frühere Abrechnungen ab und holen Sie bei Abweichungen die Kopie des Händlers ein. |
| Kann ein KI-generierter Beleg vollständig aussehen? | Ja. Fehlende oder widersprüchliche Pflichtangaben sind ein Grund nachzufragen, aber kein Beweis. |
| Welche Angaben gehören auf einen Bewirtungsbeleg? | Ort, Tag, Teilnehmer, Anlass und Höhe; bei Gaststätten die maschinell erstellte, registrierte Rechnung mit den Angaben nach § 6 KassenSichV. Details im Abschnitt zum Bewirtungsbeleg. |
| Wie findet man doppelte Erstattungen? | Über die Erstattungs- und Zahlungshistorie, nicht über den Bildvergleich. Ein guter Suchschlüssel ist die Transaktionsnummer der Kasse. |
| Was leistet Fileverity hier? | Die Bildprüfung untersucht Fotos und Scans auf KI-Generierung und Bearbeitung. Fileverity prüft bei geeigneten Scanseiten außerdem erkannte Beträge und Datumsangaben; die KI-Textanalyse setzt ausreichend Fließtext voraus. |
Vier Probleme trennen, bevor Sie ein Werkzeug wählen
„Gefälschter Beleg“ fasst mehrere Fehler mit unterschiedlichen Lösungen zusammen. In derselben Abrechnung kann mehr als einer vorkommen.
| Vermutetes Problem | Was festzustellen ist | Hilfreichster nächster Nachweis |
|---|---|---|
| KI-generierter Beleg | Ob das Bild synthetisch erzeugt wurde und ob ihm ein tatsächlicher Kauf zugrunde liegt | Eingereichte Datei, Bildanalyse und unabhängig beschaffter Zahlungs- oder Händlernachweis |
| Geändertes Feld | Ob Summe, Datum, Händler oder Position von der Quelle abweichen | Kopie des Restaurants oder Händlers zum selben Vorgang, Vergleich der wesentlichen Felder |
| Doppelte Einreichung eines echten Belegs | Ob dieselbe Ausgabe ein zweites Mal erstattet oder bezahlt werden soll | Frühere Abrechnungen, Erstattungsstatus, Umsätze der Firmenkreditkarte, Aufteilungen |
| Nicht belegter Kauf | Ob Kauf und betrieblicher Anlass belegt sind | Zahlungsnachweis, Einzelaufstellung, Anlass, erforderliche Genehmigung |
Ein doppelt eingereichter Beleg kann vollständig echt sein. Umgekehrt kann ein erfundener Kauf mit einem Bild belegt werden, das keine sichtbaren Ungereimtheiten zeigt. Halten Sie beide Möglichkeiten in der Akte auseinander: Ein Befund über Pixel beantwortet keine Frage nach früherer Erstattung.
Unterscheiden Sie außerdem eine KI-Fälschung von einem zulässig erzeugten digitalen Beleg. Manche Spesen- und Kartensysteme erstellen digitale Belege aus Transaktionsdaten, und viele Kassen geben elektronische Belege aus. Ein systemerzeugter Beleg braucht eine dokumentierte Quelle und eine passende interne Regel; sein digitales Aussehen allein ist kein Befund.
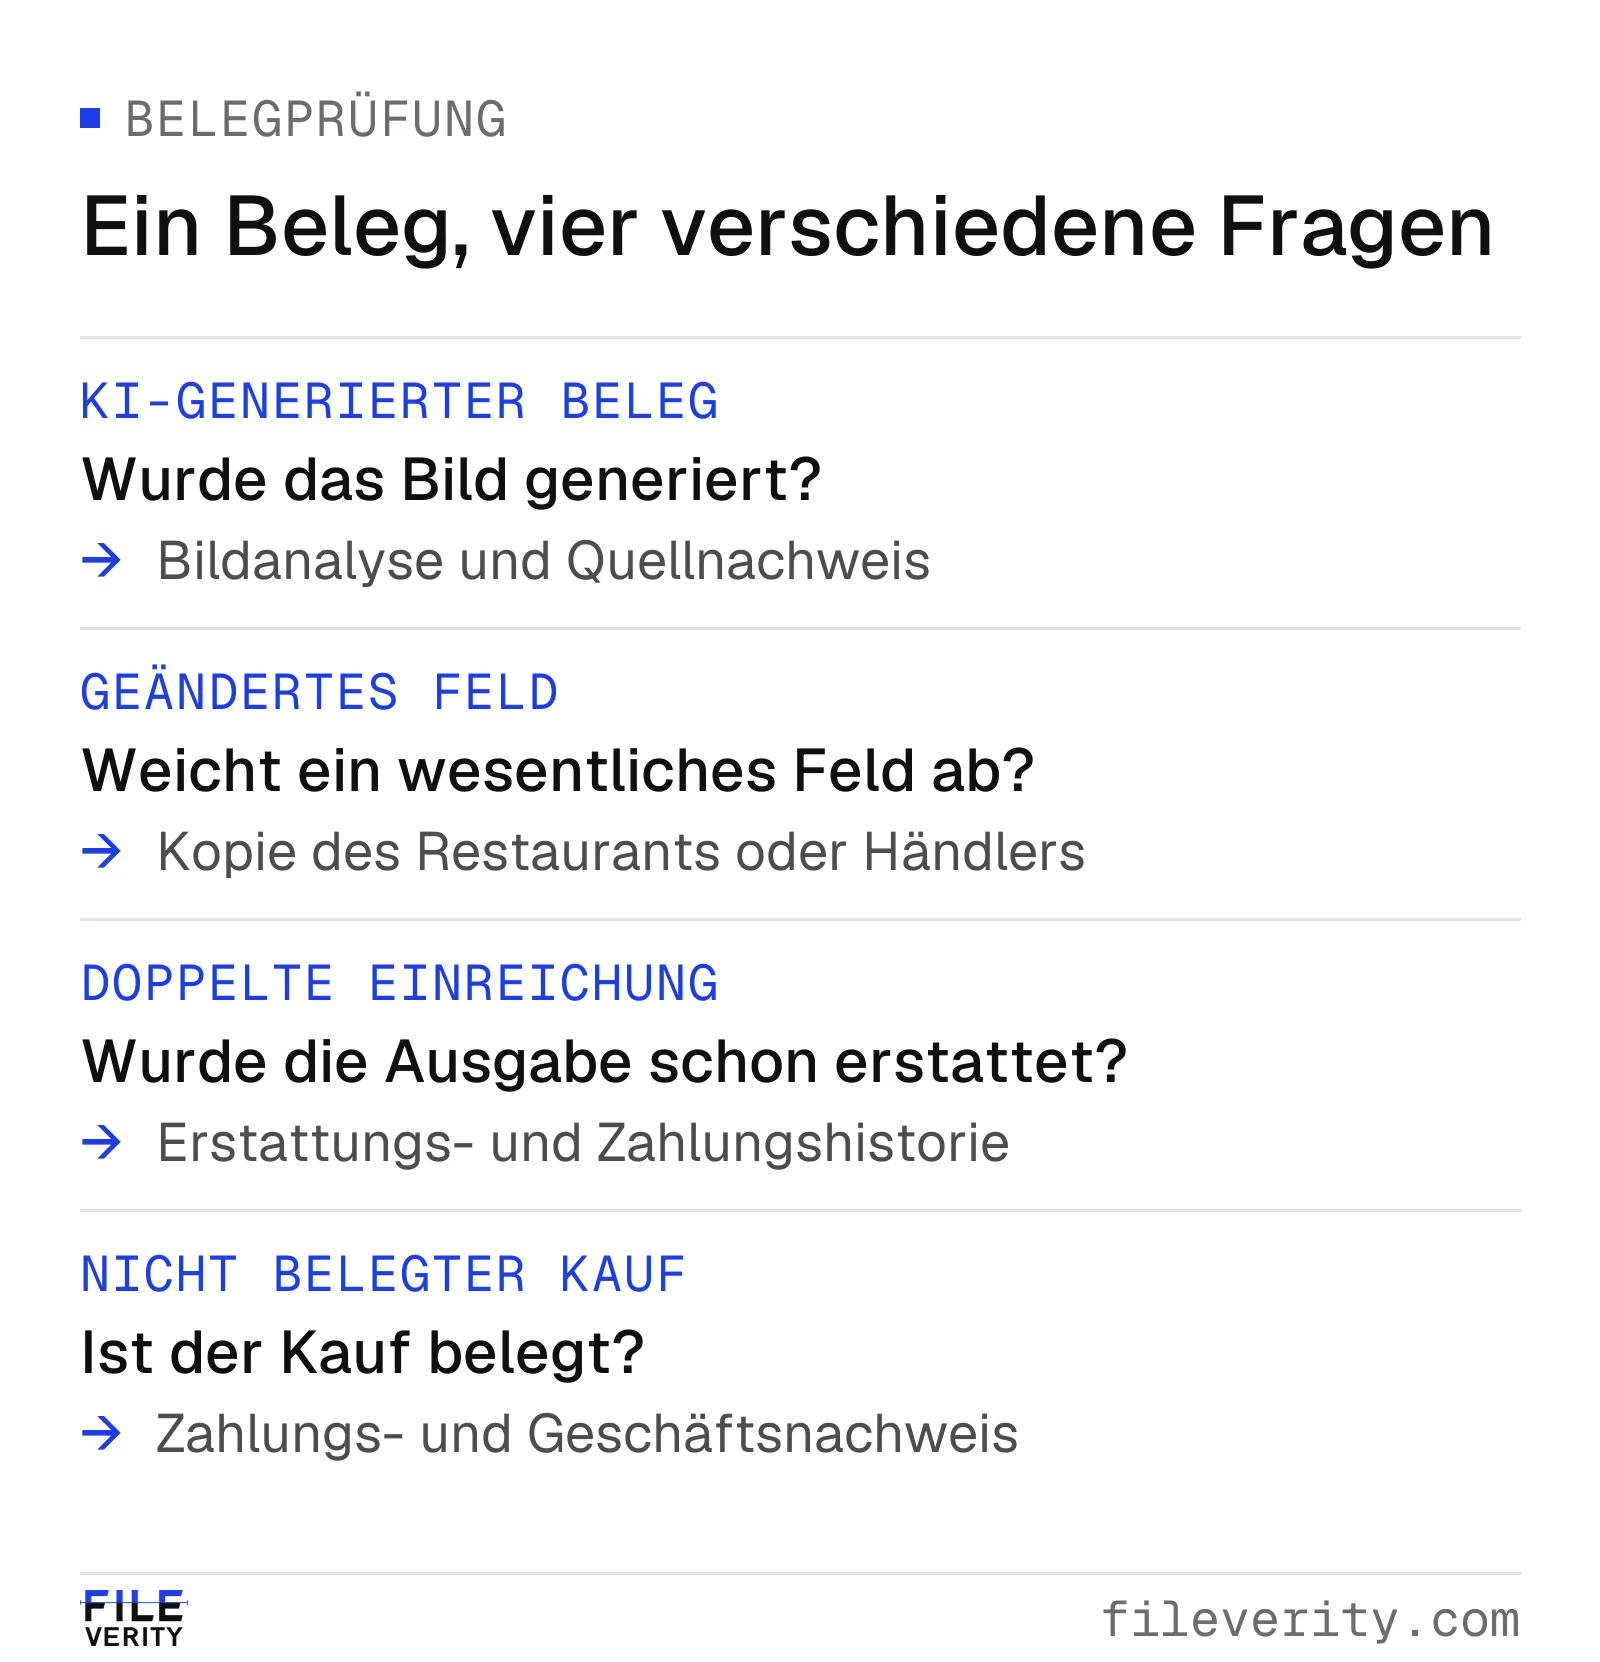
Ein Beleg kann mehrere Prüfungen erfordern: Bildherkunft, Richtigkeit der Felder, frühere Erstattung und Nachweis des Kaufs.
Wo Einzelbelege in der Reisekostenabrechnung entscheiden
Nicht jede Mahlzeit auf Dienstreise wird über einen Restaurantbeleg abgerechnet. Steuerlich werden Mehraufwendungen für die eigene Verpflegung von Arbeitnehmern nur nach Maßgabe von Pauschalen berücksichtigt, im Inland 14 Euro für An- und Abreisetage sowie Abwesenheiten von mehr als 8 Stunden und 28 Euro für volle Abwesenheitstage; gestellte Mahlzeiten kürzen die Pauschale (§ 9 Abs. 4a EStG). Wie Ihr Unternehmen erstattet, regelt Ihre Reisekostenrichtlinie.
Einzelbelege entscheiden vor allem bei der Bewirtung von Geschäftspartnern, bei Übernachtung, Taxi, Bahn, Parken und Auslagen für Material. Dort lohnt die genaue Prüfung, und dort setzt dieser Leitfaden an.
Was ein ordnungsgemäßer Bewirtungsbeleg enthält – und was eine Fälschung verrät
Stand: 28.10.2026. Keine Rechtsberatung.
Aufwendungen für die Bewirtung von Personen aus geschäftlichem Anlass sind steuerlich nur zu 70 Prozent abziehbar, soweit sie angemessen und Höhe und betriebliche Veranlassung nachgewiesen sind. Dafür sind Ort, Tag, Teilnehmer, Anlass und Höhe schriftlich anzugeben; bei Bewirtung in einer Gaststätte genügen Angaben zu Anlass und Teilnehmern, die Rechnung ist beizufügen (§ 4 Abs. 5 Satz 1 Nr. 2 EStG).
Das Bundesfinanzministerium hat die Anforderungen an Bewirtungsbelege mit Schreiben vom 19.11.2025 überarbeitet; die Neufassung gilt bereits ab 1.1.2025. Nach der Zusammenfassung von EY gilt unter anderem: Die Bewirtungsrechnung kann digital als E-Rechnung oder sonstige Rechnung vorliegen, Papierbelege dürfen digitalisiert werden, und ein digitaler Eigenbeleg ist mit der Rechnung digital zu verbinden. Belege in anderer Form, etwa handschriftlich oder nur maschinell erstellt, erfüllen die Nachweisvoraussetzungen nicht. Übersteigt die Rechnung 250 Euro, muss der Name des Bewirtenden aus der Angabe des Leistungsempfängers ersichtlich sein (EY, Überarbeitetes BMF-Schreiben zu Bewirtungsbelegen, 20.11.2025). Nutzt das Restaurant ein Kassensystem mit zertifizierter technischer Sicherheitseinrichtung (TSE), werden nach Darstellung der IHK Osnabrück nur damit abgesicherte Rechnungen anerkannt (IHK Osnabrück, Hinweise zu Bewirtungsbelegen, Stand Januar 2026). Maßgeblich ist der Wortlaut des BMF-Schreibens; klären Sie Einzelfragen mit Ihrer Steuerabteilung.
Die 250-Euro-Grenze entspricht der Kleinbetragsrechnung: Bis zu diesem Gesamtbetrag genügen Name und Anschrift des leistenden Unternehmers, Ausstellungsdatum, Menge und Art der Leistung sowie Entgelt und Steuerbetrag in einer Summe mit dem anzuwendenden Steuersatz (§ 33 UStDV).
Welche Angaben ein Kassenbeleg aus einem elektronischen Aufzeichnungssystem trägt, regelt § 6 KassenSichV: unter anderem Name und Anschrift des Unternehmers, Datum der Belegausstellung sowie Zeitpunkt von Vorgangsbeginn und Vorgangsbeendigung, Menge und Art der Leistung, die Transaktionsnummer, Entgelt und Steuerbetrag mit dem anzuwendenden Steuersatz, die Seriennummer des Aufzeichnungssystems und der Sicherheitseinrichtung, der Prüfwert und der fortlaufende Signaturzähler. Diese Angaben müssen ohne maschinelle Hilfe lesbar, aus einem QR-Code auslesbar oder in einer E-Rechnung enthalten sein (§ 6 KassenSichV).
Seit 1.1.2026 gilt für Restaurant- und Verpflegungsdienstleistungen dauerhaft der ermäßigte Steuersatz von 7 %, ausgenommen die Abgabe von Getränken, die weiter mit 19 % besteuert wird (§ 12 Abs. 2 Nr. 15 UStG; ZDH, Ermäßigter Umsatzsteuersatz für die Gastronomie ab 1.1.2026). Ein Restaurantbeleg vom Oktober 2026 über Speisen und Getränke weist deshalb typischerweise zwei Steuersätze aus.
Daraus ergeben sich praktische Prüffragen. Keine davon beweist für sich eine Fälschung; jede ist ein Grund, gezielt nachzufragen.
| Prüfpunkt | Prüffrage | Wenn es nicht passt |
|---|---|---|
| Steuersätze | Speisen mit 7 %, Getränke mit 19 % (Belege ab 1.1.2026)? | Altes Belegmuster, Fehler der Kasse oder nachträglich erstellter Beleg: Kopie des Restaurants anfordern |
| Steuerbeträge | Passt jeder ausgewiesene Steuerbetrag zum Bruttobetrag seines Satzes? | Ein geänderter Gesamtbetrag lässt die Steuerbeträge oft unverändert zurück |
| Summe | Ergeben die Positionen die ausgewiesene Summe? | Genaue Differenz benennen und nachfragen |
| TSE-Angaben | Sind Transaktionsnummer, Seriennummern, Zeitpunkte und Signaturzähler vorhanden und lesbar oder als QR-Code enthalten? | Kein Beweis: auch Kassen fallen aus. Aber ein Anlass, die Kopie des Restaurants anzufordern |
| Zeitpunkte | Liegen Vorgangsbeginn und -ende im Zeitfenster der Reise und des Termins? | Mit Reiseplan, Kalender und Kartenumsatz abgleichen |
| Bewirtender | Ist bei mehr als 250 Euro der Name des Bewirtenden ersichtlich? | Steuerlicher Mangel, nicht unbedingt Fälschung: an die Buchhaltung geben |
| Form | Handschriftliche Quittung statt Kassenbeleg? | Für den Bewirtungsnachweis nicht ausreichend; interne Regel anwenden |
Die Transaktionsnummer und die Seriennummern lassen sich, wenn nötig, mit der Kopie des Restaurants abgleichen. Fordern Sie diese Kopie über einen unabhängig ermittelten Kontakt an, nicht über eine Telefonnummer oder E-Mail-Adresse, die auf dem fraglichen Beleg steht. Ein KI-generierter Beleg kann alle genannten Felder enthalten und trotzdem keinem echten Vorgang entsprechen.
Mit einer brauchbaren Einreichung beginnen
Sichern Sie das empfangene Bild oder den Anhang, bevor Sie zuschneiden, markieren oder eine Texterkennung laufen lassen. Bewahren Sie Abrechnungsnummer, einreichende Person, Einreichungszeitpunkt und bekannte Herkunft zusammen mit der Datei auf und arbeiten Sie an einer Kopie. Ist der Beleg ein Screenshot, fordern Sie die Original-E-Mail des Händlers, den heruntergeladenen elektronischen Beleg oder das vollständige Kamerafoto an, wenn das eine wesentliche Lücke schließt.
Erfassen Sie Händler, Datum, Belegnummer, Währung, Positionen, Steuersätze und Steuerbeträge, Summe und Zahlungsart. Vergleichen Sie die erkannten Werte mit dem sichtbaren Beleg. Ein fehlendes Komma oder eine falsch gelesene Ziffer ist zunächst ein Erkennungsfehler, bis die Quelle etwas anderes zeigt. Lassen Sie nicht zu, dass eine Texterkennung aus unscharfen 18,60 € stillschweigend 186,00 € macht.
Lesen Sie den ganzen Beleg, bevor Sie entscheiden, welcher Betrag erstattungsfähig ist. Eine Hotelrechnung führt Anzahlung, Leistungen und Ausgleich getrennt auf; ein Restaurant kann einen Zwischenbeleg und einen Endbeleg ausgeben. Ein abgeschnittener Fuß, in dem Steuerbeträge oder TSE-Angaben stehen würden, ist ein Grund, den vollständigen Beleg anzufordern, nicht der Beweis einer Täuschung.
Entscheiden Sie dann, ob die Einreichung brauchbar, unvollständig oder für die beabsichtigte Prüfung ungeeignet ist. Sind wesentliche Felder nicht lesbar, behandeln Sie den Vorgang als unvollständigen Nachweis. Weitere Detektorläufe auf demselben unlesbaren Bild beantworten die fehlende Zahlungsfrage selten.
Beleg, Abrechnungsposition und Zahlung abstimmen
Nehmen Sie drei getrennte Vergleiche vor. Erstens die interne Rechnung des Belegs: Mengen, Preise, Rabatte und Positionen müssen die Summe ergeben, und die ausgewiesenen Steuerbeträge müssen zu den Bruttobeträgen je Steuersatz passen. Zweitens den Abgleich von Beleg und beantragtem Betrag samt Währung. Drittens den Abgleich mit dem Zahlungsnachweis, unter Berücksichtigung dokumentierter Unterschiede wie Trinkgeld, geteilter Zahlung oder Währungsumrechnung.
Erfinden Sie keinen Steuersatz, damit die Rechnung aufgeht. Arbeiten Sie mit den tatsächlich ausgewiesenen Beträgen und fragen Sie bei unerklärten Positionen nach. Bei Fremdwährung bewahren Sie beide Währungen, die Umrechnungsgrundlage und gesondert abgerechnete Gebühren auf. Ein Unterschied zwischen einem Beleg in Schweizer Franken und einer Kartenbelastung in Euro ist kein Befund einer geänderten Summe.
Automatische Abgleiche in Spesensoftware helfen, doch lesen Sie genau, was ein Status bedeutet. Viele Systeme vergleichen Betrag, Datum oder Händler eines Belegs mit dem Kartenumsatz und melden fehlende Angaben oder mögliche Dubletten. Ein Status wie „abgeglichen“ beschreibt diese Bedingungen. Er belegt weder die Herkunft des Bildes noch die Erstattungsfähigkeit. Klären Sie, welche Prüfungen in Ihrer Konfiguration tatsächlich aktiv sind.
Geht die Rechnung nicht auf, benennen Sie die genaue Lücke: „Die ausgewiesene Summe übersteigt die Positionen um 45,00 €.“ Geht sie auf, prüfen Sie weiter. Auch ein gefälschter Beleg kann rechnerisch stimmen.
Dieselbe Ausgabe über alle Erstattungswege suchen
Eine Dublettenprüfung braucht die Erstattungs- und Zahlungshistorie, nicht nur einen Bildvergleich. Durchsuchen Sie frühere und offene Abrechnungen nach Händler, Datum, Betrag, Währung und Beleg- oder Bestellnummer. Bei Kassenbelegen ist die Transaktionsnummer zusammen mit der Seriennummer des Kassensystems ein besonders guter Suchschlüssel, weil sie auch bei einem neuen Foto desselben Belegs gleich bleibt. Beziehen Sie Umsätze der Firmenkreditkarte und andere Erstattungswege ein, auf die Sie Zugriff haben. Ein exakter Dateitreffer ist nützlich, aber ein zweites Foto, ein Ausschnitt oder ein Export desselben Kaufs hat andere Bytes.
Klären Sie für jeden möglichen Treffer den zugrunde liegenden Vorgang und seinen Status. Wurde die frühere Abrechnung ausgezahlt, abgelehnt, zurückgezogen oder ersetzt? Ist der neue Eintrag eine Korrektur, eine zulässige Aufteilung oder eine zweite Forderung über den ganzen Betrag? Zwei Beschäftigte können denselben Bewirtungsbeleg zu Recht anhängen, wenn sie unterschiedliche Anteile abrechnen; erst die Gesamtaufteilung und der Zahlungsnachweis zeigen, ob ein Betrag doppelt erstattet würde.
Dokumentieren Sie den Umfang Ihrer Suche. „Kein Treffer in den Abrechnungen dieses Monats“ ist enger als „nicht früher erstattet“. Waren Daten aus einem anderen Spesensystem oder einer übernommenen Gesellschaft nicht verfügbar, halten Sie diese Lücke fest. Eine Suche kann keine Daten entlasten, die sie nie durchsucht hat.
Bildbefunde gezielt zur Absicherung nutzen
Konzentrieren Sie sich auf die Felder, die über die Erstattung entscheiden: Betrag, Datum, Händler, Positionen. Ungewöhnliche Ausrichtung von Ziffern, uneinheitliche lokale Schärfe oder ein auffälliger Bereich um die Summe können eine genauere Prüfung rechtfertigen. Auch normale Aufnahme und Verarbeitung erzeugen aber ungleichmäßige Bilder. Beschreiben Sie die Beobachtung, ohne einen Urheber oder eine Absicht zu unterstellen.
Ein Befund zu Herkunft oder Bearbeitung des Bildes hilft bei der Priorisierung, vor allem wenn zunächst keine verlässliche Vergleichsquelle vorliegt. Bewahren Sie Datei, Ergebnis und Prüfdatum auf. Klären Sie, ob das Ergebnis eine wahrscheinliche Generierung, eine mögliche Bearbeitung, Herkunftsdaten oder schlicht unzureichende Belege betrifft; jede dieser Aussagen verlangt einen anderen nächsten Schritt.
Für Fotos und Scans von Belegen eignet sich die Bildprüfung von Fileverity. Die kostenlose Bildprüfung für KI-Bilder nimmt JPEG, PNG oder WebP bis 10 MB und 40 Megapixel entgegen und liefert Risikostufe und Handlungsempfehlung. Die Analyse der Bildforensik markiert bearbeitete Bereiche mit Pixelkoordinaten, auch nach erneutem Speichern in Originalqualität oder einem Export als PNG oder WebP, und gibt „Nicht bestimmbar“ aus, wenn die Beleglage nicht reicht. Laden Sie nach Möglichkeit die Originaldatei hoch; Screenshots und erneut komprimierte Kopien verlieren Spuren wie Metadaten und Content Credentials. Was dann noch möglich ist, beschreibt der Ratgeber Screenshots und komprimierte Bilder auf KI prüfen.
Für lokale Bearbeitungen an Belegen, Formularen und Tabellen nutzen Sie die Bildprüfung. Die KI-Textanalyse innerhalb der Dokumentenprüfung setzt zusammenhängenden Fließtext voraus; Fileverity untersucht bei geeigneten Scanseiten zusätzlich Beträge und Datumsangaben. Bei einem elektronischen Beleg als PDF betreffen die Fragen eher Dateistruktur, Signatur und spätere Änderungen; dazu passt der Ratgeber PDF auf Echtheit prüfen. Lieferantenrechnungen vor der Zahlung behandelt Rechnung vor der Zahlung prüfen.
Lässt sich der Betrag direkt über eine Kopie des Händlers klären, holen Sie diese über ein freigegebenes Händlerportal oder einen unabhängig ermittelten Kontakt ein. Bestätigen lassen Sie Belegnummer oder Transaktionsnummer, Datum, Währung und Endbetrag einschließlich etwaiger Stornos oder Korrekturen. Eine zweite Datei aus derselben strittigen Quelle ist eine weitere Einreichung, keine unabhängige Bestätigung.
Wie die JPEG-Quantisierung die Bearbeitungsgeschichte eines Belegs verraten kann
Zu den Verfahren der Bildforensik von Fileverity gehört die Untersuchung von JPEG-Komprimierungsspuren. Doppelte Quantisierung ist eines der Prinzipien dahinter: Wird ein Bild mehrfach gespeichert, kann sich die statistische Verteilung seiner kodierten Werte verändern. Ob diese Prüfung greift, hängt vom Dateiformat und vom Analyseumfang ab.
Beim üblichen verlustbehafteten JPEG wandelt der Encoder Blöcke von 8 × 8 Bildpunkten mit der diskreten Kosinustransformation (DCT) in Frequenzkoeffizienten um. Jeden Koeffizienten teilt er durch eine Quantisierungsstufe und rundet. Beim Dekodieren wird die ganze Zahl wieder mit der Stufe multipliziert; der verworfene Rest ist verloren. Der JPEG-Standard legt diesen Ablauf aus Transformation und Quantisierung fest (ITU-T T.81, Abschnitte 4.3 und A.3).
Vereinfacht lautet die Quantisierung mit Rekonstruktion für einen Koeffizienten Qq(c) = q × round(c/q). Nehmen Sie einen gedachten Koeffizienten von 37:
| Weg | Rechnung | Rekonstruierter Koeffizient |
|---|---|---|
| Einmal gespeichert mit Stufe 6 | 6 × round(37/6) | 36 |
| Zuerst gespeichert mit Stufe 10 | 10 × round(37/10) | 40 |
| Danach erneut gespeichert mit Stufe 6 | 6 × round(40/6) | 42 |
Beide Wege enden mit derselben Stufe und trotzdem bei unterschiedlichen Werten. Die Rechnung blendet Rundungen im Pixelbereich und weitere Encoder-Schritte aus. Über viele Koeffizienten hinweg kann aufeinanderfolgende Quantisierung Verteilungsmuster erzeugen, die Hinweise auf eine frühere Komprimierung geben. Die Forschung zeigt, dass unterschiedliche JPEG-Verläufe in montierten Bildern lokale Spuren hinterlassen können (Farid, „Exposing Digital Forgeries from JPEG Ghosts“).
Für einen Beleg zählt, ob ein lokaler Komprimierungsbefund ein wesentliches Feld betrifft, etwa die Summe, oder nur zeigt, dass der ganze Anhang erneut gespeichert wurde. Auch Spesensoftware kann Einreichungen beim Hochladen neu komprimieren. Ein lokaler Unterschied kann eine harmlose Ursache haben, und manche Verläufe hinterlassen nur schwache oder mehrdeutige Spuren. Fehlt das Signal, ist eine Summe damit nicht als echt bewiesen.
Das praktische Ergebnis ist deshalb eine gezielte Nachweisanforderung: das fragliche Feld mit der Kopie des Händlers vergleichen. Fragen Sie einen Anbieter, ob die JPEG-Prüfung tatsächlich gelaufen ist, ob sich das Ergebnis auf erneutes Speichern des ganzen Bildes oder auf eine lokale Unstimmigkeit bezieht und ob Ihre Screenshots und exportierten Belegformate die nötigen Spuren erhalten.
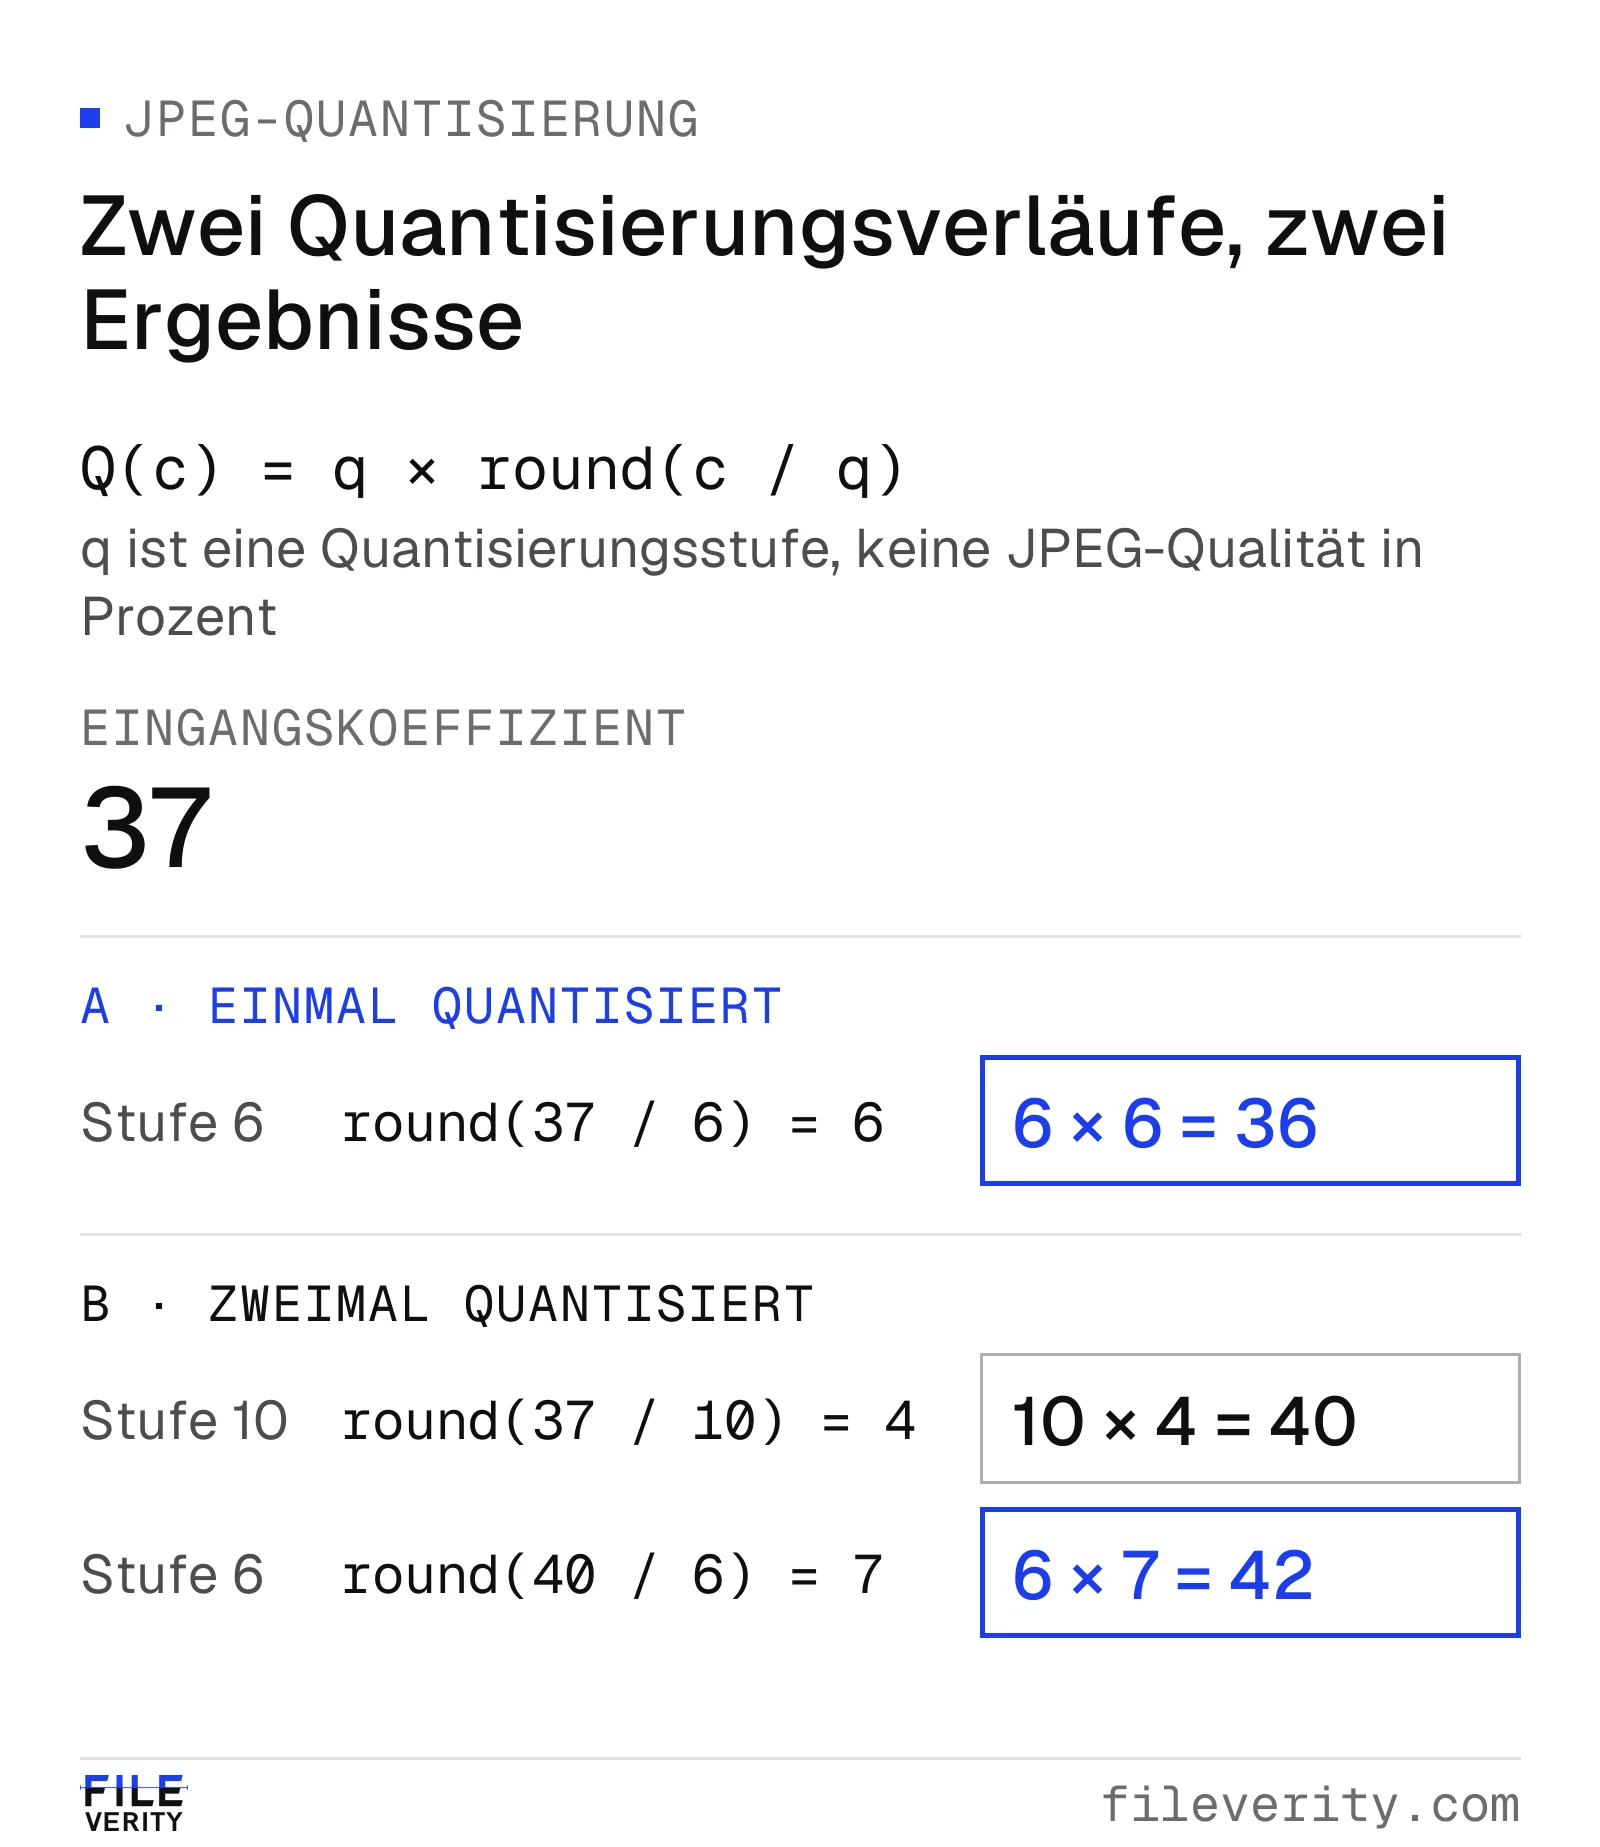
Aufeinanderfolgende Quantisierung hinterlässt einen anderen Koeffizientenwert, auch wenn die letzte Stufe gleich ist.
Fallbeispiel (fiktiv): Geänderte Summe trifft auf frühere Erstattung
In diesem erfundenen Fall in Euro betreffen eine geänderte Summe und eine bereits erfolgte Erstattung dieselbe Abrechnung.
Die Spesenabrechnung SP-217 fordert 191,50 € für ein Kundenessen im „Restaurant Zum Hafen“ am 14.10.2026. Der Mitarbeiter hat privat mit Karte bezahlt. Das Belegbild zeigt Speisen 112,00 € (darin 7 % USt 7,33 €), Getränke 34,50 € (darin 19 % USt 5,51 €) und eine gedruckte Summe von 191,50 €. Angenommen, der Beleg führt keine weiteren Positionen, und die Reisekostenrichtlinie erstattet das Essen ohne Trinkgeld, sobald die Nachweise vollständig sind. Ort, Teilnehmer und Anlass sind im Eigenbeleg angegeben. Da die Summe unter 250 Euro liegt, ist der Name des Bewirtenden auf dem Beleg nicht erforderlich.
1. Die rechnerische Lücke feststellen
Die Prüferin rechnet mit den sichtbaren Beträgen, nicht mit dem Ergebnis der Texterkennung:
112,00 € + 34,50 € = 146,50 €.
Die geforderten 191,50 € übersteigen diese Summe um 45,00 €. Auch die Steuerbeträge passen nur zu 146,50 €: 7,33 € sind die in 112,00 € brutto enthaltene Umsatzsteuer zu 7 %, 5,51 € die in 34,50 € brutto enthaltene Umsatzsteuer zu 19 %, zusammen 12,84 €. Zu einer Summe von 191,50 € passen diese Steuerbeträge nicht. Das rechtfertigt eine Nachfrage. Eine fehlende Position, ein Kassenfehler oder eine geänderte Summe sind zu diesem Zeitpunkt mögliche Erklärungen. Die rechnerische Lücke steht schon vor der Bildanalyse fest. Die Bildprüfung ergänzt sie: Sie zeigt, ob der Beleg synthetisch erzeugt oder lokal bearbeitet wurde, markiert bei einer Bearbeitung den betroffenen Bereich und macht die Nachfrage beim Restaurant gezielt.
2. Den Vorgang unabhängig bestätigen
Die Prüferin bittet um den vollständigen Endbeleg und den Kartenumsatz, ohne nicht betroffene Umsätze. Über die auf der Website des Restaurants angegebene Telefonnummer erhält sie eine Kopie zum selben Datum mit derselben Transaktionsnummer: Positionen wie eingereicht, Summe 146,50 €, kein Storno, keine weitere Zahlung. Der Kartenumsatz des Mitarbeiters zeigt ebenfalls 146,50 €.
Der Befund ist nun deutlich stärker: Die Summe auf dem eingereichten Bild weicht um 45,00 € von der vom Restaurant bestätigten Summe ab. Ob noch eine Erstattung fällig ist und wer die Abweichung verursacht hat, ist damit noch nicht geklärt.
3. Die mögliche Dublette klären
Die Suche nach der Transaktionsnummer findet die Abrechnung SP-188, bereits mit 146,50 € erstattet, gleiche Transaktionsnummer, gleiches Datum, aber ein anderes Foto des Belegs. Die Prüferin stellt sicher, dass es sich um dieselbe Zahlung handelt und die Erstattung nicht zurückgebucht wurde. Der Mitarbeiter bestätigt, dass SP-217 weder eine Korrektur noch die Aufteilung einer anderen Ausgabe sein sollte.
Fiktive Abstimmung in Euro zu SP-217; die frühere Erstattung ist ausgezahlt und nicht zurückgebucht.
| Abstimmungsposten | Betrag | Bedeutung |
|---|---|---|
| Vom Restaurant bestätigter Betrag | 146,50 € | Belegte Ausgabe in diesem fiktiven Fall |
| Bereits erstattet, SP-188 | 146,50 € | Ausgezahlt, nicht zurückgebucht |
| Noch offen | 0,00 € | 146,50 € − 146,50 € |
| Neue Anforderung, SP-217 | 191,50 € | Keine weitere Erstattung belegt |
| Mehrbetrag über der bestätigten Summe | 45,00 € | 191,50 € − 146,50 € |
Beide Probleme überlagern sich. Eine Auszahlung von SP-217 würde 191,50 € nicht belegte Erstattung verursachen: 146,50 € bereits erstattet plus 45,00 € über der belegten Summe. Rechnen Sie nicht 191,50 € + 45,00 € = 236,50 €; damit wäre die Abweichung doppelt gezählt.
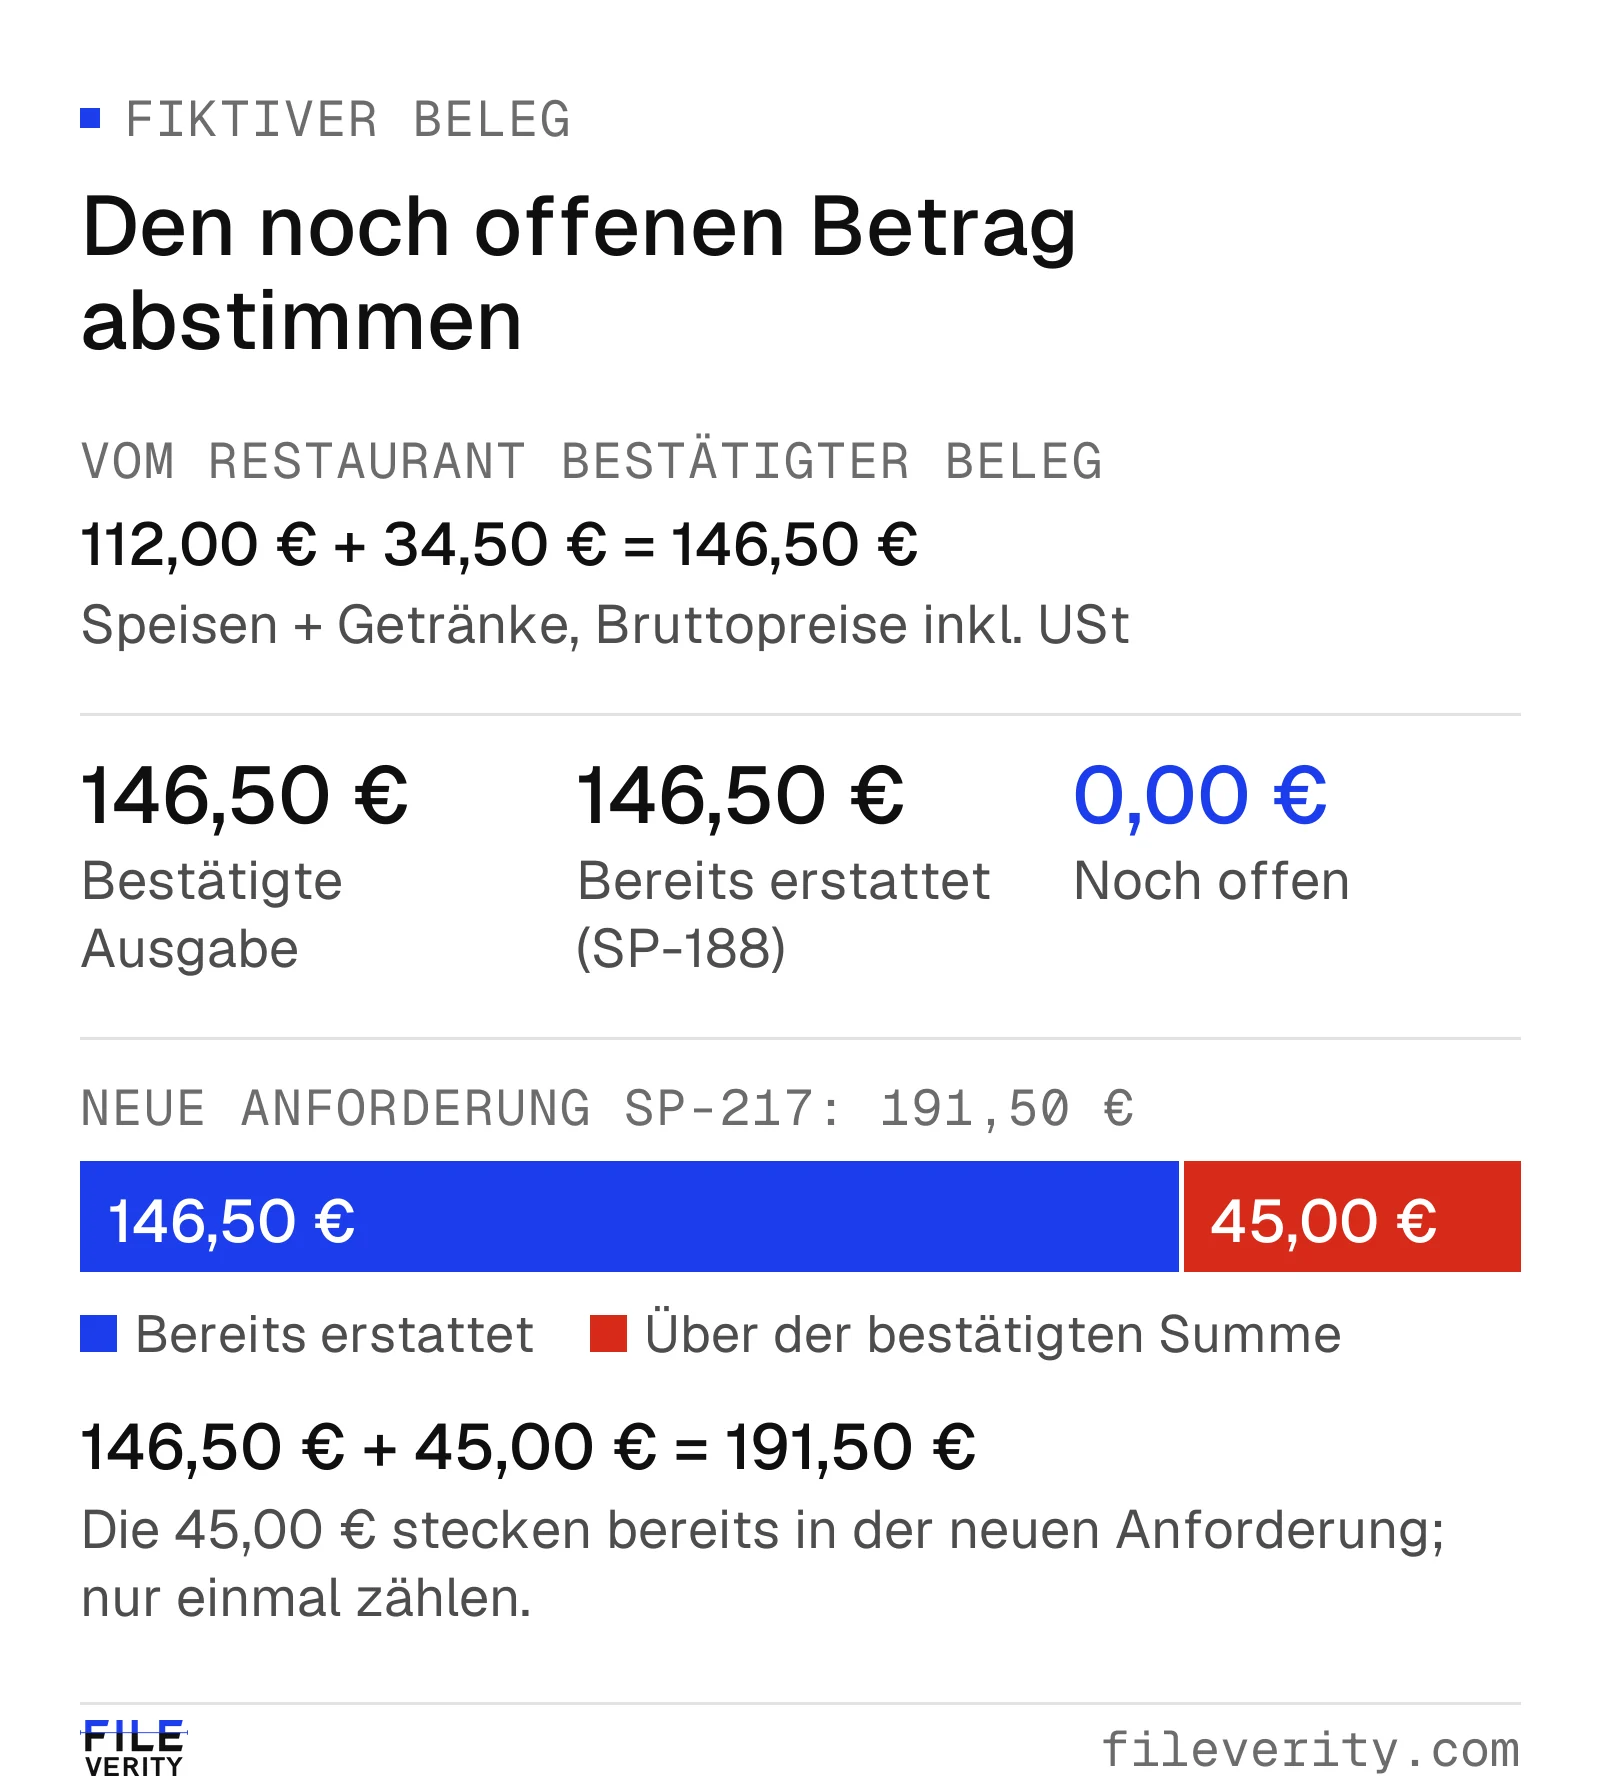
Die Anforderung über 191,50 € enthält die bereits erstatteten 146,50 € und den Mehrbetrag von 45,00 €. Den Mehrbetrag erneut zu addieren, hieße ihn doppelt zu zählen.
4. Entscheiden und dokumentieren
SP-217 wird nicht ausgezahlt; die bestätigte Abweichung geht in das Ausnahmeverfahren für Reisekosten. Die Prüferin verknüpft SP-188, deren Zahlungsstatus, die Kopie des Restaurants und die Stellungnahme des Mitarbeiters. Abweichende Summe und doppelte Erstattung werden als getrennte Befunde zur selben Abrechnung festgehalten.
Die Zahlungsentscheidung stützt sich hier auf die belegte Abweichung; ein Bildbefund zu Generierung oder Bearbeitung ordnet den Fall zusätzlich ein und begründet die Nachfrage. Die Unterlagen belegen, dass keine weitere Erstattung fällig ist und die eingereichte Summe nicht zum bestätigten Vorgang passt. Wer die Abweichung verursacht hat und welche Folgen das hat, klären die dafür zuständigen Stellen; arbeitsrechtliche Fragen gehören zu Personalabteilung und Rechtsberatung, nicht in diesen Leitfaden.
Eine Prüfmatrix, die zu einer Handlung führt
Nutzen Sie die Matrix für Ausnahmefälle. Wenden Sie Ihre Freigaberegeln an und benennen Sie eine zuständige Person, solange der Fall offen ist.
| Stand der Nachweise | Maßnahme | Abschluss möglich, wenn |
|---|---|---|
| Beleg unlesbar oder unvollständig | Vollständigen Endbeleg anfordern; Abrechnung zurückstellen | Pflichtfelder lesbar sind oder das Verfahren für fehlende Nachweise entschieden hat |
| Nur Rechen- oder Zahlungsabweichung | Erläuterung und Zahlungsnachweis anfordern | Dokumentiertes Trinkgeld, Gebühr, Umrechnung oder Korrektur die Differenz erklärt |
| Mögliche Dublette | Beide Abrechnungen verknüpfen; Zahlung, Rückbuchung und Aufteilung prüfen | Gesamtanspruch und frühere Zahlungen zu einem Vorgang aufgehen |
| Bildhinweis, Vorgang ungeprüft | Quellbeleg beschaffen und wesentliche Felder prüfen | Die Abrechnung gestützt, widerlegt oder ausdrücklich offen ist |
| Händler widerspricht einem wesentlichen Feld | Abrechnung sperren und an die benannte Stelle eskalieren | Die freigebende Stelle die Klärung mit den aufbewahrten Nachweisen dokumentiert |
| Sachverhalt belegt, Freigabe unvollständig | Reguläre Freigabe abschließen | Die zuständige Stelle Erstattungsfähigkeit und Betrag bestätigt |
Setzen Sie eine Frist für Nachweise und benennen Sie, wer entscheidet. Kann der Händler keine Kopie liefern, halten Sie fest, was offen bleibt, und nutzen Sie den vorgesehenen Ausnahmeweg. „Nicht bestätigbar“ und „Händler bestreitet den Vorgang“ sind sehr unterschiedliche Ergebnisse.
Für eine neutrale Anfrage können Sie diesen Text übernehmen:
Zu Ihrer Abrechnung [Nummer] weist der eingereichte Beleg bei [Feld] den Wert [Wert] aus, während [Unterlage oder Rechnung] [Wert] ergibt. Bitte reichen Sie den vollständigen Endbeleg, den zugehörigen Zahlungsnachweis und eine kurze Erläuterung der Abweichung ein. Bitte bestätigen Sie außerdem, ob diese Ausgabe bereits an anderer Stelle abgerechnet, mit einer Firmenkarte bezahlt oder in einer früheren Abrechnung enthalten war. Andere Umsätze schwärzen Sie bitte. Wir bitten um Antwort bis [Datum]. Die Abrechnung bleibt bis dahin offen; [zuständige Person] meldet sich bis [Datum] mit dem nächsten Stand.
Österreich und Schweiz: Was anders ist
In Österreich gelten eigene Registrierkassen- und Belegerteilungspflichten. Belege aus einer Registrierkasse mit Sicherheitseinrichtung tragen nach Darstellung der Wirtschaftskammer unter anderem die Kassenidentifikationsnummer, Datum und Uhrzeit, den nach Steuersätzen aufgeteilten Betrag und einen maschinenlesbaren Code, etwa einen QR-Code (WKO, Registrierkassen- und Belegerteilungspflicht, Stand 01.01.2026). Die deutschen TSE-Felder nach KassenSichV sind dort nicht der Maßstab; passen Sie Ihre Prüfliste an.
In der Schweiz gelten seit 1.1.2024 die Mehrwertsteuersätze 8,1 % (Normalsatz), 2,6 % (reduzierter Satz) und 3,8 % (Beherbergung) (ESTV, MWST-Steuersätze). Eine Prüfregel, die 7 % und 19 % erwartet, schlägt bei einem Schweizer Beleg in CHF fälschlich an. Welche Spesen erstattet werden, bestimmt dort ebenfalls die betriebliche Spesenregelung.
Belegprüfung an der tatsächlichen Lücke bewerten
Ordnen Sie die offene Frage zum Belegbild neben die Prüfungen ein, die Ihre Spesensoftware und Ihre Zahlungsdaten bereits leisten. Dublettenerkennung braucht zugängliche Abrechnungshistorie, Zahlungsabgleich braucht verlässliche Kartendaten, Bildprüfung beantwortet Fragen zu Generierung und Bearbeitung. Lassen Sie sich von jedem Anbieter unterstützte Eingaben und Ergebnisse nennen, statt „Belegbetrugserkennung“ als Leistungsbeschreibung zu akzeptieren.
Stellen Sie für eine Erprobung einen freigegebenen Testbestand zusammen: gewöhnliche Belege, ordentliche Scans und Screenshots, bekannte geänderte Felder, generierte Beispiele, wiederholte Einreichungen und zulässige Aufteilungen. Führen Sie die bekannte Historie getrennt vom Prüfmaterial. Behandeln Sie kleine Änderungen als eigene Kategorie; gute Ergebnisse bei vollständig generierten Bildern belegen nicht, dass eine geänderte Summe zuverlässig gefunden wird.
Messen Sie, ob jedes Ergebnis zum richtigen nächsten Schritt führt, wie oft korrekte Abrechnungen unnötig nachgefragt werden und wie viele Fälle offen bleiben. Erfassen Sie nicht unterstützte Eingaben als solche, statt sie als unauffällig zu zählen. Bei Bewirtungsbelegen gilt zudem: Buchungsbelege sind acht Jahre aufzubewahren, und digitale Wiedergaben müssen mit dem Beleg bildlich übereinstimmen (§ 147 AO). Ein Prüfbericht ersetzt den Beleg nicht, sondern dokumentiert die Prüfung daneben. Einen umfassenderen Rahmen für die Auswahl bietet der Ratgeber Software zur Erkennung von KI-Bildern auswählen; wie sich KI-Text, generierte Seiten und geänderte Felder unterscheiden, zeigt Gefälschte und KI-generierte Dokumente erkennen.
Datenschutz: Ihre Dateien werden nach der Analyse gelöscht und nie zum Training genutzt; die Analyse läuft auf von Entogo betriebenen Servern in Toronto, Kanada, und Enterprise-Kunden erhalten auf Anfrage eine private Bereitstellung. Alle Verarbeitungsorte stehen unter Sicherheit und Datenschutz, den Vertrag nach Art. 28 DSGVO finden Sie unter Auftragsverarbeitung.
Wenn Sie Belegbilder in größerer Zahl oder direkt aus Ihrer Spesensoftware prüfen möchten, sprechen Sie mit unserem Team über Ihre Eingangsformate, übliche Umwandlungen der Belege, das Prüfvolumen und die konkrete Frage zu Generierung oder Bearbeitung. API und Stapelverarbeitung gibt es im Rahmen von Enterprise auf Anfrage. Händlerbestätigung, Zahlungsabgleich und Dublettenprüfung bleiben in Ihrem Spesenprozess.
Von Yang Zheng · Geprüft von Bill Liu