Dokumente
Rechnung vor der Zahlung prüfen: Beträge, Bankverbindung und Belege abgleichen
Sachlich und rechnerisch prüfen, geänderte Bankverbindungen verifizieren, E-Rechnung und PDF abgleichen: mit Fallbeispiel in Euro und Freigabeprotokoll.
Veröffentlicht · Aktualisiert · 19 Min. Lesezeit
Auf dieser Seite
Prüfen Sie eine Rechnung vor der Zahlung auf drei Ebenen: Belegen Bestellung, Vertrag und Wareneingang die Forderung? Stimmen Beträge, Steuer und der offene Saldo nach Gutschriften und Teilzahlungen? Ist die Bankverbindung des Empfängers freigegeben? Erst der Abgleich mit den Vorgangsunterlagen trägt die Zahlungsfreigabe. Ein plausibel gestaltetes Dokument und eine korrekte Summe reichen dafür nicht aus.
Dieser Ratgeber richtet sich an Kreditorenbuchhaltung, Rechnungsprüfung und Einkauf, die über die Freigabe einer bestimmten Zahlung entscheiden. Er behandelt die Belegprüfung vor der Zahlung: geänderte Beträge, Teillieferungen, Korrekturrechnungen, Doppelzahlungen und geänderte Bankverbindungen samt IBAN-Namensabgleich sowie den Umgang mit E-Rechnung, ZUGFeRD und PDF. Das Fallbeispiel in Euro führt eine Teillieferung, eine Korrekturrechnung und eine angeblich neue Bankverbindung bis zur Freigabe.
Auf einen Blick: drei Prüfstufen
| Prüfstufe | Frage | Belege | Zuständig |
|---|---|---|---|
| 1 Sachlich richtig | Gibt es eine belegte Verpflichtung? | Bestellung, Vertrag, Wareneingang oder Leistungsabnahme | Einkauf, Wareneingang, Fachbereich |
| 2 Rechnerisch richtig und offen | Was ist noch zu zahlen? | Rechnung und Korrekturen, Gutschriften, Teilzahlungen, Zahlungsvorschläge | Kreditorenbuchhaltung |
| 3 Zahlungsempfänger | Ist die Bankverbindung freigegeben? | Lieferantenstammdaten, Rückruf über bekannte Nummer, Empfängerüberprüfung | Stammdatenpflege, Zahlungsfreigabe |
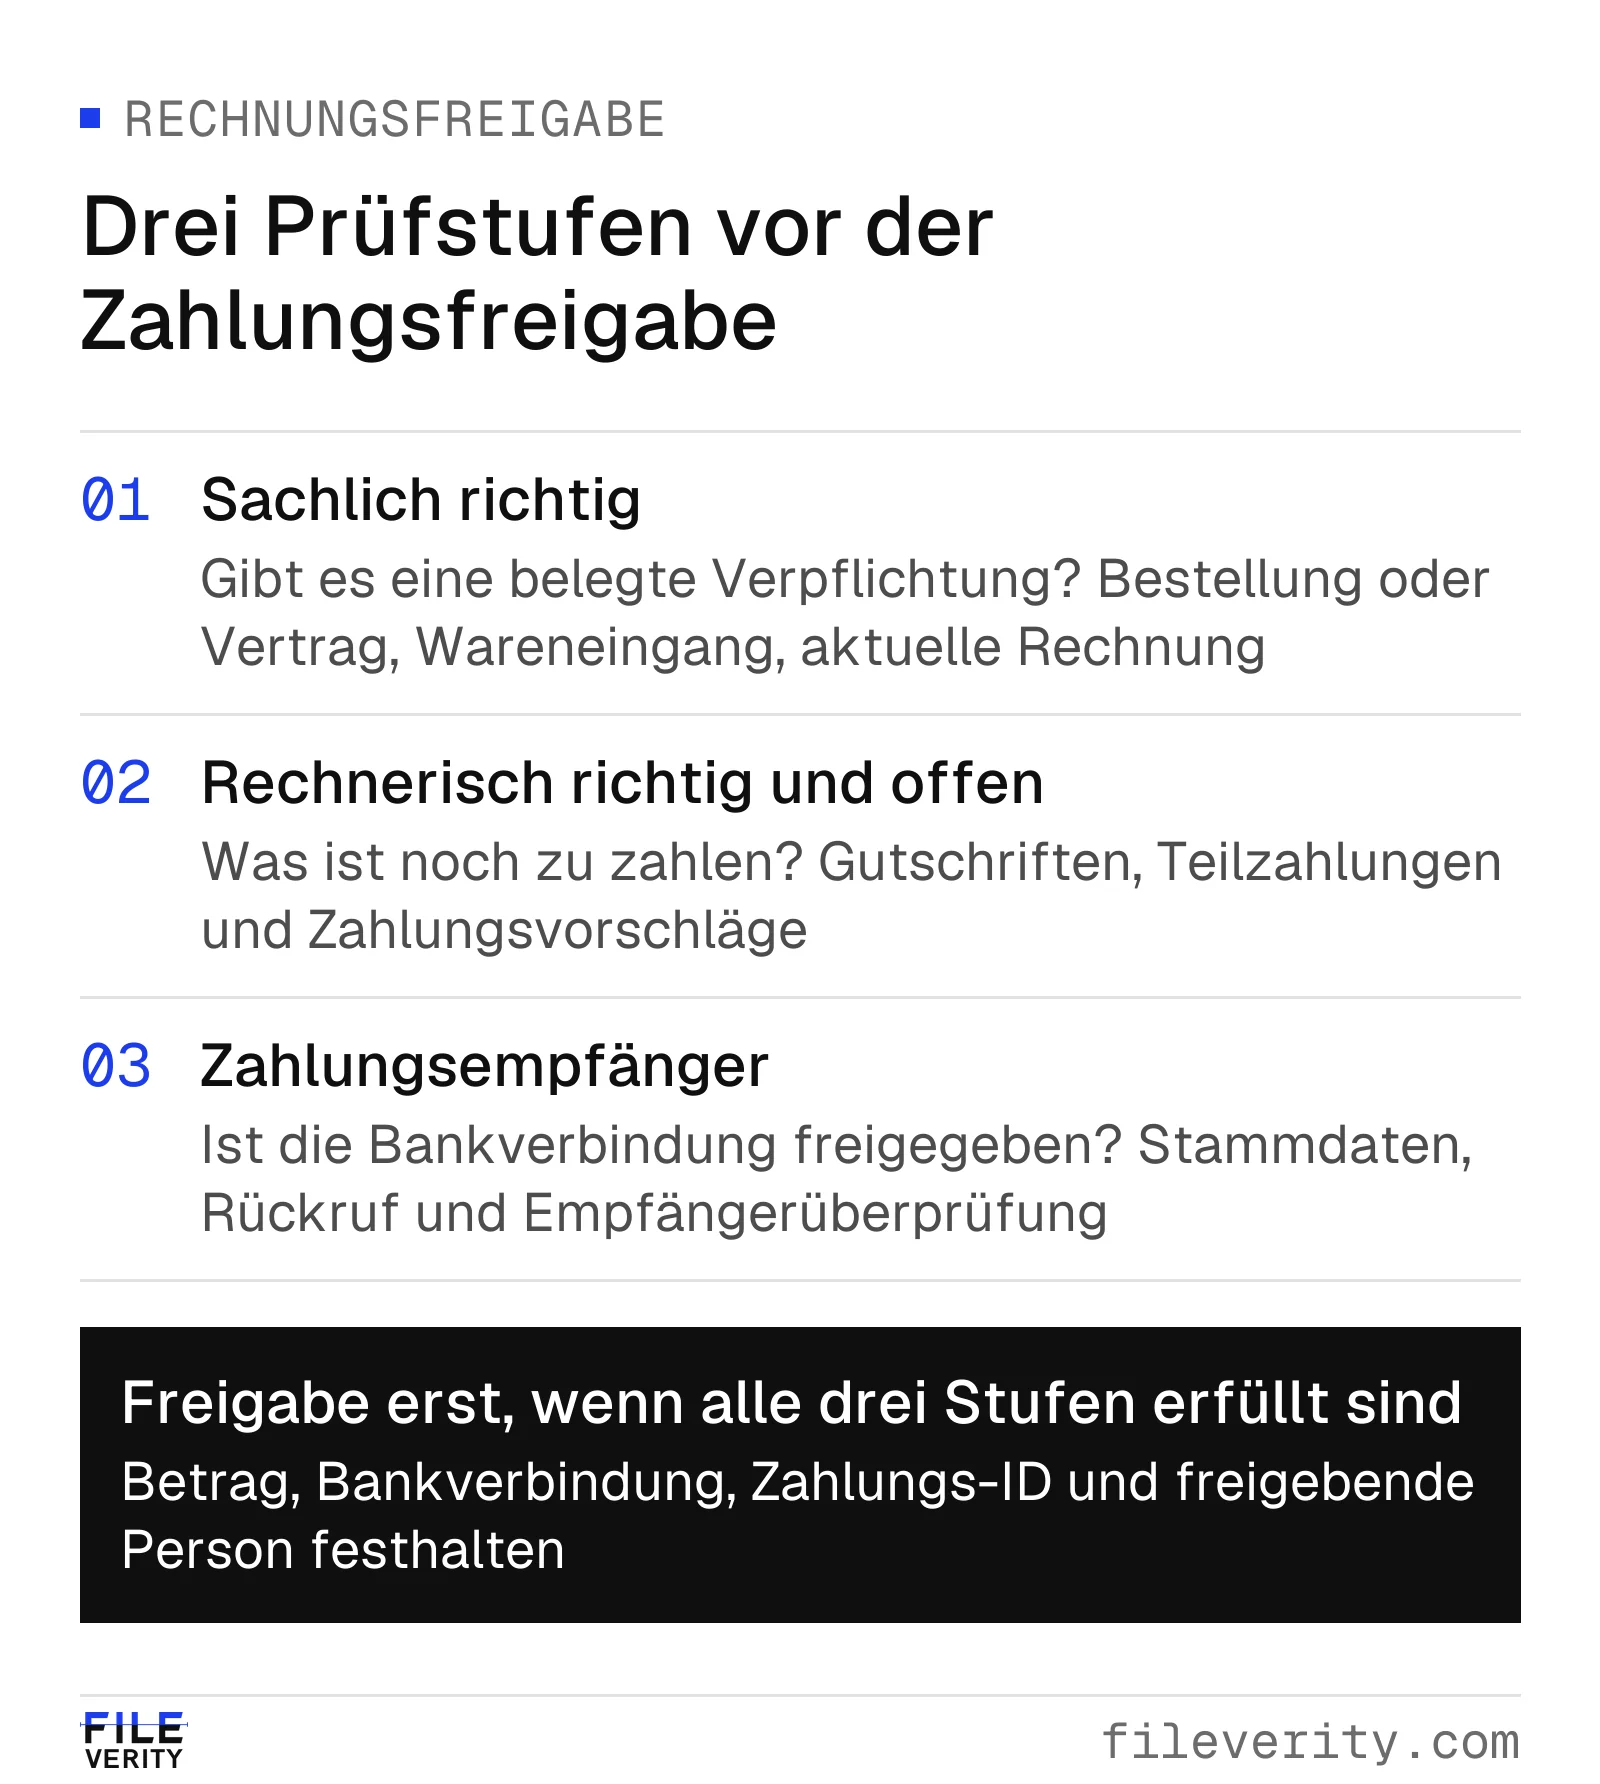
Verpflichtung, offenen Betrag und Bankverbindung getrennt freigeben – erst dann zahlen.
Rechtlicher Rahmen – Stand 28.10.2026, keine Rechtsberatung
- Echtheit und Prüfpfad: Die Echtheit der Herkunft einer Rechnung, die Unversehrtheit ihres Inhalts und ihre Lesbarkeit müssen gewährleistet werden. Jeder Unternehmer legt selbst fest, wie; das kann durch innerbetriebliche Kontrollverfahren geschehen, die einen verlässlichen Prüfpfad zwischen Rechnung und Leistung schaffen (§ 14 Abs. 3 UStG). Die drei Prüfstufen in diesem Ratgeber sind ein solches Kontrollverfahren.
- Pflichtangaben: Welche Angaben eine Rechnung enthalten muss – vom Steuerausweis bis zur fortlaufenden Rechnungsnummer –, regelt § 14 Abs. 4 UStG. Fragen zum Vorsteuerabzug gehören in die Steuerabteilung oder zur Steuerberatung.
- Aufbewahrung: Buchungsbelege sind grundsätzlich acht Jahre aufzubewahren (§ 147 Abs. 3 AO).
- E-Rechnung: Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können; dafür genügt ein normales E-Mail-Postfach (Finanzämter Baden-Württemberg, Stand 20.12.2024). Einzelheiten im Abschnitt zur E-Rechnung unten.
Den Vorgang festlegen
Beginnen Sie mit einem Vorgang, der das bestellende Unternehmen, den Lieferanten in den Stammdaten, Rechnungsnummer und Version, Währung, beabsichtigten Zahlbetrag und Fälligkeit nennt. Sichern Sie die eingegangene Rechnung und die Begleitnachricht. Verknüpfen Sie Bestellung, Vertrag, Wareneingang oder Leistungsabnahme, Stornorechnungen, Gutschriften und Zahlungshistorie, statt sich auf eine Zusammenfassung in einer E-Mail zu verlassen.
Trennen Sie den Rechnungsbetrag vom Betrag, der jetzt gezahlt werden soll. Abschläge, frühere Teilzahlungen, Gutschriften und Abzüge können beide unterscheiden. Ein Kontoauszug des Lieferanten fasst oft mehrere Rechnungen zusammen; klären Sie, welche Verbindlichkeit beglichen wird, bevor Sie ihn als Zahlungsgrundlage nutzen.
Ist die Rechnung unleserlich oder unvollständig, fordern Sie das vollständige Dokument über den üblichen Weg an. Prüfen Sie ausgelesene Felder gegen die sichtbare Vorlage, bevor Sie eine Ausnahme eröffnen: Liest die Texterkennung 60 Stück als 80, ist das zunächst ein Erkennungsfehler. Wie Sie ein PDF selbst auf Änderungen untersuchen, beschreibt der Ratgeber PDF auf Echtheit prüfen.
Verteilen Sie die Arbeit auf die Personen, die die jeweilige Frage beantworten können. Der Einkauf bestätigt die vereinbarten Konditionen, Wareneingang oder Fachbereich die Leistung, die Kreditorenbuchhaltung Beträge und Zahlungshistorie, Stammdatenpflege und Zahlungsfreigabe die Bankverbindung. Dass jemand einen Lieferanten gut kennt, ersetzt diese getrennten Freigaben nicht.
Sachlich richtig: Belegprüfung mit Bestellung, Wareneingang und Rechnung
Die Belegprüfung klärt, ob Rechnung und Vorgangsunterlagen zusammenpassen. Beim Zwei-Wege-Abgleich vergleichen Sie Rechnung und Bestellung (Preise, Konditionen); beim Drei-Wege-Abgleich zusätzlich die Mengen mit dem Wareneingang. Viele ERP- und Workflow-Systeme bilden das mit Toleranzen ab. Das sind Abgleichsfunktionen, kein Urteil über die Echtheit des Dokuments.
| Prüfpunkt | Abgleich mit | Vor der Freigabe zu klären |
|---|---|---|
| Lieferant und bestellendes Unternehmen | Freigegebene Lieferanten- und Bestelldaten | Falsche Gesellschaft, doppelter Kreditor, unerklärter Firmenname |
| Artikel, Einzelpreis, Rabatt | Gültige Bestellung (PO) oder Vertrag | Preisänderung, andere Mengeneinheit, fehlender Rabatt |
| Menge oder Leistungsstand | Wareneingang, Prüfung, Abnahme durch den Fachbereich | Nicht gelieferte Ware, zurückgewiesene Ware, unvollständige Leistung |
| Fracht und Nebenkosten | Vereinbarte Konditionen und Freigabe | Nicht vereinbarte oder bereits berechnete Kosten |
| Steuer und Währung | Rechnungspositionen und Buchungsvorgabe | Falsche Währung, unklarer Steuersatz, Rundungsdifferenz |
| Offener Betrag | Gutschriften, Teilzahlungen, Zahlungsvorschläge | Korrektur doppelt berechnet oder Zahlung bereits im Lauf |
| Bankverbindung | Freigegebene Lieferantenstammdaten und Änderungsfreigabe | Unbestätigter Empfänger oder geänderte IBAN |
Bei Dienstleistungen legen Sie den Leistungsnachweis fest: eine datierte Abnahme, einen freigegebenen Stundennachweis oder die Bestätigung des Leistungszeitraums. Eine Bestellung erlaubt einen Einkauf; dass die Leistung erbracht wurde, belegt sie nicht. Für Ausgaben ohne Bestellung nutzen Sie Vertrag und Ausnahmeprozess, statt nachträglich eine Bestellung anzulegen, damit der Abgleich aufgeht.
Prüfen Sie Mengen kumuliert über zusammengehörige Rechnungen und Wareneingänge. Ein Wareneingang kann dieselben Stück nicht mehrfach belegen. Halten Sie fest, welche Wareneingangspositionen bereits zugeordnet sind und ob zurückgewiesene oder zurückgesandte Ware die angenommene Menge mindert. Eine Rechnung über die gesamte Bestellung kann verfrüht sein, auch wenn jeder Einzelpreis stimmt.
Behandeln Sie eine Toleranz als Freigaberegel mit festem Geltungsbereich. Eine zulässige Rundungsdifferenz deckt keinen neuen Zahlungsempfänger. Notieren Sie die geltende Regel und wer Ausnahmen genehmigen darf; ändern Sie die Toleranz nicht, nur damit diese Rechnung durchläuft.
Rechnerisch richtig: Steuer, Währung, Korrekturen und Dubletten
Rechnen Sie den Betrag aus Mengen, Preisen, Rabatten, Nebenkosten und ausgewiesener Umsatzsteuer nach. Prüfen Sie, ob Rabatte je Position oder auf die Zwischensumme gelten und ob die Fracht in die Bemessungsgrundlage einfließt. Inlandsrechnungen im B2B-Geschäft weisen in der Regel den Nettobetrag zuzüglich 19 % oder 7 % Umsatzsteuer aus. Eine rechnerisch stimmige Rechnung belegt noch nicht die richtige steuerliche Behandlung; ist sie unklar, fragen Sie beim Lieferanten nach und beziehen Sie die Steuerabteilung ein.
Nutzen Sie einen eindeutigen Währungscode. Wird in einer anderen Währung gezahlt, halten Sie Rechnungsbetrag, vereinbarte Umrechnungsgrundlage und Zahlbetrag getrennt fest. Eine Kursdifferenz ist kein geänderter Rechnungsbetrag, solange die Umrechnung nicht geklärt ist.
Für eine Korrekturrechnung brauchen Sie eine klare Ersatzkette: Was hat sich geändert, welche Rechnung wird ersetzt, liegt eine Stornorechnung vor? Verknüpfen Sie die ältere Rechnung, aber verhindern Sie, dass beide einen offenen Posten erzeugen. Ein neues Datum oder ein Zusatz wie „Rev. B“ darf keine zweite Verbindlichkeit begründen. Achten Sie auf die Begriffe: Umsatzsteuerlich ist eine „Gutschrift“ eine Rechnung, die der Leistungsempfänger ausstellt (§ 14 Abs. 2 Satz 5 UStG) und die als solche bezeichnet sein muss (§ 14 Abs. 4 Satz 1 Nr. 10 UStG); eine kaufmännische Gutschrift des Lieferanten ist etwas anderes.
Suchen Sie Dubletten nicht nur über die exakte Rechnungsnummer. Gleiche Beträge, Daten und Lieferanten, abweichend geschriebene Rechnungsnummern und unterschiedliche Dateinamen gehören in die Suche. Klären Sie, was Ihr System tatsächlich prüft. Beziehen Sie gebuchte, offene und bereits im Zahlungsvorschlag stehende Zahlungen ein und prüfen Sie, ob eine gemeldete Stornierung oder Rückbuchung tatsächlich ausgeführt wurde. „Noch nicht bezahlt“ reicht nicht, wenn die Zahlung schon im nächsten Zahllauf steht.
E-Rechnung, ZUGFeRD, PDF: was Sie tatsächlich prüfen
Seit dem 1. Januar 2025 ist eine E-Rechnung eine Rechnung in einem strukturierten elektronischen Format; eine Rechnung in einem anderen elektronischen Format oder auf Papier ist eine sonstige Rechnung (§ 14 Abs. 1 UStG). Ein per E-Mail versandtes PDF ist seither keine E-Rechnung mehr (IHK Köln).
Übergang beim Ausstellen: Für Umsätze in den Jahren 2025 und 2026 dürfen Rechnungen bis zum 31.12.2026 noch auf Papier oder – mit Zustimmung des Empfängers – in einem anderen elektronischen Format übermittelt werden. Für Umsätze im Jahr 2027 gilt das bis zum 31.12.2027 nur noch für Aussteller, deren Gesamtumsatz im Vorjahr höchstens 800.000 € betrug; EDI-Verfahren bleiben unter Bedingungen bis Ende 2027 möglich (§ 27 Abs. 38 UStG). Ab dem 1. Januar 2028 ist das Ausstellen von E-Rechnungen für alle inländischen Unternehmer vorgeschrieben; Ausnahmen gelten unter anderem für Kleinbetragsrechnungen, Fahrausweise, Umsätze an Privatkunden und Kleinunternehmer (Finanzämter Baden-Württemberg). Für Ihre Kreditorenbuchhaltung heißt das: Ab Januar 2027 dürften deutlich mehr Rechnungen strukturiert eingehen, PDF-Rechnungen größerer Lieferanten seltener werden.
Was das für die Prüfung bedeutet:
- XRechnung (rein strukturiert): Maßgeblich sind die XML-Daten. Die Leitstelle XRechnung (KoSIT) stellt einen Validator und eine Visualisierungskomponente bereit; aktuell ist XRechnung 3.0, gültig mindestens bis 31.07.2027 (xeinkauf.de). Was Ihr System anzeigt, ist eine Darstellung der Daten.
- ZUGFeRD (hybrid): Ein PDF mit eingebettetem XML. Bei Abweichungen gehen die Daten des strukturierten Teils denen der Bilddatei vor (BMF-Schreiben vom 15.10.2025, Änderung von Abschnitt 14.4 UStAE). Zeigt die sichtbare PDF-Seite eine andere IBAN oder einen anderen Betrag als das XML, ist das ein Warnsignal: Viele ERP-Systeme übernehmen die XML-Daten, während das Prüfteam die PDF-Seite sieht. Halten Sie die Zahlung an und klären Sie die Abweichung beim Lieferanten. Nach Auffassung der Finanzverwaltung kann ein Bildteil mit abweichenden Rechnungsangaben eine weitere (sonstige) Rechnung darstellen, für die § 14c UStG zu prüfen ist; der Vorsteuerabzug ist auch dann nur aus dem strukturierten Teil möglich. Technisch bedingte geringfügige Abweichungen, etwa Rundungsdifferenzen, werden nicht beanstandet (BMF-Schreiben vom 15.10.2025, Änderung von Abschnitt 14c.1 UStAE). Die steuerliche Würdigung gehört in die Steuerabteilung.
- PDF oder Papier (sonstige Rechnung): Hier gilt der klassische Abgleich mit Referenz und Vorgang aus dem Ratgeber PDF auf Echtheit prüfen.
- Formal gültig heißt nicht befugt: Ein XML, das alle Geschäftsregeln erfüllt, kann trotzdem eine untergeschobene Bankverbindung enthalten. Die Validierung ersetzt keine der drei Prüfstufen.
Aufbewahrung: Nach den geänderten GoBD (BMF-Schreiben vom 14.07.2025) genügt bei einer E-Rechnung die Aufbewahrung der strukturierten XML-Datei; eine zusätzliche Bilddatei, etwa das PDF eines ZUGFeRD-Dokuments, ist nur aufzubewahren, wenn sie abweichende oder zusätzliche steuerlich relevante Informationen enthält (ZDH zur Veröffentlichung der aktualisierten GoBD). Ein abweichender Bildteil ist also auch archivrechtlich relevant.
Österreich
In Österreich ist die strukturierte E-Rechnung seit dem 1. Jänner 2014 gegenüber Bundesdienststellen verpflichtend; eingebracht wird über das Unternehmensserviceportal (USP) oder PEPPOL (USP: e-Rechnung an die öffentliche Verwaltung). Als Formate führt das Portal ebInterface und UBL (e-Rechnung.gv.at). Für Rechnungen zwischen Unternehmen klären Sie den aktuellen Stand mit Ihrer Steuerberatung. Die drei Prüfstufen gelten unabhängig vom Format.
Schweiz
In der Schweiz ist die QR-Rechnung seit dem 1. Oktober 2022 der einzige Einzahlungsschein. Alle Zahlungsinformationen stehen sowohl im Swiss QR Code als auch in Klarschrift im Zahlteil, damit der Empfänger sie vor der Freigabe vergleichen kann (SIX: QR-Rechnung). Gleichen Sie deshalb den gescannten Code, den Klartext und die Lieferantenstammdaten ab. Eine geänderte (QR-)IBAN behandeln Sie wie jede andere geänderte Bankverbindung. Die Mehrwertsteuer beträgt seit dem 1. Januar 2024 im Normalsatz 8,1 %, im reduzierten Satz 2,6 % und für Beherbergung 3,8 % (ESTV: MWST-Sätze); eine Rechnung über CHF 1'000.00 zuzüglich 8,1 % MWST ergibt CHF 1'081.00.
Geänderte Bankverbindung: Rückruf, Vier-Augen-Prinzip, IBAN-Namensabgleich
Ein richtiger Betrag kann trotzdem auf das falsche Konto gehen. Vergleichen Sie Empfänger, Bankverbindung und Zahlungsweg mit den freigegebenen Lieferantenstammdaten. Führen Sie eine Änderung der Bankverbindung als eigene Ausnahme, getrennt von Preis- oder Mengenfragen, damit die Klärung des kaufmännischen Streits nicht stillschweigend die Zahlungsanweisung mit freigibt.
Das Muster ist bekannt. Das Landeskriminalamt Sachsen-Anhalt beschreibt E-Mails mit der Einleitung „Wir haben unsere Bankverbindung geändert.“, mit denen Täter sich als Geschäftspartner ausgeben, um offene Forderungen umzuleiten; potenzielle Opfer sind Firmen, Behörden und Kommunen. Für Rückfragen rät das LKA, „immer die Rufnummern, die Ihnen bereits zuvor bekannt waren und niemals aus den zuletzt mitgeteilten Kontaktdaten“ zu nutzen (LKA Sachsen-Anhalt, PM 006/2023). Die Commerzbank nennt als Kanäle E-Mail, Brief, Fax und Anruf, weist auf abweichende Bankverbindungen in QR-Codes auf Rechnungen hin und empfiehlt, Stammdatenänderungen nur über definierte Prozesse im Vier-Augen-Prinzip freizugeben (Commerzbank: Payment Diversion).
Daraus ergibt sich das Verfahren:
- Rückruf über eine bekannte Nummer: aus dem Lieferantenstammblatt oder einem anderen, unabhängig freigegebenen Weg – nie aus der Rechnung oder der E-Mail mit der Änderung.
- Befugnis bestätigen: Die erreichte Person muss zur Änderung berechtigt sein. Eine vertraute Stimme oder jemand, der die Rechnung kennt, genügt allein nicht.
- Vier-Augen-Prinzip: Die Stammdatenänderung erfasst eine Person, eine zweite gibt sie frei.
- IBAN-Namensabgleich dokumentieren: Ergebnis der Empfängerüberprüfung, Datum und angezeigten Namen festhalten.
- Protokoll: Datum des Rückrufs, Herkunft der Nummer, Name und Funktion der Ansprechperson, bestätigte Felder, interne Freigabe. Vollständige Bankdaten stehen nur in den geschützten Stammdaten, im Vorgang genügen maskierte Angaben.
IBAN-Namensabgleich (Empfängerüberprüfung): Ergebnisse und Maßnahmen
Der IBAN-Namensabgleich – offiziell Empfängerüberprüfung oder Verification of Payee (VoP) – prüft bei Euro-Überweisungen, Standard- wie Echtzeitüberweisungen, vor der Ausführung, ob der eingegebene Empfängername zur IBAN passt. Zahlungsdienstleister im Euroraum müssen ihn seit dem 9. Oktober 2025 anbieten, in den übrigen EU-Staaten gilt die Pflicht ab dem 9. Juli 2027 (Art. 5c der Verordnung (EU) Nr. 260/2012 in der Fassung der Verordnung (EU) 2024/886; IHK Halle-Dessau). Die IBAN bleibt maßgeblich: Wer trotz Abweichung freigibt, zahlt an die eingegebene IBAN (Banco de España, 07.10.2025). Für die Kreditorenbuchhaltung hat jedes der vier möglichen Ergebnisse eine feste Folge:
| Ergebnis | Bedeutung | Maßnahme |
|---|---|---|
| Übereinstimmung | Name und IBAN passen zusammen („grünes Licht“) | Mit den übrigen Prüfungen fortfahren. Stammen Name und IBAN aus der strittigen Mitteilung, sagt die Übereinstimmung nichts über die Zustimmung des Lieferanten |
| Teilweise Übereinstimmung (Banken sagen auch „nahezu Übereinstimmung“) | Der Name weicht geringfügig ab, etwa durch Tippfehler oder fehlende Zusätze; die Bank zeigt den hinterlegten Namen an | Angezeigten Namen mit dem Namen in den Lieferantenstammdaten vergleichen. Ist die Abweichung nicht erklärbar, Zahlung anhalten und per Rückruf klären; den angezeigten Namen nicht ungeprüft übernehmen |
| Keine Übereinstimmung | Name und IBAN passen nicht zusammen; die Bank nennt in der Regel keinen anderen Namen | Nicht freigeben. Zuerst die Eingabe prüfen (IBAN und Name aus den Stammdaten statt aus der E-Mail), dann per Rückruf über eine bekannte Nummer klären |
| Prüfung nicht möglich | Die Empfängerbank hat kein Ergebnis geliefert, etwa wegen einer technischen Störung | Nicht als Übereinstimmung werten: IBAN per Rückruf bestätigen lassen und den Befund im Vorgang festhalten |
Zwei Punkte sind für die Kreditorenbuchhaltung besonders wichtig:
- Sammelüberweisungen: Für sie kann auf die Prüfung verzichtet werden (Opt-out); Einzelüberweisungen werden immer geprüft (DATEV: Die verpflichtende Empfängerüberprüfung). Klären Sie, wie Ihr Zahllauf eingestellt ist – sonst greift die Kontrolle genau dort nicht, wo die meisten Zahlungen laufen.
- Übereinstimmung ist keine Befugnis: „Keine Übereinstimmung“ oder „teilweise Übereinstimmung“ ist ein Grund, anzuhalten. Eine Übereinstimmung zeigt nur, dass Name und Konto zusammenpassen, nicht, dass der Lieferant die Änderung veranlasst hat. Auch ein Konto mit plausiblem Inhabernamen kann das falsche sein.
CEO-Fraud und Fake President: Dieselbe Halteregel gilt, wenn eine Zahlungsanweisung angeblich „von oben“ kommt, besondere Eile verlangt oder Vertraulichkeit gegenüber Kolleginnen und Kollegen fordert. Druck ersetzt keine Freigabe. Bestätigen Sie solche Anweisungen über einen bekannten internen Kontaktweg und halten Sie das Vier-Augen-Prinzip ein, auch wenn der Absender die Geschäftsführung zu sein scheint.
SHA-256: genau die geprüfte Datei festhalten
Jeder Prüfbericht von Fileverity hält den SHA-256-Hashwert der geprüften Datei fest. Das löst ein einfaches Kontrollproblem: Wie stellt ein späterer Prüfer fest, dass ein Ergebnis zu genau dieser Bytefolge gehört und nicht zu einer anderen Datei mit demselben Namen?
SHA-256 bildet eine Eingabe auf einen 256-Bit-Hashwert ab, üblich als 64 Hexadezimalzeichen geschrieben. Das Verfahren ist so ausgelegt, dass sich praktisch keine zwei verschiedenen Eingaben mit gleichem Hashwert finden lassen. Gleiche Hashwerte sind deshalb ein starker praktischer Beleg für identische Bytes. Das NIST beschreibt Hashwerte als Mittel, um festzustellen, ob sich Nachrichten seit ihrer Berechnung verändert haben (NIST FIPS 180-4).
Zwei kurze Textzeilen zeigen die Berechnung. Jede endet mit genau einem Zeilenumbruch (LF), hier als \n dargestellt:
| Exakte Eingabe | SHA-256 |
|---|---|
Rechnung 1042 | EUR 250,00\n | 28b9edec9a5661735515fee92edfc361f1ed14d2f5e8edb4b66c8635e5329dab |
Rechnung 1042 | EUR 251,00\n | 78267d9d785ee645d0cde93d901c8be96924ac353f1aa7c5f3fe74671e753133 |
Ein einziges geändertes Zeichen ergibt einen völlig anderen Hashwert. Auch ein anderer Zeilenumbruch oder jede andere Byteänderung verändert ihn, selbst wenn der sichtbare Text gleich aussieht. Ein abweichender Hashwert bedeutet deshalb andere Bytes, nicht zwingend einen geänderten Betrag oder gar Betrug. Ein neu exportiertes PDF kann identisch aussehen und trotzdem andere Metadaten enthalten.
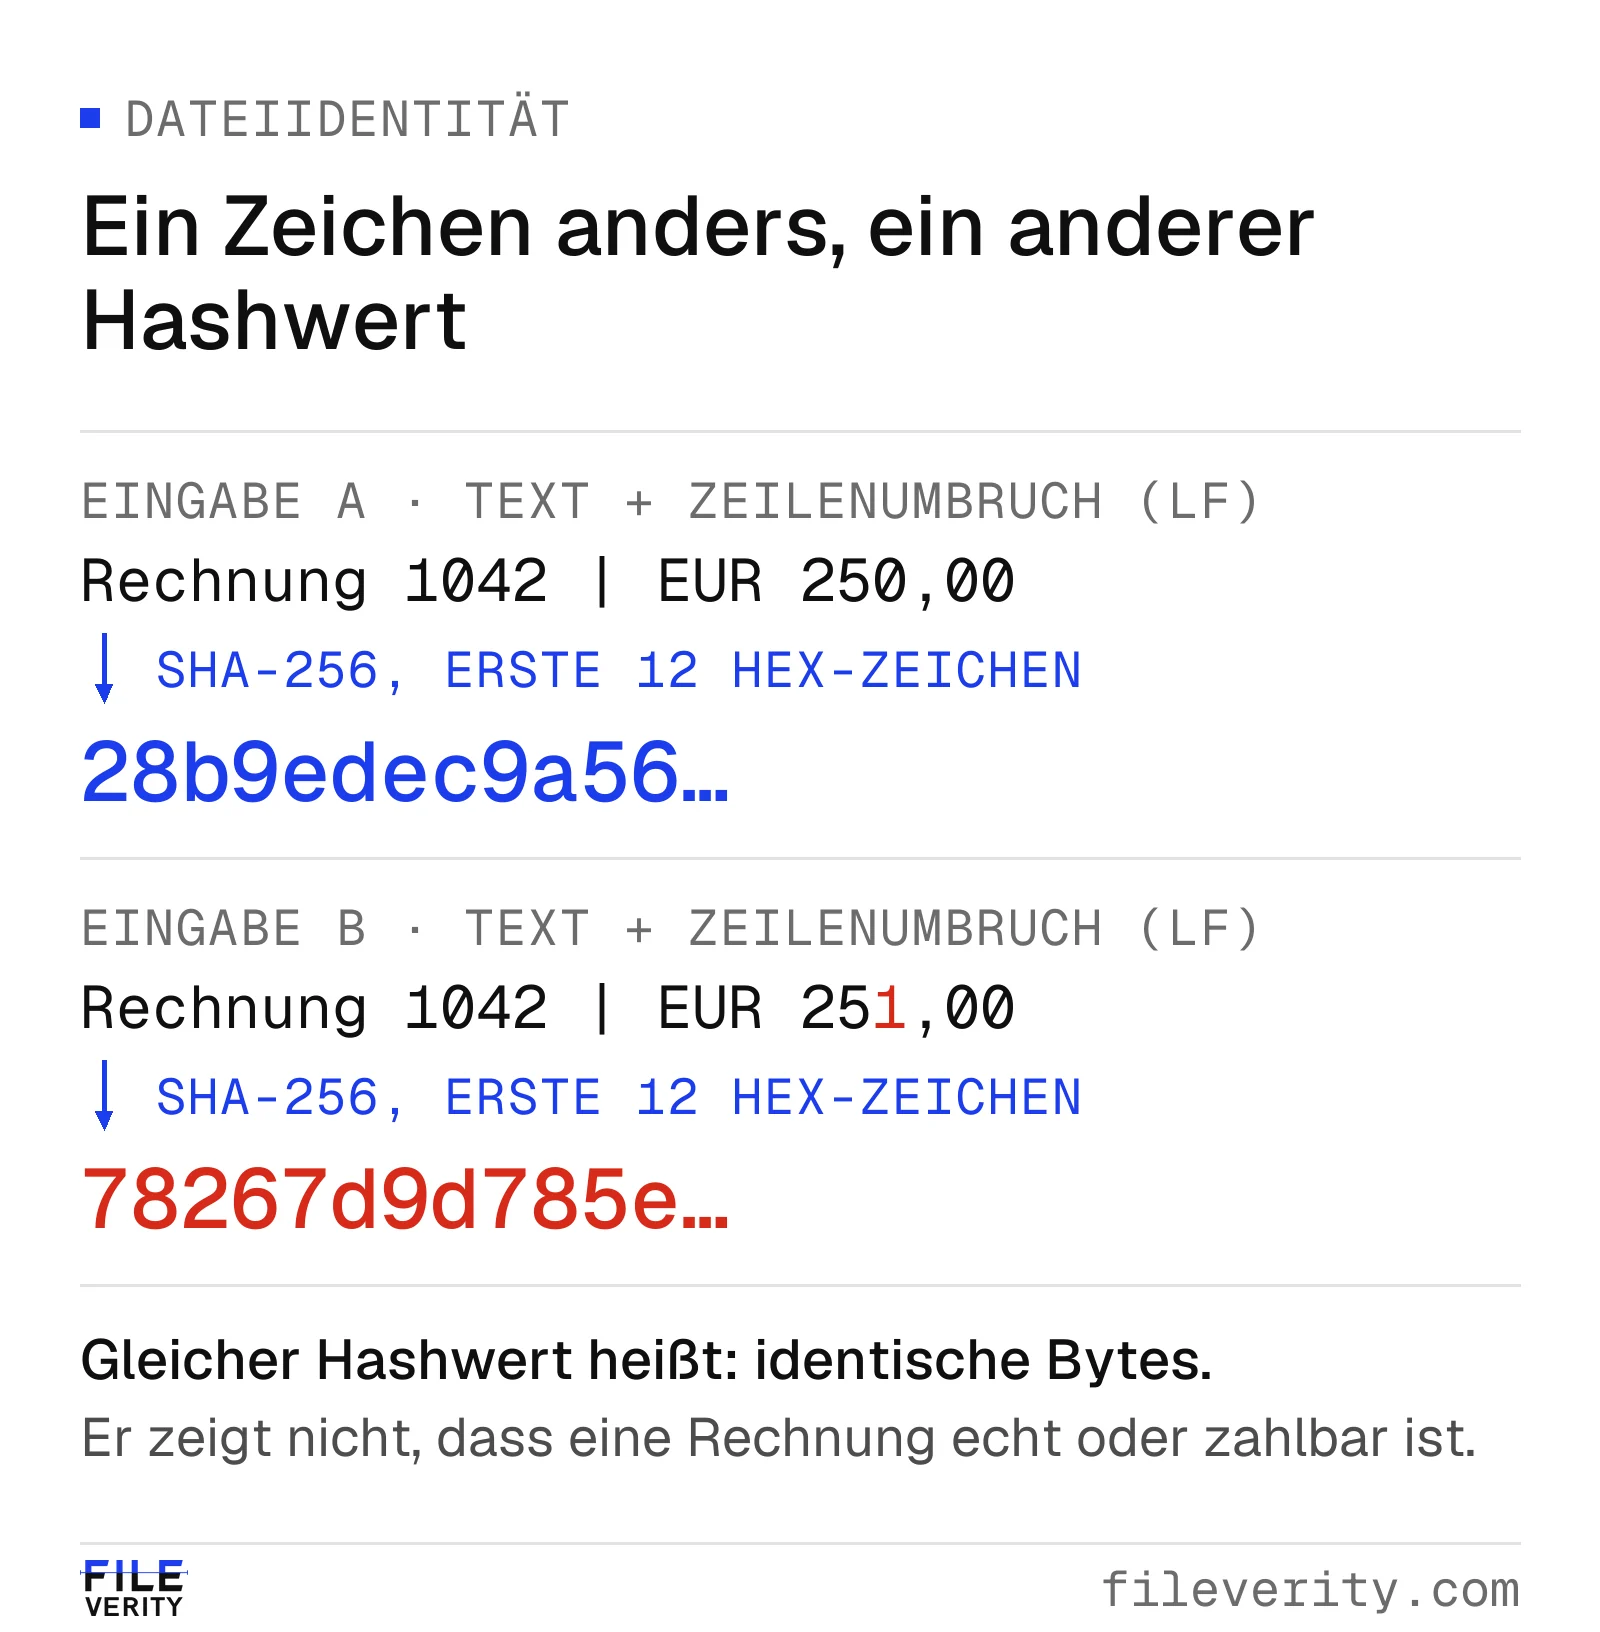
Ein geändertes Zeichen ergibt einen anderen SHA-256-Hashwert, sodass sich beide Fassungen getrennt verfolgen lassen.
Die Grenze gilt auch umgekehrt: Dieselbe erfundene Rechnung hat jedes Mal denselben Hashwert. Ein Hashwert beweist weder, wer die Rechnung ausgestellt hat, noch, dass die Ware ankam oder der Empfänger berechtigt ist. Er ist keine elektronische Signatur, denn er enthält keine authentifizierte Erklärung eines Unterzeichners. Einen strittigen Anhang zu hashen und einen passenden Hashwert desselben strittigen Absenders zu akzeptieren, bringt keine unabhängige Bestätigung.
In der Praxis legen Sie den Hashwert mit dem empfangenen Anhang, der Vorgangsnummer und dem Prüfergebnis ab. Geht eine Korrekturrechnung ein, identifizieren Sie sie getrennt und wiederholen die nötigen Prüfungen; übertragen Sie keine Freigabe, nur weil der Dateiname gleich ist. Die GoBD-gerechte Archivierung bleibt Aufgabe Ihres Archivsystems: Ein Hashwert in einem Prüfbericht identifiziert die geprüften Bytes, er macht kein Archiv revisionssicher. Wie Sie den Hashwert einer Datei unter Windows, macOS oder Linux selbst berechnen und einen Zeitstempel prüfen, erklärt der Ratgeber Zeitstempel und SHA-256-Prüfsumme.
Fallbeispiel (fiktiv): Teillieferung, Korrekturrechnung und neue Bankverbindung
Alle Namen, Nummern und Beträge sind erfunden. Die fiktive Nordstern Logistik GmbH bestellt bei einem Lieferanten mit Bestellung PO-482 100 Stück zu je 75,00 € netto. Für die erste Lieferung ist eine Frachtpauschale von 150,00 € netto vereinbart; abgerechnet werden darf nur die angenommene Menge. Die Umsatzsteuer beträgt 19 %.
Der Wareneingang WE-77 verbucht 80 angenommene Stück, 20 sind noch offen. Die Rechnung RE-632 Rev. A berechnet trotzdem alle 100 Stück:
| Position | Rev. A laut Rechnung | Belegt durch WE-77 |
|---|---|---|
| Menge × Preis | 100 × 75,00 € = 7.500,00 € | 80 × 75,00 € = 6.000,00 € |
| Fracht | 150,00 € | 150,00 € |
| Netto | 7.650,00 € | 6.150,00 € |
| USt 19 % | 1.453,50 € | 1.168,50 € |
| Brutto | 9.103,50 € | 7.318,50 € |
Rev. A ist rechnerisch richtig, liegt aber 1.785,00 € über dem belegten Betrag: 1.500,00 € für 20 nicht gelieferte Stück plus 285,00 € Umsatzsteuer darauf. Das ist eine Mengen- und Abrechnungsfrage, kein Rechenfehler. Für 7.318,50 € besteht eine belegte Verpflichtung, vorbehaltlich der übrigen Prüfungen.
Mengenabweichung und Korrekturrechnung klären
Der Einkauf bestätigt, dass keine Vereinbarung eine Vorabberechnung der offenen Stück erlaubt. Der Wareneingang bestätigt, dass WE-77 vollständig ist und noch keine zweite Lieferung eintraf. Der Lieferant räumt über sein Portal einen Abrechnungsfehler ein, storniert Rev. A mit einer Stornorechnung und stellt Rev. B über 7.318,50 € aus, die Rev. A ausdrücklich ersetzt.
Die Kreditorenbuchhaltung verknüpft beide Fassungen mit derselben Verbindlichkeit, vermerkt die Ersetzung und stellt sicher, dass Rev. A nicht ebenfalls gezahlt werden kann. Die 20 offenen Stück bleiben in der Bestellung offen; eine spätere Lieferung braucht ihren eigenen Abgleich. Die Fracht darf nicht erneut berechnet werden, nur weil geteilt geliefert wird.
Den noch offenen Betrag bestimmen
Die Suche in der Zahlungshistorie findet eine Teilzahlung von 2.200,00 € auf RE-632, die ausgeführt und nicht zurückgebucht wurde. Außerdem steht der Restbetrag bereits im Zahlungsvorschlag für den nächsten Zahllauf – an die bekannte Bankverbindung aus den Stammdaten.
Offen sind 7.318,50 € − 2.200,00 € = 5.118,50 €. Dieser Betrag ist vollständig durch den vorhandenen Zahlungsvorschlag gedeckt. Die Kreditorenbuchhaltung darf deshalb keine weitere Zahlung über 5.118,50 € anlegen und erst recht keine neue Zahlung über 7.318,50 € aus Rev. B.
| Stand | Betrag | Bedeutung für die Freigabe |
|---|---|---|
| Belegte Verpflichtung (Rev. B) | 7.318,50 € | Aktuelle, korrigierte Verbindlichkeit |
| Ausgeführte Teilzahlung | 2.200,00 € | Mindert den offenen Betrag |
| Offener Betrag | 5.118,50 € | Noch geschuldet, vorbehaltlich der Freigabe |
| Vorhandener Zahlungsvorschlag | 5.118,50 € | Deckt den offenen Betrag bereits ab |
| Zusätzlich anzulegende Zahlung | 0,00 € | Nur den vorhandenen Vorschlag prüfen und einmal freigeben |
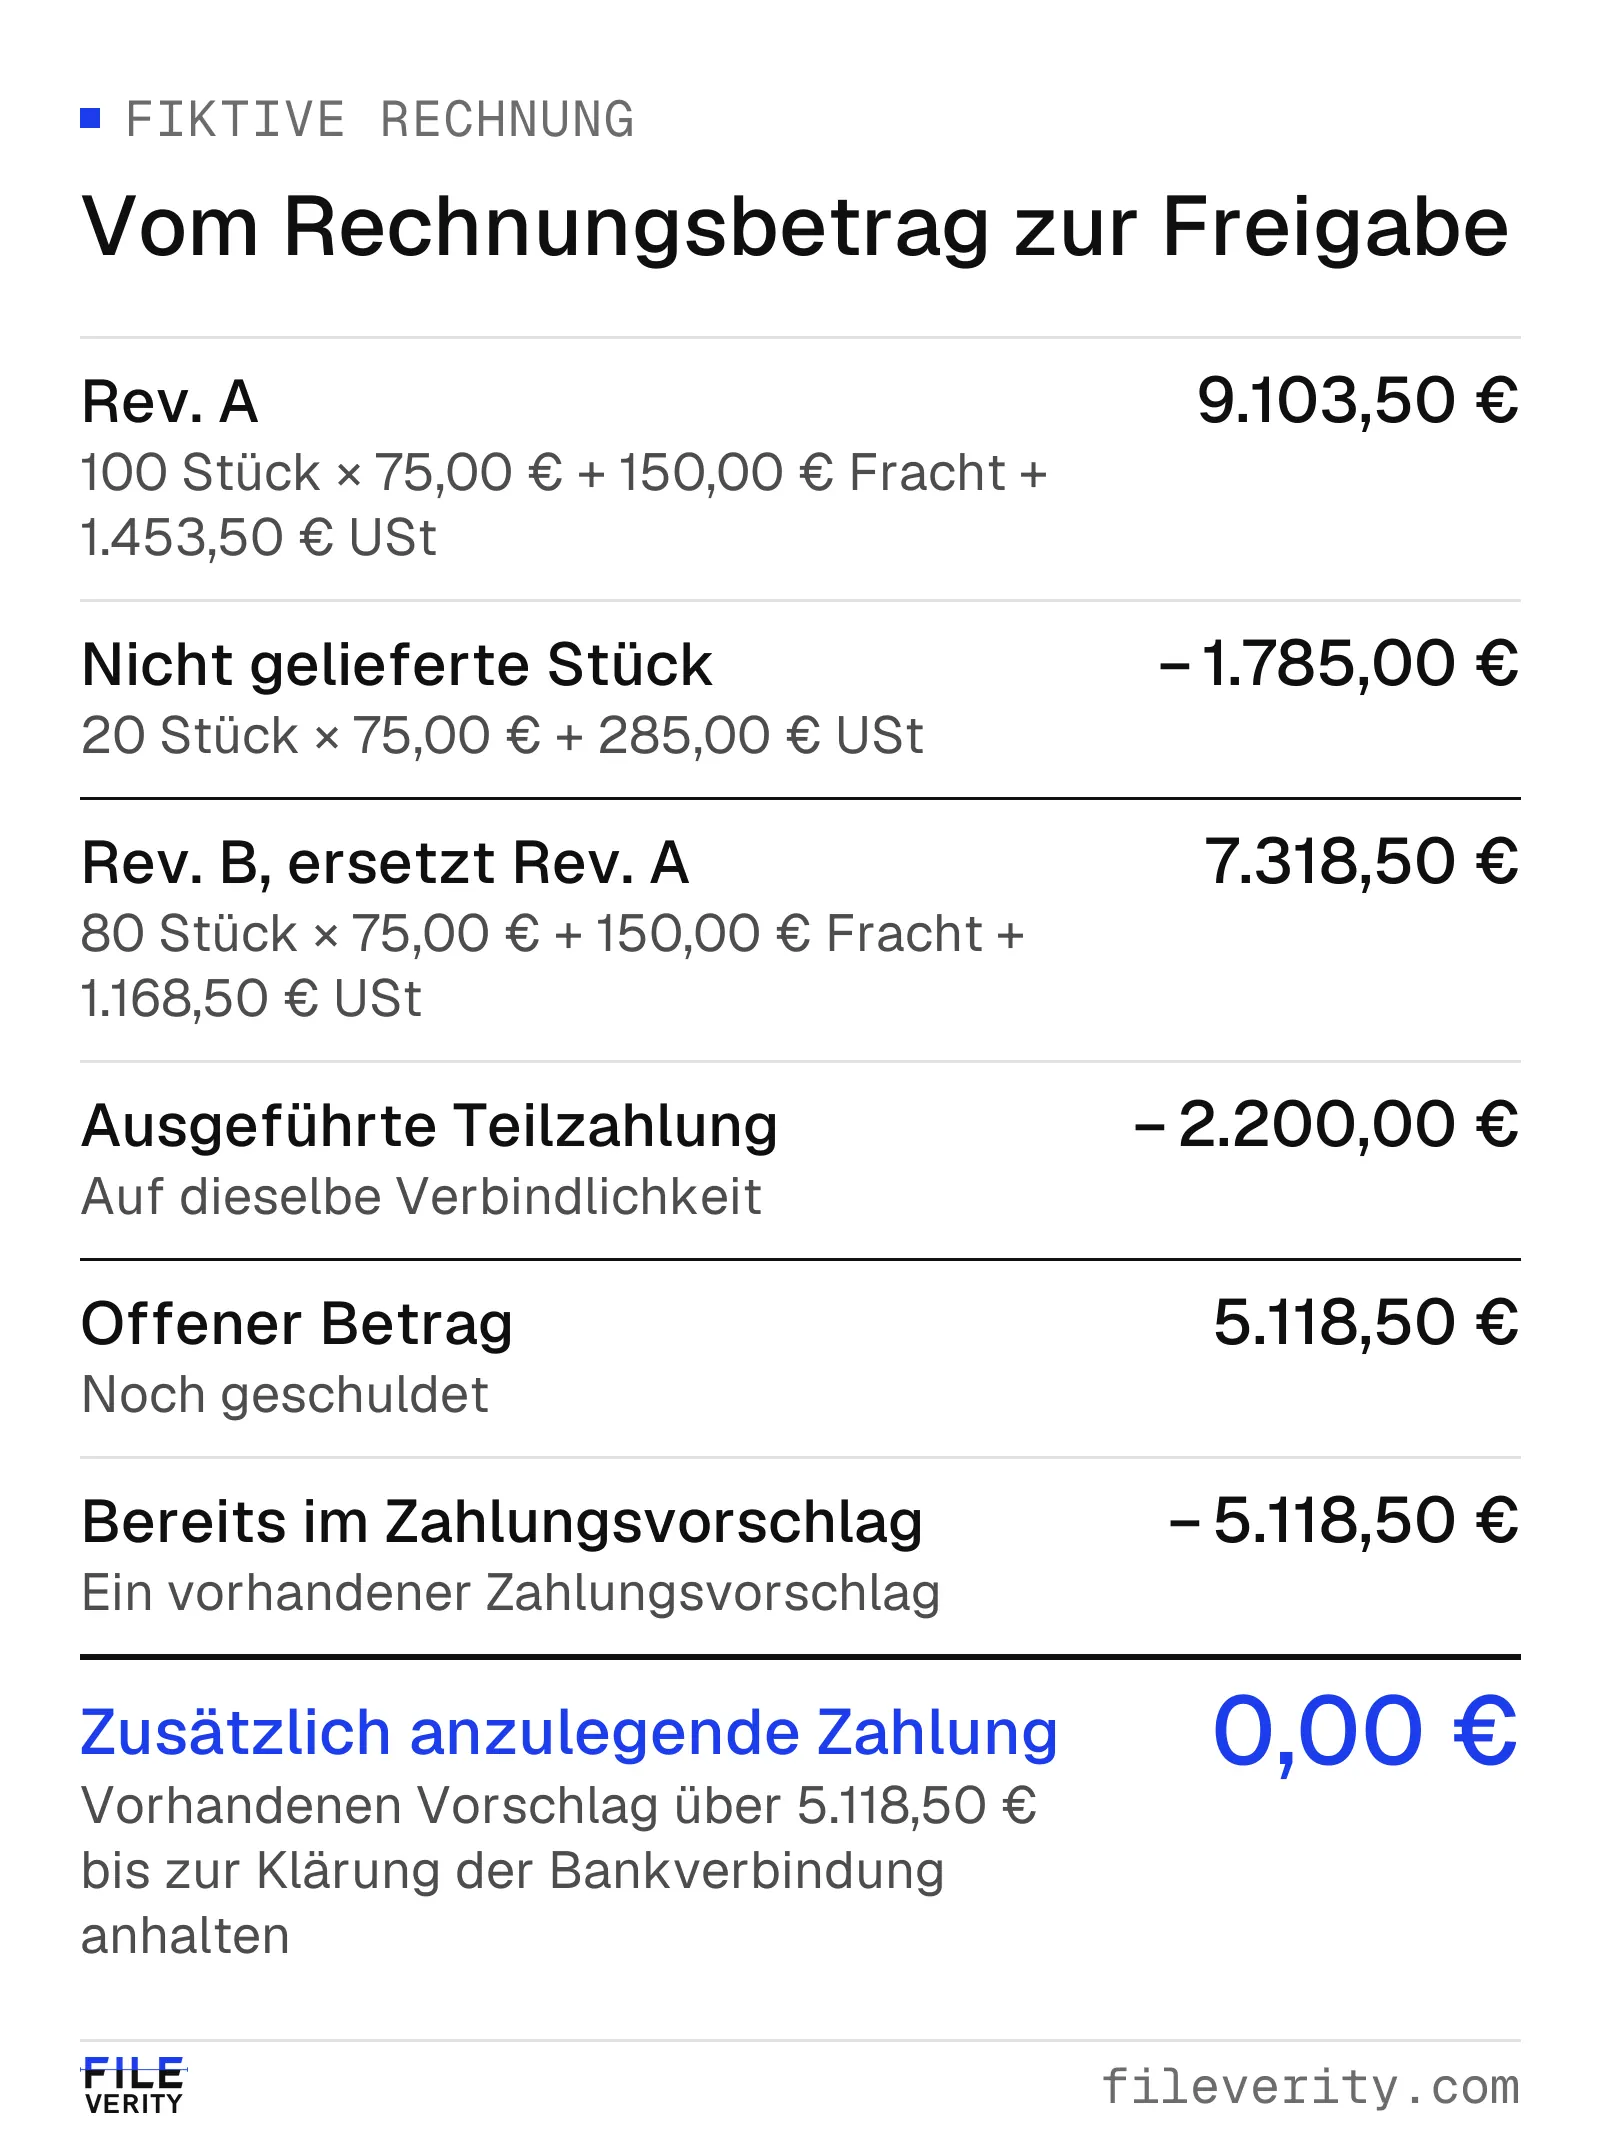
Die offenen 5.118,50 € stehen bereits im Zahlungsvorschlag. Diese Zahlung bis zur Klärung der Bankverbindung anhalten, statt eine weitere anzulegen.
Die Bankverbindung getrennt klären
Nach Rev. B geht eine separate E-Mail ein: „Wir haben unsere Bankverbindung geändert.“ Die neue IBAN gehört zu einem Kreditinstitut in einem anderen EU-Staat. Eine Sachbearbeiterin hatte die neue IBAN bereits in einen Einzelüberweisungsauftrag übernommen; die Empfängerüberprüfung meldet vor der Freigabe „teilweise Übereinstimmung“ und zeigt einen abweichend geschriebenen Kontoinhaber an. Der Auftrag wird nicht freigegeben, sondern storniert, und der Zahlungsvorschlag über 5.118,50 € wird angehalten.
Die Kreditorenbuchhaltung ruft die Finanzansprechpartnerin des Lieferanten unter der Nummer aus dem Lieferantenstammblatt an, bestätigt deren Befugnis und fragt konkret nach der Bankverbindung und nach RE-632. Die Ansprechpartnerin bestätigt Rev. B, bestreitet aber jede Änderung der Bankverbindung. Der Lieferant bestätigt das zusätzlich schriftlich über sein Portal.
Die strittige E-Mail wird aufbewahrt und an die Informationssicherheit beziehungsweise Betrugsabwehr weitergeleitet. Die Bestätigung stützt eine enge Aussage: Der Lieferant erkennt die korrigierte Rechnung an, die neue Bankverbindung aber nicht. Wer die E-Mail geschickt hat, ist damit nicht festgestellt.
Die zahlungsfreigebende Person prüft die bestehende Bankverbindung aus den Stammdaten, kontrolliert den tatsächlichen Empfänger im angehaltenen Zahlungsvorschlag und gibt eine Zahlung über 5.118,50 € an diese Bankverbindung frei. Wäre die Bankverbindung ungeklärt geblieben, bliebe die Zahlung angehalten, obwohl der Betrag belegt ist.
Das Protokoll zeigt drei getrennte Ergebnisse: einen gewöhnlichen Mengenfehler, der korrigiert wurde; eine Doppelzahlung, die durch den Fund im Zahlungsvorschlag vermieden wurde; und eine nicht autorisierte Kontoänderung, die eskaliert wurde. Die ganze Rechnung als „gefälscht“ zu bezeichnen, hätte die berechtigte Forderung und die eigentliche Zahlungsentscheidung verdeckt.
Ausnahmematrix mit klaren Abschlussbedingungen
| Befund | Sofortmaßnahme | Nachweis für die Freigabe der betroffenen Zahlung |
|---|---|---|
| Menge über angenommenem Wareneingang | An Einkauf und Wareneingang geben | Weitere Abnahme, Korrekturrechnung oder vertragliche Grundlage |
| Preis, Steuer oder Währung weicht ab | Genaue Position abstimmen | Genehmigte Änderung oder dokumentierte Korrektur, bei Bedarf mit Steuerabteilung |
| Korrekturrechnung oder mögliche Dublette | Fassungen und Zahlungen verknüpfen | Eine einzige offene Verbindlichkeit; frühere und vorgemerkte Beträge abgestimmt |
| XML und PDF einer ZUGFeRD-Rechnung weichen ab | Zahlung anhalten, Lieferant und Steuerabteilung einbeziehen | Bestätigte, übereinstimmende Rechnung oder dokumentierte Klärung |
| Neue Bankverbindung, nicht bestätigt | Betroffene Zahlung anhalten, Stammdatenprozess starten | Bestätigung über unabhängigen Kontaktweg durch befugte Person, Vier-Augen-Freigabe, Empfängerüberprüfung dokumentiert |
| Lieferant bestreitet die Anweisung | Strittige Anweisung sperren und eskalieren | Zuständige Stellen legen Zahlungsweg und Reaktion fest |
| Auffälliges Rechnungsbild | Quelle sichern, wesentliche Felder prüfen | Bestätigung, die das entscheidende Feld klärt, oder dokumentierte Entscheidung über den offenen Fall |
Beschränken Sie das Anhalten nach Ihrer Richtlinie auf den betroffenen Vorgang. Eine Teilzahlung kommt nur in Frage, wenn belegter Anteil, vertragliche Behandlung, Zuordnung und Freigabe eindeutig sind. Kürzen Sie nicht eigenmächtig um eine strittige Position, wenn Steuer, Gutschriften oder die Zustimmung des Lieferanten ungeklärt sind.
Geben Sie jedem offenen Punkt eine verantwortliche Person und eine Frist. Eine Nachweisanforderung benennt die Abweichung:
RE-632 berechnet 100 Stück; laut Wareneingang WE-77 wurden 80 Stück angenommen. Bitte bestätigen Sie die Abrechnungsgrundlage oder stellen Sie eine Korrekturrechnung aus und geben Sie an, welche Rechnung sie ersetzt.
Das lässt sich schneller klären als die Frage, ob die Rechnung „echt“ ist.
Freigabeprotokoll zum Übernehmen
| Feld | Pflichtangabe |
|---|---|
| Identität und Umfang | Vorgang, bestellendes Unternehmen, Lieferant, Rechnung und Version, Währung, beabsichtigte Zahlung |
| Unterlagen | Originaleingang (bei E-Rechnung XML und ggf. Bildteil), aktuelle Lieferantenreferenz, Bestellung/Vertrag, Wareneingang und Abnahme |
| Abstimmung | Mengen, Einzelpreise, Rabatte, Fracht, Steuersatz und -betrag, Gutschriften, Rechenweg |
| Zahlungshistorie | Ausgeführte Zahlungen, geprüfte Rückbuchungen, Zahlungsvorschläge, Suchumfang |
| Zahlungsempfänger | Referenz auf freigegebene Bankverbindung, Änderungsanfrage, unabhängiger Kontaktweg, bestätigende Person, Ergebnis der Empfängerüberprüfung |
| Ausnahmen | Genaue Abweichung, verantwortliche Person, angeforderter Nachweis, Frist, Erledigung |
| Freigabe | Offener Betrag, Zahlungs-ID, Empfängerreferenz, freigebende Person, Zeitpunkt |
| Abschluss | Freigegeben, angehalten oder storniert; aufbewahrte Nachweise; offene Nacharbeit |
Prüfen Sie den Zahlungsstand vor der Freigabe erneut, wenn die Klärung Zeit gekostet hat. Vielleicht hat jemand in der Zwischenzeit eine weitere Zahlung angelegt. Halten Sie den tatsächlich freigegebenen Betrag und die Empfängerreferenz fest, nicht nur die frühere Absicht.
Häufige Fragen
Was ist der IBAN-Namensabgleich?
Der IBAN-Namensabgleich, offiziell Empfängerüberprüfung oder Verification of Payee, prüft vor der Freigabe einer Euro-Überweisung, ob der eingegebene Empfängername zur IBAN passt. Ihre Bank fragt dafür die Empfängerbank und meldet Übereinstimmung, teilweise Übereinstimmung, keine Übereinstimmung oder, dass die Prüfung nicht möglich war. Der Abgleich fängt Tippfehler und manche untergeschobene IBAN ab, belegt aber nicht, dass der Lieferant die Änderung seiner Bankverbindung veranlasst hat.
Ist der Namensabgleich Pflicht?
Für Zahlungsdienstleister ja: Banken im Euroraum müssen den Abgleich seit dem 9. Oktober 2025 bei Euro-Überweisungen anbieten, in den übrigen EU-Staaten gilt das ab dem 9. Juli 2027 (Art. 5c der Verordnung (EU) Nr. 260/2012 in der Fassung der Verordnung (EU) 2024/886). Das Ergebnis darf die Freigabe nicht verhindern, und Unternehmen können nur bei Sammelaufträgen auf die Prüfung verzichten. Wie Ihre Kreditorenbuchhaltung auf eine Abweichung reagieren muss, legen Sie deshalb in Ihrer Zahlungsrichtlinie fest.
Was tun bei keiner Übereinstimmung?
Geben Sie die Zahlung nicht frei. Prüfen Sie zuerst, ob IBAN und Name richtig aus den Stammdaten übernommen wurden, und klären Sie die Bankverbindung dann per Rückruf über eine bekannte Nummer. Technisch lässt sich die Überweisung trotz Warnhinweis absenden; das Risiko tragen Sie dann nach Auskunft der Verbraucherzentrale selbst.
Was tun nach einer Zahlung an eine falsche IBAN?
Informieren Sie umgehend Ihre Bank, damit sie Maßnahmen einleiten kann; je später der Betrug auffällt, desto geringer sind die Chancen, das Geld zurückzuholen (Commerzbank). Sichern Sie E-Mails, Rechnungen und Kontoauszüge, erstatten Sie Anzeige bei der örtlichen Polizei oder über die Online-Wache Ihres Bundeslandes und halten Sie weitere Zahlungen an diese IBAN an. Hat die Bank den Abgleich nicht angeboten, kann ein Erstattungsanspruch bestehen (Art. 5c Abs. 8 der Verordnung); lassen Sie das rechtlich prüfen.
Wo Fileverity Ihre Rechnungsprüfung ergänzt
Manche Fälle in der Kreditorenbuchhaltung enthalten gescannte Rechnungen, Fotos oder Screenshots mit einer auffälligen Stelle am Betrag oder an der IBAN. Für solche Rechnungsbilder (JPEG, PNG oder WebP) prüft die Bildforensik von Fileverity, ob ein Bild KI-generiert ist oder lokal bearbeitet wurde, und markiert verdächtige Bereiche mit ihren Pixelkoordinaten; ein kostenloser Einstieg ist die kostenlose Bildprüfung. Ein solcher Befund kann eine Anforderung der beim Lieferanten hinterlegten Rechnungsfassung begründen und hält fest, welche Datei zu welchem Zeitpunkt geprüft wurde; Wareneingang und Bankverbindung klären Sie weiterhin über Ihre Vorgangsunterlagen.
Die Dokumentenprüfung von Fileverity untersucht Dateistruktur, gespeicherte Änderungen und digitale PDF-Signaturen. Bei geeigneten Scanseiten prüft Fileverity außerdem erkannte Beträge und Datumsangaben auf auffällige Beziehungen. Die KI-Textanalyse ist für zusammenhängenden Fließtext gedacht, etwa Begleitschreiben, Stellungnahmen oder Leistungsberichte mit mindestens etwa 150 Wörtern. Für die lokale Bearbeitung eines Rechnungsbildes nutzen Sie die Bildforensik.
Fileverity ergänzt Ihre Rechnungsprüfung bei Rechnungsbildern und Dokumenttexten. Validierung von XRechnung- und ZUGFeRD-Daten, Empfängerüberprüfung, gegebenenfalls weitergehende Signaturvalidierung, Rückruf über eine bekannte Nummer und Vier-Augen-Prinzip bleiben in Ihrem Prozess und Ihrer Software; die Entscheidung über die Zahlung trifft Ihr Fachteam.
Jeder Bericht trägt den SHA-256-Hashwert der geprüften Datei und einen vertrauenswürdigen Zeitstempel nach RFC 3161 (DigiCert); er wird als versiegeltes PDF ausgegeben und lässt sich über eine öffentliche Verifizierungsseite prüfen. Die Preise finden Sie unter Preise.
Datenschutz: Ihre Dateien werden nach der Analyse gelöscht und nie zum Training genutzt; die Analyse läuft auf von Entogo betriebenen Servern in Toronto, Kanada, und Enterprise-Kunden erhalten auf Anfrage eine private Bereitstellung. Alle Verarbeitungsorte stehen unter Sicherheit und Datenschutz, den Vertrag nach Art. 28 DSGVO finden Sie unter Auftragsverarbeitung.
Wenn Sie die Prüfung an Ihren Kreditoren-Workflow anbinden möchten, sprechen Sie mit unserem Team über API und Stapelverarbeitung im Rahmen von Enterprise. Nennen Sie dabei Formate, Fallzahl, typische strittige Felder und den heutigen Prüfschritt; vereinbaren Sie zuerst den Prüfumfang und dann den Preis.
Weitere Leitfäden: PDF auf Echtheit prüfen, Gefälschte und KI-generierte Dokumente erkennen und Gefälschte Belege erkennen.
Von Yang Zheng · Geprüft von Bill Liu