Documents
Fraude documentaire et IA : vérifier chaque pièce, de l’avis d’imposition au relevé bancaire
Avis d’imposition, fiche de paie, justificatif de domicile : vérifier la source, les modifications, les signatures et la cohérence de chaque pièce avant de décider.
Publié le · Mis à jour le · 23 min de lecture
Dans cet article
Pour examiner de faux documents ou une fraude documentaire assistée par IA, commencez par définir le doute : texte rédigé par IA, page fabriquée, champ modifié ou pièce authentique utilisée hors contexte. Chaque hypothèse exige un contrôle différent, même dans un seul PDF. Pour confirmer l’origine d’une pièce ou autoriser un paiement, recoupez les constats avec l’émetteur par un canal déjà connu et avec les pièces de l’opération.
L’analyse de la rédaction sert à vérifier le respect d’une règle de rédaction ou de déclaration. La comparaison de fichiers révèle un champ de paiement modifié. La confirmation par l’émetteur établit si un nouveau RIB a été autorisé. Associer chaque outil à la question qu’il traite indique à l’analyste l’action suivante et précise le périmètre d’un éventuel achat. Ce guide s’adresse aux équipes de comptabilité fournisseurs, de contrôle interne, de conformité et de trésorerie, ainsi qu’aux gestionnaires locatifs et aux analystes crédit qui reçoivent des justificatifs de revenus et de domicile.
Quatre cas qui appellent des éléments différents
Les chiffres disponibles décrivent des menaces réelles, mais aucun ne mesure la part de documents falsifiés dans les échanges ordinaires entre entreprises. Selon le rapport annuel 2025 de l’Observatoire de la sécurité des moyens de paiement (Banque de France, septembre 2026), la fraude au virement a progressé de 37 % en valeur pour atteindre 485 millions d’euros en 2025. Le même rapport décrit la fraude au changement de coordonnées bancaires et la fraude au président comme les deux principaux modes opératoires des faux ordres de virement visant les entreprises et autres personnes morales, et relève que le développement d’outils d’IA capables de produire des courriels falsifiés, ou des voix et des images usurpant l’identité de dirigeants, « pourrait contribuer » à entretenir cette dynamique.
Du côté des documents eux-mêmes, le communiqué du 2e rapport de l’Observatoire Tessi de la fraude documentaire (7 juillet 2026) indique que 32 % des fraudeurs ayant falsifié un document déclarent avoir utilisé l’IA générative. Ces deux sources n’ont ni le même périmètre ni la même méthode ; elles ne s’additionnent pas.
Pour l’examen pratique, distinguez quatre cas. Ils peuvent se combiner dans un même dossier.
| Question d’examen | Outil ou contrôle à évaluer | Éléments encore nécessaires |
|---|---|---|
| Rédaction assistée par IA | Analyse de la rédaction sur un texte suffisant, dans une langue prise en charge | La règle de déclaration applicable, l’explication de la rédaction et les pièces à l’appui |
| Page ou image de document générée | Analyse d’image évaluée sur des images de documents comparables | Une copie de l’émetteur ou une trace d’émission obtenue de façon indépendante |
| Champ modifié dans un document existant | Comparaison des champs et des versions ; analyse du fichier ou de l’image adaptée au format reçu | Une référence fiable, et savoir si la modification était autorisée |
| Pièce authentique dans un faux contexte | Rapprochement des parties, des dates et de l’opération ; confirmation à la source | Des éléments montrant que ce document justifie cette décision précise |
Le dernier cas est le plus facile à manquer. Un relevé bancaire authentique d’une période antérieure peut ne rien établir du solde actuel. Une facture fournisseur authentique n’établit pas qu’un courriel demandant de payer sur un autre compte était autorisé. Les contrôles d’image et de fichier peuvent ne rien relever d’anormal alors que l’affirmation commerciale reste sans fondement. Le communiqué Tessi fait le même constat sous un autre angle : la fraude ne se limite plus à la falsification d’un document isolé et se loge dans la cohérence d’un dossier entier.
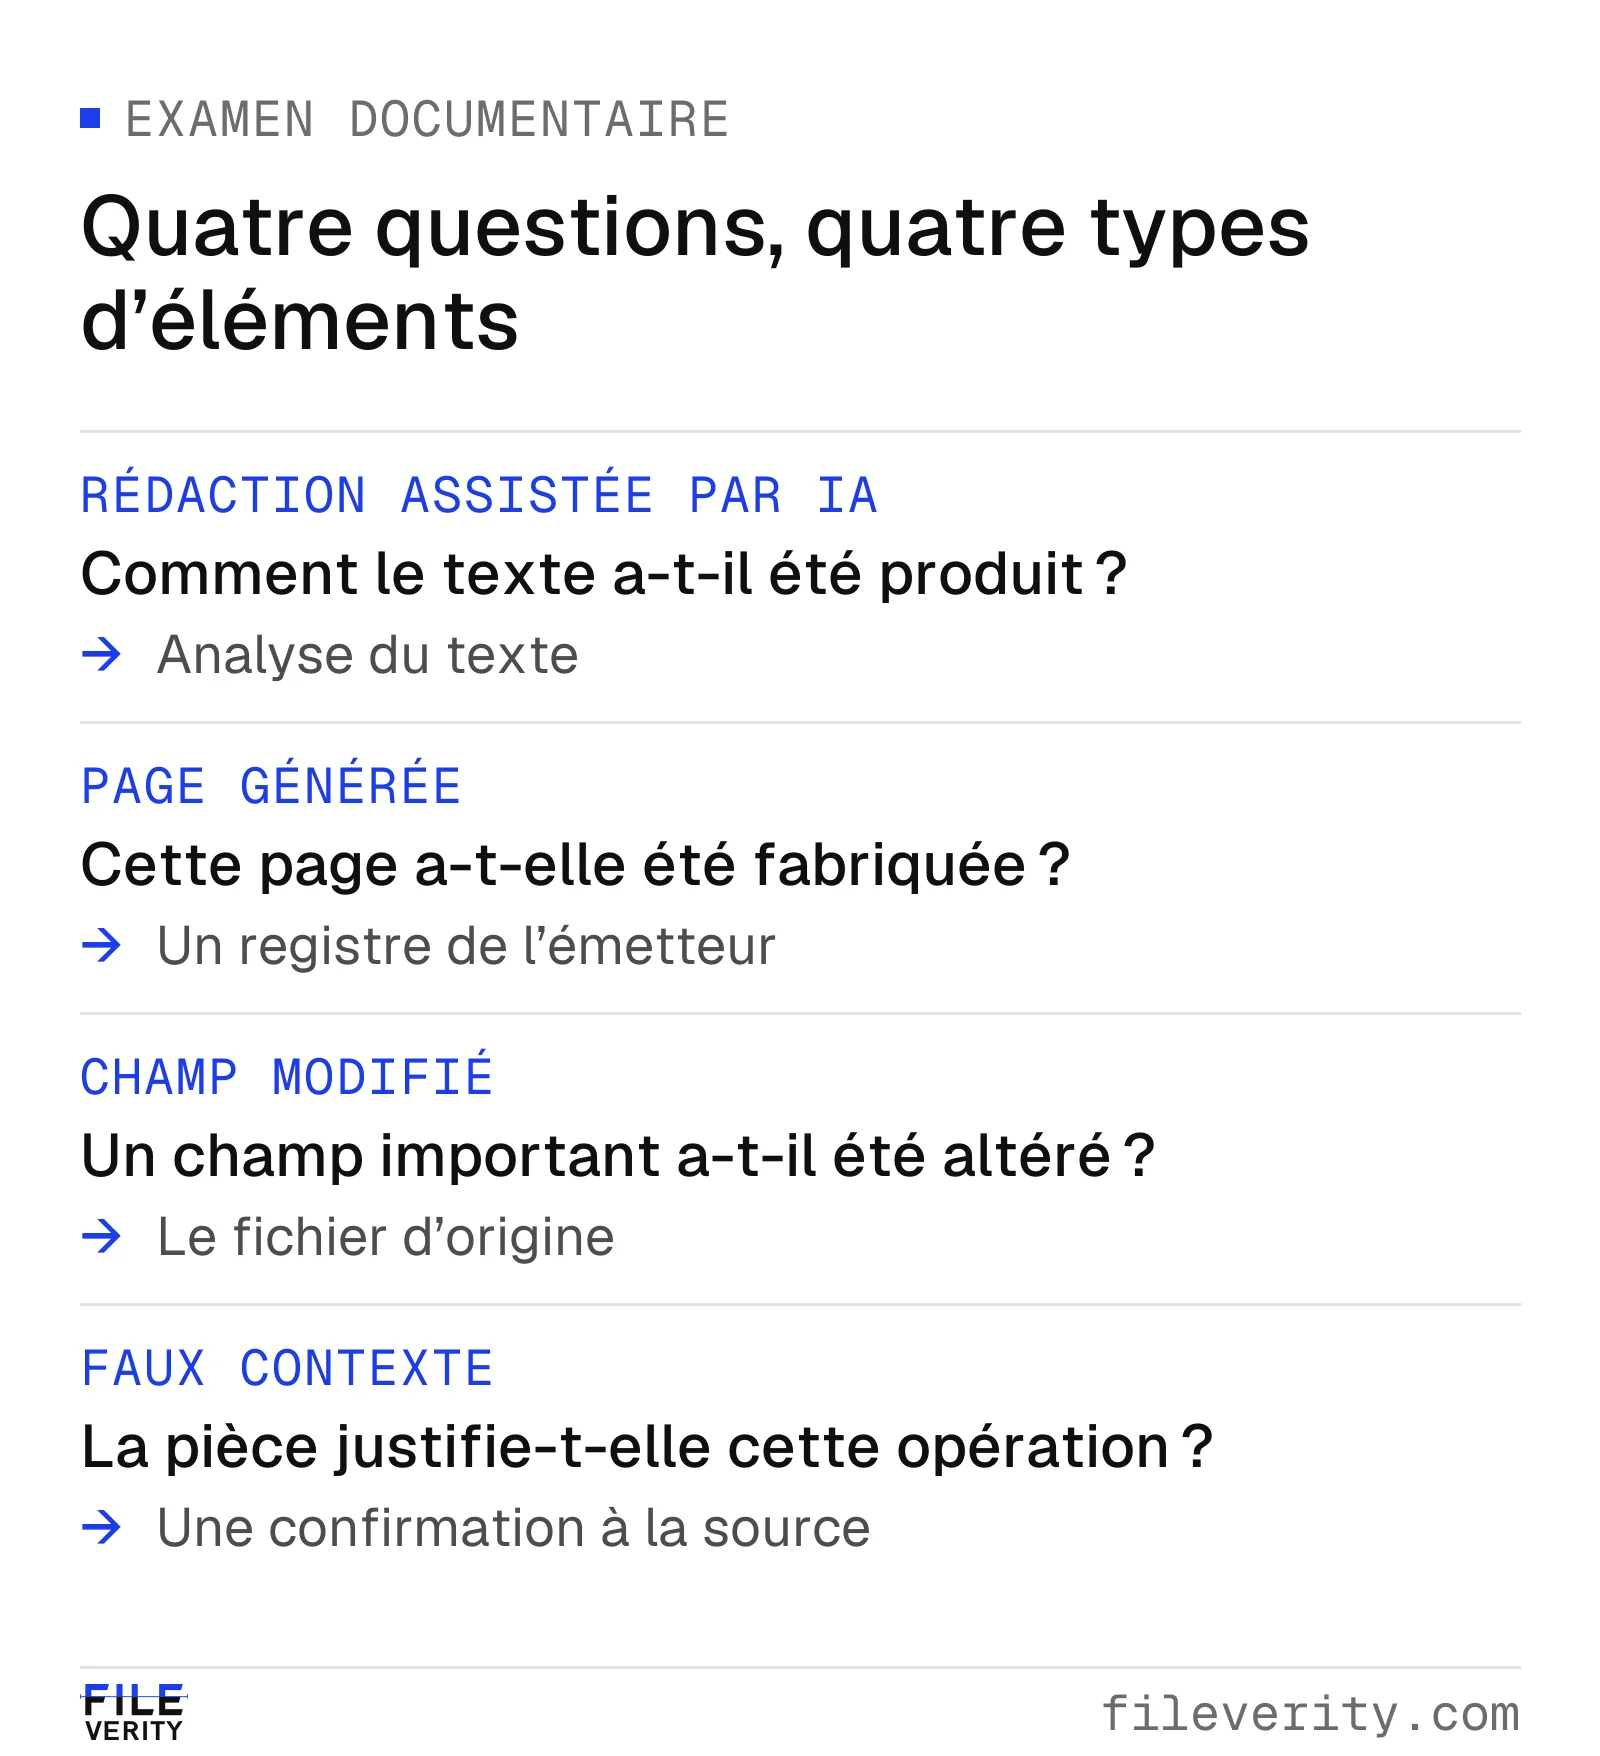
Faire correspondre les éléments à la question : origine de la rédaction, fabrication de la page, altération d’un champ ou contexte de l’opération.
Quand l’analyse de la rédaction a sa place
Utilisez l’analyse de la rédaction lorsque votre organisation a une règle explicite de rédaction ou de déclaration, et que le document contient assez de texte suivi pour la méthode choisie. Le résultat peut diriger l’analyste vers les passages qui appellent une explication. Les affirmations factuelles de ces passages se vérifient séparément.
La vérification documentaire de Fileverity examine les modifications, la structure du fichier, les signatures numériques PDF et les indices de rédaction par IA. Fileverity lit aussi les pages numérisées, examine les photos intégrées et contrôle les incohérences de montants et de dates sur les scans concernés. Le contrôle de rédaction FVDOC V3 signale les passages pertinents à partir d’environ 150 mots de texte continu, en français, anglais, allemand, espagnol ou chinois. Le rapport situe les constats, précise les contrôles réalisés et propose une action pour poursuivre la vérification.
Les taux d’erreur sont publiés par langue, avec la taille de l’échantillon et un intervalle de confiance : lors de la validation d’octobre 2026, la part de textes rédigés par des personnes signalés à tort allait de 0,11 % à 0,87 % selon la langue (0,87 % en français). Le détail figure sur la page de fiabilité. Ces chiffres valent pour l’analyse de texte, dans les conditions décrites ; ils ne disent rien des autres types de contrôles.
L’étude RAID, présentée à ACL 2024, a montré que les performances des détecteurs de texte qu’elle évaluait varient fortement selon les attaques adverses, les stratégies d’échantillonnage et les modèles génératifs absents de leurs données d’entraînement. C’est pourquoi Fileverity publie ses taux par langue et par condition de test sur la page de fiabilité ; pour un achat, évaluez aussi vos propres types de documents et conditions de rédaction. RAID, ACL 2024
Exemple : la déclaration d’usage de l’IA dans un mémoire technique
Supposons qu’une direction des achats lance un appel d’offres et demande aux candidats un mémoire technique décrivant leur organisation et leurs mesures de sécurité. Son règlement de consultation autorise l’aide à la rédaction par IA à condition qu’elle soit déclarée, et exige qu’un responsable du candidat valide les engagements techniques. Un candidat remet plusieurs pages de texte suivi et déclare n’avoir utilisé aucune aide à la rédaction.
Si une analyse adaptée signale certains passages, l’acheteur peut poser une question ciblée : « Merci d’expliquer comment ces sections ont été préparées et de nous transmettre les éléments disponibles : historique de rédaction, notes sources ou trace de relecture. » Les engagements techniques sont vérifiés à part, selon la grille d’analyse habituelle. L’offre n’est pas écartée sur le seul signal du texte.
| Élément complémentaire | Action de l’acheteur | Ce qui clôt la question de rédaction |
|---|---|---|
| Le candidat confirme une aide par IA autorisée | Faire rectifier la déclaration et vérifier la validation humaine exigée | Déclaration mise à jour et trace de validation par un responsable |
| Le candidat fournit une explication étayée d’une rédaction humaine | Rapprocher l’explication du signal initial | L’acheteur consigne pourquoi le doute est levé ou ce qui reste ouvert |
| Les éléments disponibles ne lèvent pas le doute | Demander la pièce manquante précise et désigner un responsable | La pièce arrive, ou la procédure d’exception du règlement tranche |
Un résultat négatif ou non concluant n’établit pas que la déclaration est exacte. Appliquez les mêmes exigences à tous les candidats. Si votre règlement autorise l’aide par IA sans déclaration et ne demande que la vérification des engagements, consacrez l’effort d’examen à ces engagements. Pour les dossiers sinistres (récits, lettres de réclamation, attestations), la page fraude documentaire en assurance décrit le même usage.
La valeur à tester est concrète : l’analyse aide-t-elle les analystes à poser de meilleures questions, à interpréter correctement une aide légitime et à clore l’examen par une explication dont quelqu’un répond ? Mesurez-le lors d’une évaluation autorisée avant d’en faire un contrôle systématique.
Examiner chaque couche dans un but précis
Conserver la pièce et son contexte
Conservez le fichier tel que reçu, son nom, l’heure et le canal de réception, ainsi que le message ou l’identifiant de dépôt. Travaillez sur des copies distinctes. Une empreinte SHA-256 identifie les octets examinés ; elle n’établit pas que ces octets proviennent d’un émetteur légitime.
Notez si la pièce est un PDF natif, un scan, une photo prise au téléphone ou une capture d’écran. Une capture peut suffire à lire un montant, mais pas à examiner la structure du fichier d’origine. Demandez l’export d’origine par le canal prévu lorsque la distinction compte. Consignez toute conversion, OCR ou recadrage effectué pendant l’examen, pour ne pas attribuer à l’expéditeur des artefacts créés par votre propre traitement.
Rapprocher le texte extrait de la page visible
L’extraction de texte aide à repérer noms, dates, montants et références. La reconnaissance de caractères (OCR) estime le texte à partir des pixels de la page. Ni l’une ni l’autre ne doit remplacer en silence la source visible pour un champ important.
Comparez la valeur extraite à son emplacement sur la page. Si l’OCR lit un chiffre de l’IBAN autrement que ce que voit l’analyste, qualifiez-le d’écart d’extraction et résolvez-le avec une meilleure copie ou le registre de l’émetteur. Ne le présentez pas comme une altération. Vérifiez aussi la couverture des pages : un texte extrait manquant peut signifier une page ignorée plutôt qu’un contenu absent.
La documentation d’OCRmyPDF précise que son fichier texte annexe peut omettre les pages qui contenaient déjà du texte ou celles qui ont été ignorées, et que la qualité de l’OCR peut être médiocre si la mauvaise langue est utilisée. Une sortie texte n’est donc pas automatiquement une transcription complète du document. OCRmyPDF, « Cookbook »
Principe technique : une moyenne peut masquer un passage
Un mot ne porte pas d’étiquette d’auteur. « Par conséquent » peut figurer dans une analyse humaine, dans un texte généré ou dans une citation. Ce qui compte pour l’examen, c’est l’endroit où un signal se concentre, et ce qu’une synthèse à l’échelle du document en conserve.
Prenons une suite construite de dix scores par passage : neuf valent 0,1 et un vaut 0,9. Leur moyenne simple est (9 × 0,1 + 0,9) / 10 = 0,18. La moyenne efface la différence concentrée sur le dixième passage. Ces scores sont purement illustratifs et ne décrivent pas le fonctionnement d’un outil particulier. Un pic local ne prouve pas non plus une génération : une citation, un modèle de document, un changement d’auteur ou de sujet peuvent l’expliquer.
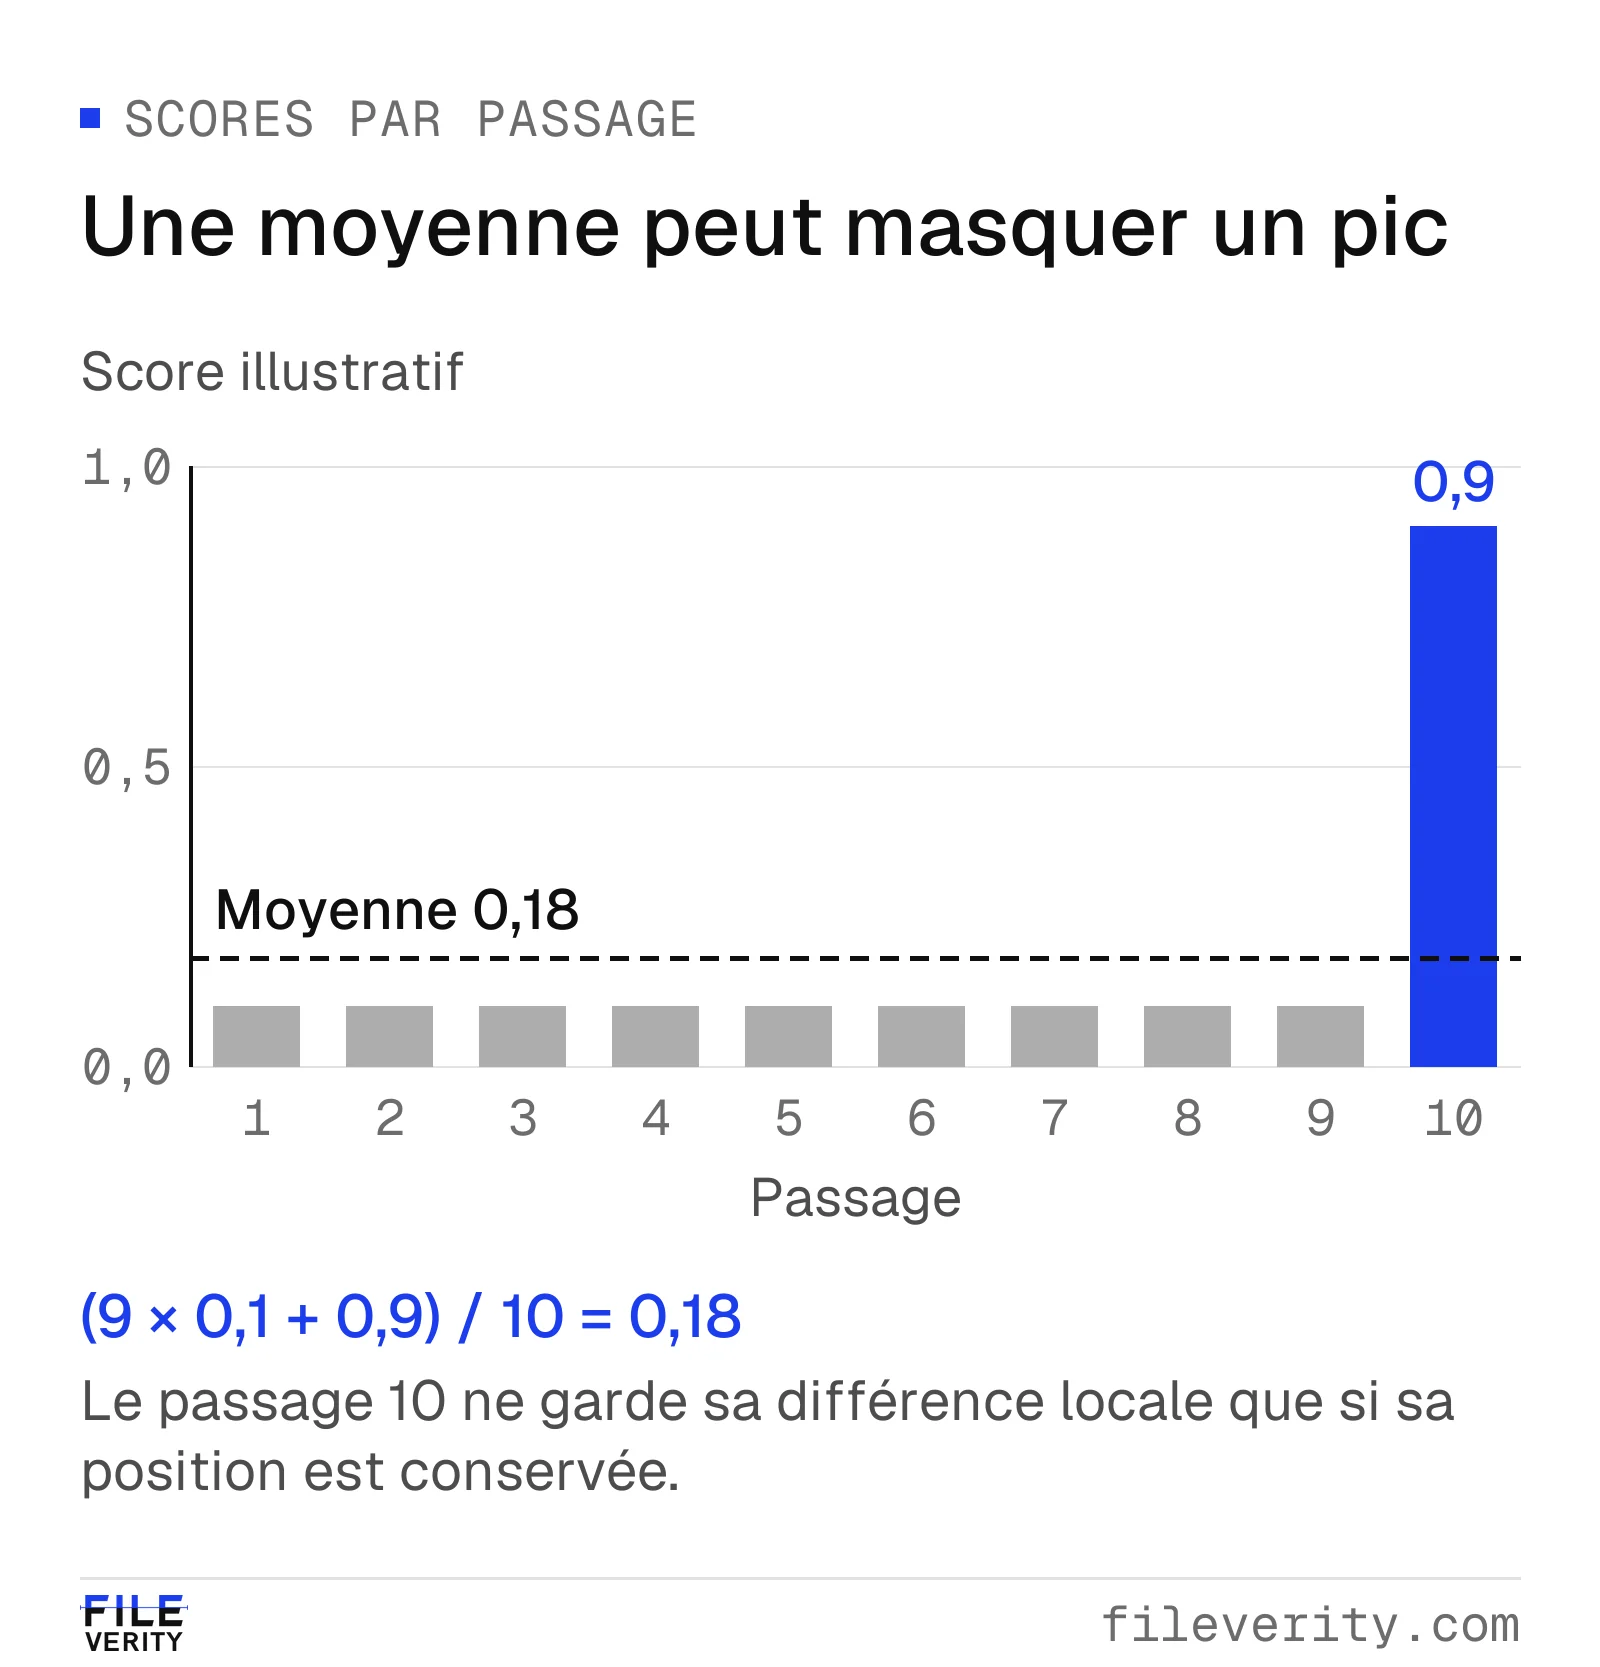
Scores illustratifs : une moyenne de 0,18 masque le passage à 0,9. Conserver sa position permet de poser une question ciblée sur la rédaction.
Conséquence pratique : un rapport utile situe les passages concernés. Le rapport Fileverity signale les passages avec leurs références de page ou de paragraphe, ce qui permet de cibler la question plutôt que de jeter le doute sur tout le document ou sur les pièces jointes. Les tableaux, les formulaires et les textes très courts restent hors du champ de l’évaluation de la rédaction : une liste de libellés et de montants n’est pas un texte suivi, un scan sans couche texte ne fournit aucun texte tant que les pages numérisées ne sont pas lues, ce que fait Fileverity, et copier plusieurs fois la même ligne ne crée pas d’élément nouveau. En dessous de 150 mots environ de texte suivi, le résultat est « Texte insuffisant pour conclure ».
Examiner séparément le fichier et l’image rendue
L’examen du fichier peut relever la présence de couches texte, d’images intégrées, de métadonnées et de signatures. Notez ce qui a été examiné et les questions auxquelles ces observations peuvent répondre. Un champ « Producteur » qui nomme un éditeur de PDF est un indice sur le traitement logiciel, pas la preuve qu’un bloc de paiement a été remplacé de manière malveillante. Les exports et traitements courants modifient aussi les fichiers.
Au niveau de la page, examinez les champs importants dans leur contexte. Un écart d’alignement, d’aspect des caractères ou de qualité locale de l’image peut justifier une comparaison plus poussée. Il n’identifie ni l’auteur ni l’intention. Un scan assemblé à partir de sources légitimes peut être de qualité inégale ; une pièce mensongère peut paraître parfaitement cohérente. Servez-vous des observations visuelles pour désigner un champ à vérifier, pas pour condamner toute une page sur une seule zone inhabituelle. Pour les scans et les photos de documents, la vérification d’images de Fileverity localise les zones retouchées et lit les données de provenance.
Si une signature compte, utilisez un validateur adapté et consignez ses résultats réels, y compris la révision signée et l’état de confiance. Une image de signature n’est pas cette validation. Distinguez l’intégrité du document de la question de savoir si le signataire avait le pouvoir d’approuver l’opération ; le guide comment savoir si un PDF a été modifié détaille ce contrôle.
Un bilan bancaire historique : une ligne modifiée rompt le total
Cette comparaison utilise le scan réel du bilan de la Wachovia National Bank en 1906. Il s’agit du bilan de la banque elle-même, et non d’un relevé de compte client. Transcrits en dollars avec décimales, les montants de la source indiquent un poste « Cash and Due from Banks » (caisse et avoirs bancaires) de 268 231,30 et un total des ressources de 839 320,91. Fileverity a modifié ce poste par IA pour le porter à 368 231,30 dans une copie dérivée ; le total imprimé reste 839 320,91.
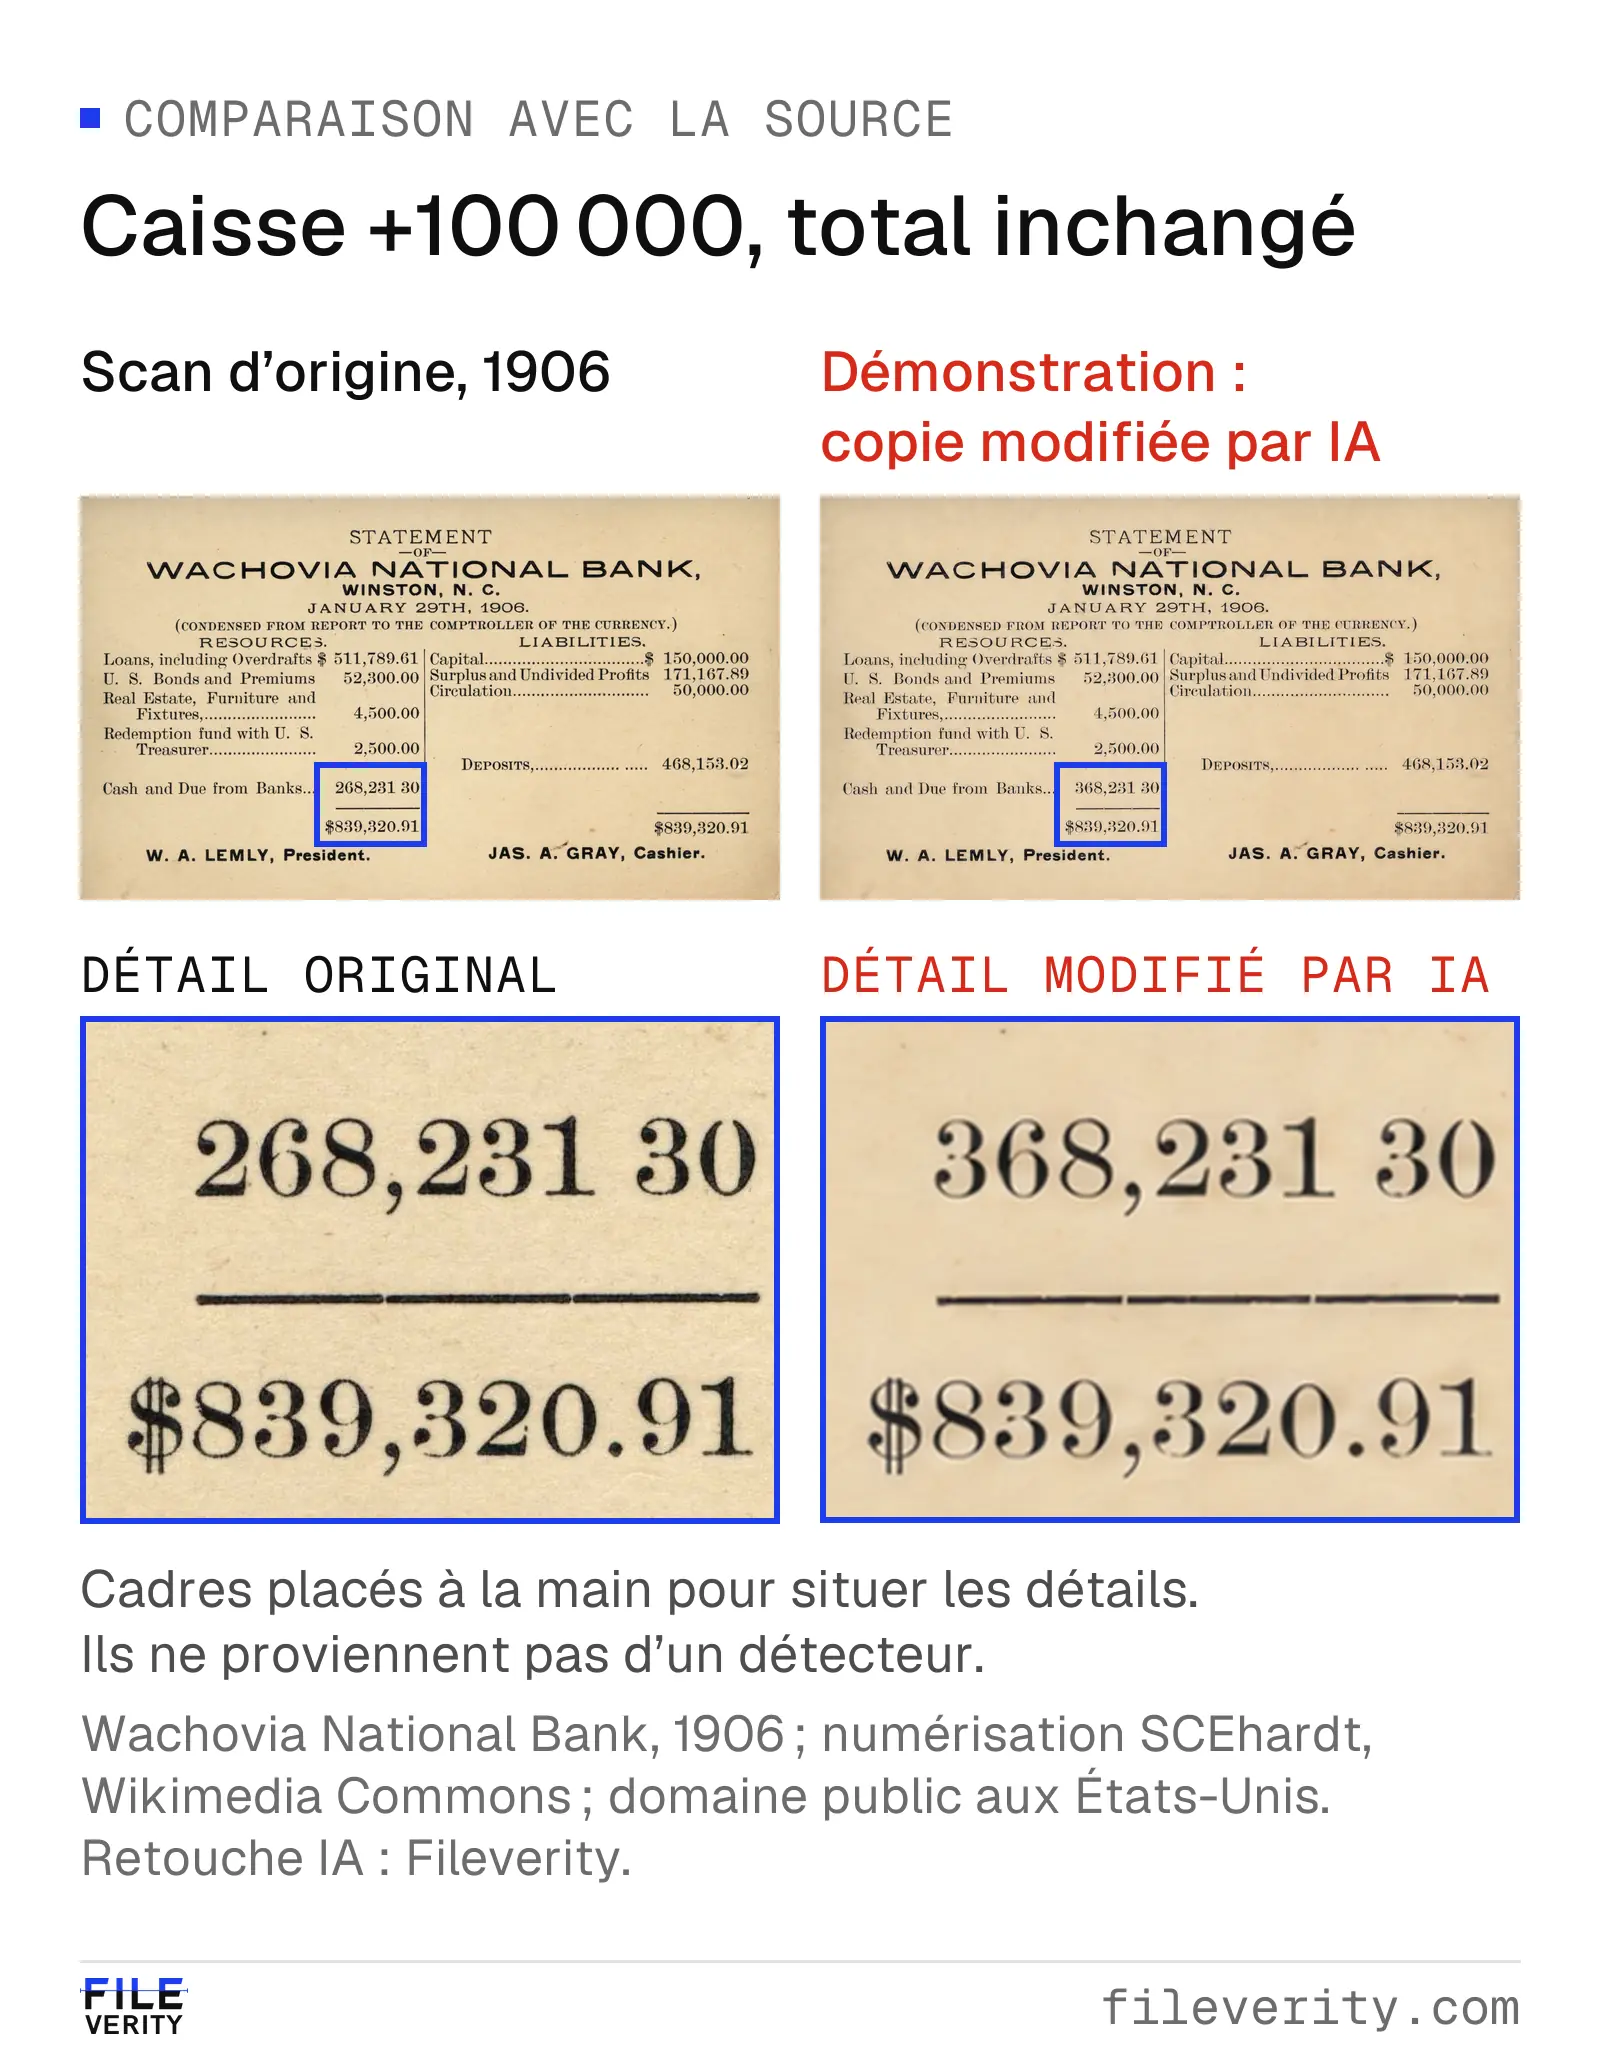
Démonstration de retouche par IA sur un bilan bancaire réel : augmenter le poste de caisse de 100 000 dollars déséquilibre les postes par rapport au total imprimé.
Source : Wachovia National Bank, 1906 ; numérisation SCEhardt, Wikimedia Commons ; domaine public aux États-Unis. Retouche IA et mise en page : Fileverity. Le scan d’origine est conservé séparément.


Commencez par contrôler le montant extrait sur la ligne visible. Additionnez ensuite les postes de la copie modifiée : le total d’origine de 839 320,91 plus les 100 000 ajoutés donne 939 320,91, soit 100 000 de plus que le total imprimé.
Dans un examen réel, vérifiez que toutes les lignes, régularisations et pages sont présentes avant de conclure qu’un total ne se rapproche pas. Vérifiez ensuite les données financières utiles auprès d’une source indépendante approuvée. Une arithmétique juste n’authentifierait pas l’émetteur. Il s’agit d’un contrôle numérique ; ce tableau scanné est hors du champ de l’analyse de la rédaction.
Obtenir la confirmation de l’émetteur
L’indépendance tient au canal de contact. Un numéro imprimé sur la facture contestée, un lien dans son courriel ou une seconde pièce jointe du même expéditeur ne constituent pas une source distincte. Utilisez les coordonnées du fournisseur déjà vérifiées ou un autre canal approuvé, établi en dehors de la pièce contestée.
Lorsque l’émetteur a prévu un moyen de vérification, utilisez-le en premier. L’attestation de vigilance de l’Urssaf en est l’exemple type : le donneur d’ordre en vérifie la validité et l’authenticité en saisissant le code de sécurité à 15 caractères dans l’outil de l’Urssaf (Urssaf, « Obtenir et vérifier une attestation de vigilance »). Si aucune attestation ne correspond au code, l’Urssaf indique que sa validité est dépassée ou qu’elle a été modifiée de manière frauduleuse (Urssaf, « Vérification d’attestations »). Ce contrôle auprès de l’émetteur répond à la question mieux que toute analyse de pixels.
Pour un changement de coordonnées bancaires, demandez à l’émetteur de confirmer les champs en cause, pas seulement que la mise en page lui paraît familière : référence de la facture, bénéficiaire, IBAN et pouvoir de la personne qui a demandé le changement. La fiche réflexe de Cybermalveillance.gouv.fr sur les faux ordres de virement recommande une procédure de vérification et de validation interne non dérogeable pour les demandes de virement imprévues et les changements de coordonnées bancaires. Le dépliant de la DGFiP sur les tentatives d’escroquerie décrit la procédure de contre-appel : contacter l’interlocuteur habituel avec les coordonnées déjà connues de la société, et non celles transmises dans la demande.
Depuis le 9 octobre 2025, la vérification du bénéficiaire (VoP) s’applique aux virements SEPA, classiques et instantanés, émis vers la France et les autres pays de la zone euro : la banque du payeur vérifie, auprès de celle du bénéficiaire, la concordance entre le nom saisi et le titulaire de l’IBAN (Banque de France / CNMP, guide d’utilisation de la vérification du bénéficiaire, septembre 2025). C’est un signal supplémentaire, pas une confirmation : une concordance indique seulement que le nom saisi correspond au titulaire de l’IBAN ; si ce nom est repris de la demande contestée, elle ne dit rien de l’autorisation du fournisseur. Une concordance partielle ou une absence de concordance justifie, à l’inverse, de suspendre le paiement jusqu’au contre-appel. Gardez les données bancaires complètes dans le registre maîtrisé et ne communiquez que ce qui est nécessaire à la vérification.
Exemple : une facture conforme accompagnée d’un nouveau RIB
Prenons un autre cas fictif. La facture FA-1042, de 18 400,00 € TTC, correspond au bon de commande et au bon de réception. Mais un courriel d’accompagnement annonce un nouveau RIB, que reprend le pied de facture. Il faut établir si ce changement de bénéficiaire est autorisé.
Conservez la pièce jointe et le courriel, constatez que l’IBAN affiché diffère de celui du fichier fournisseurs, et suspendez tout paiement vers le nouveau compte dans le cadre de la procédure de changement de RIB. Contre-appelez un représentant habilité du fournisseur par le canal enregistré lors du référencement. Une différence de mise en forme peut orienter l’examen, mais c’est la confirmation indépendante qui détermine l’action suivante :
- Confirmé : achever les contrôles de changement de coordonnées et d’approbation prévus, puis consigner le fondement de l’approbation avant tout paiement.
- Démenti : maintenir le blocage, transmettre le dossier à la cellule fraude ou au responsable sécurité, et conserver la confirmation du fournisseur et la facture obtenue de façon indépendante.
- Non établi : désigner un responsable et un délai pour obtenir la confirmation manquante ; à défaut, appliquer la procédure d’exception.
Si la facture est reçue en scan ou en photo, l’analyse de Fileverity localise les zones retouchées de l’image, par exemple autour du bloc IBAN, et le rapport consigne le constat avec l’empreinte SHA-256 du fichier : il oriente la demande de pièce, et la confirmation du fournisseur reste ce qui tranche.
Le dossier final indique quelle instruction a été confirmée ou démentie, et par qui. L’équipe peut trancher la question du paiement sans avoir à attribuer la pièce jointe à l’IA ou à un logiciel particulier. Si des fonds sont déjà partis, la fiche de Cybermalveillance.gouv.fr indique les étapes : demander la suspension du virement, alerter immédiatement la banque pour demander le retour des fonds, conserver les éléments et déposer plainte.
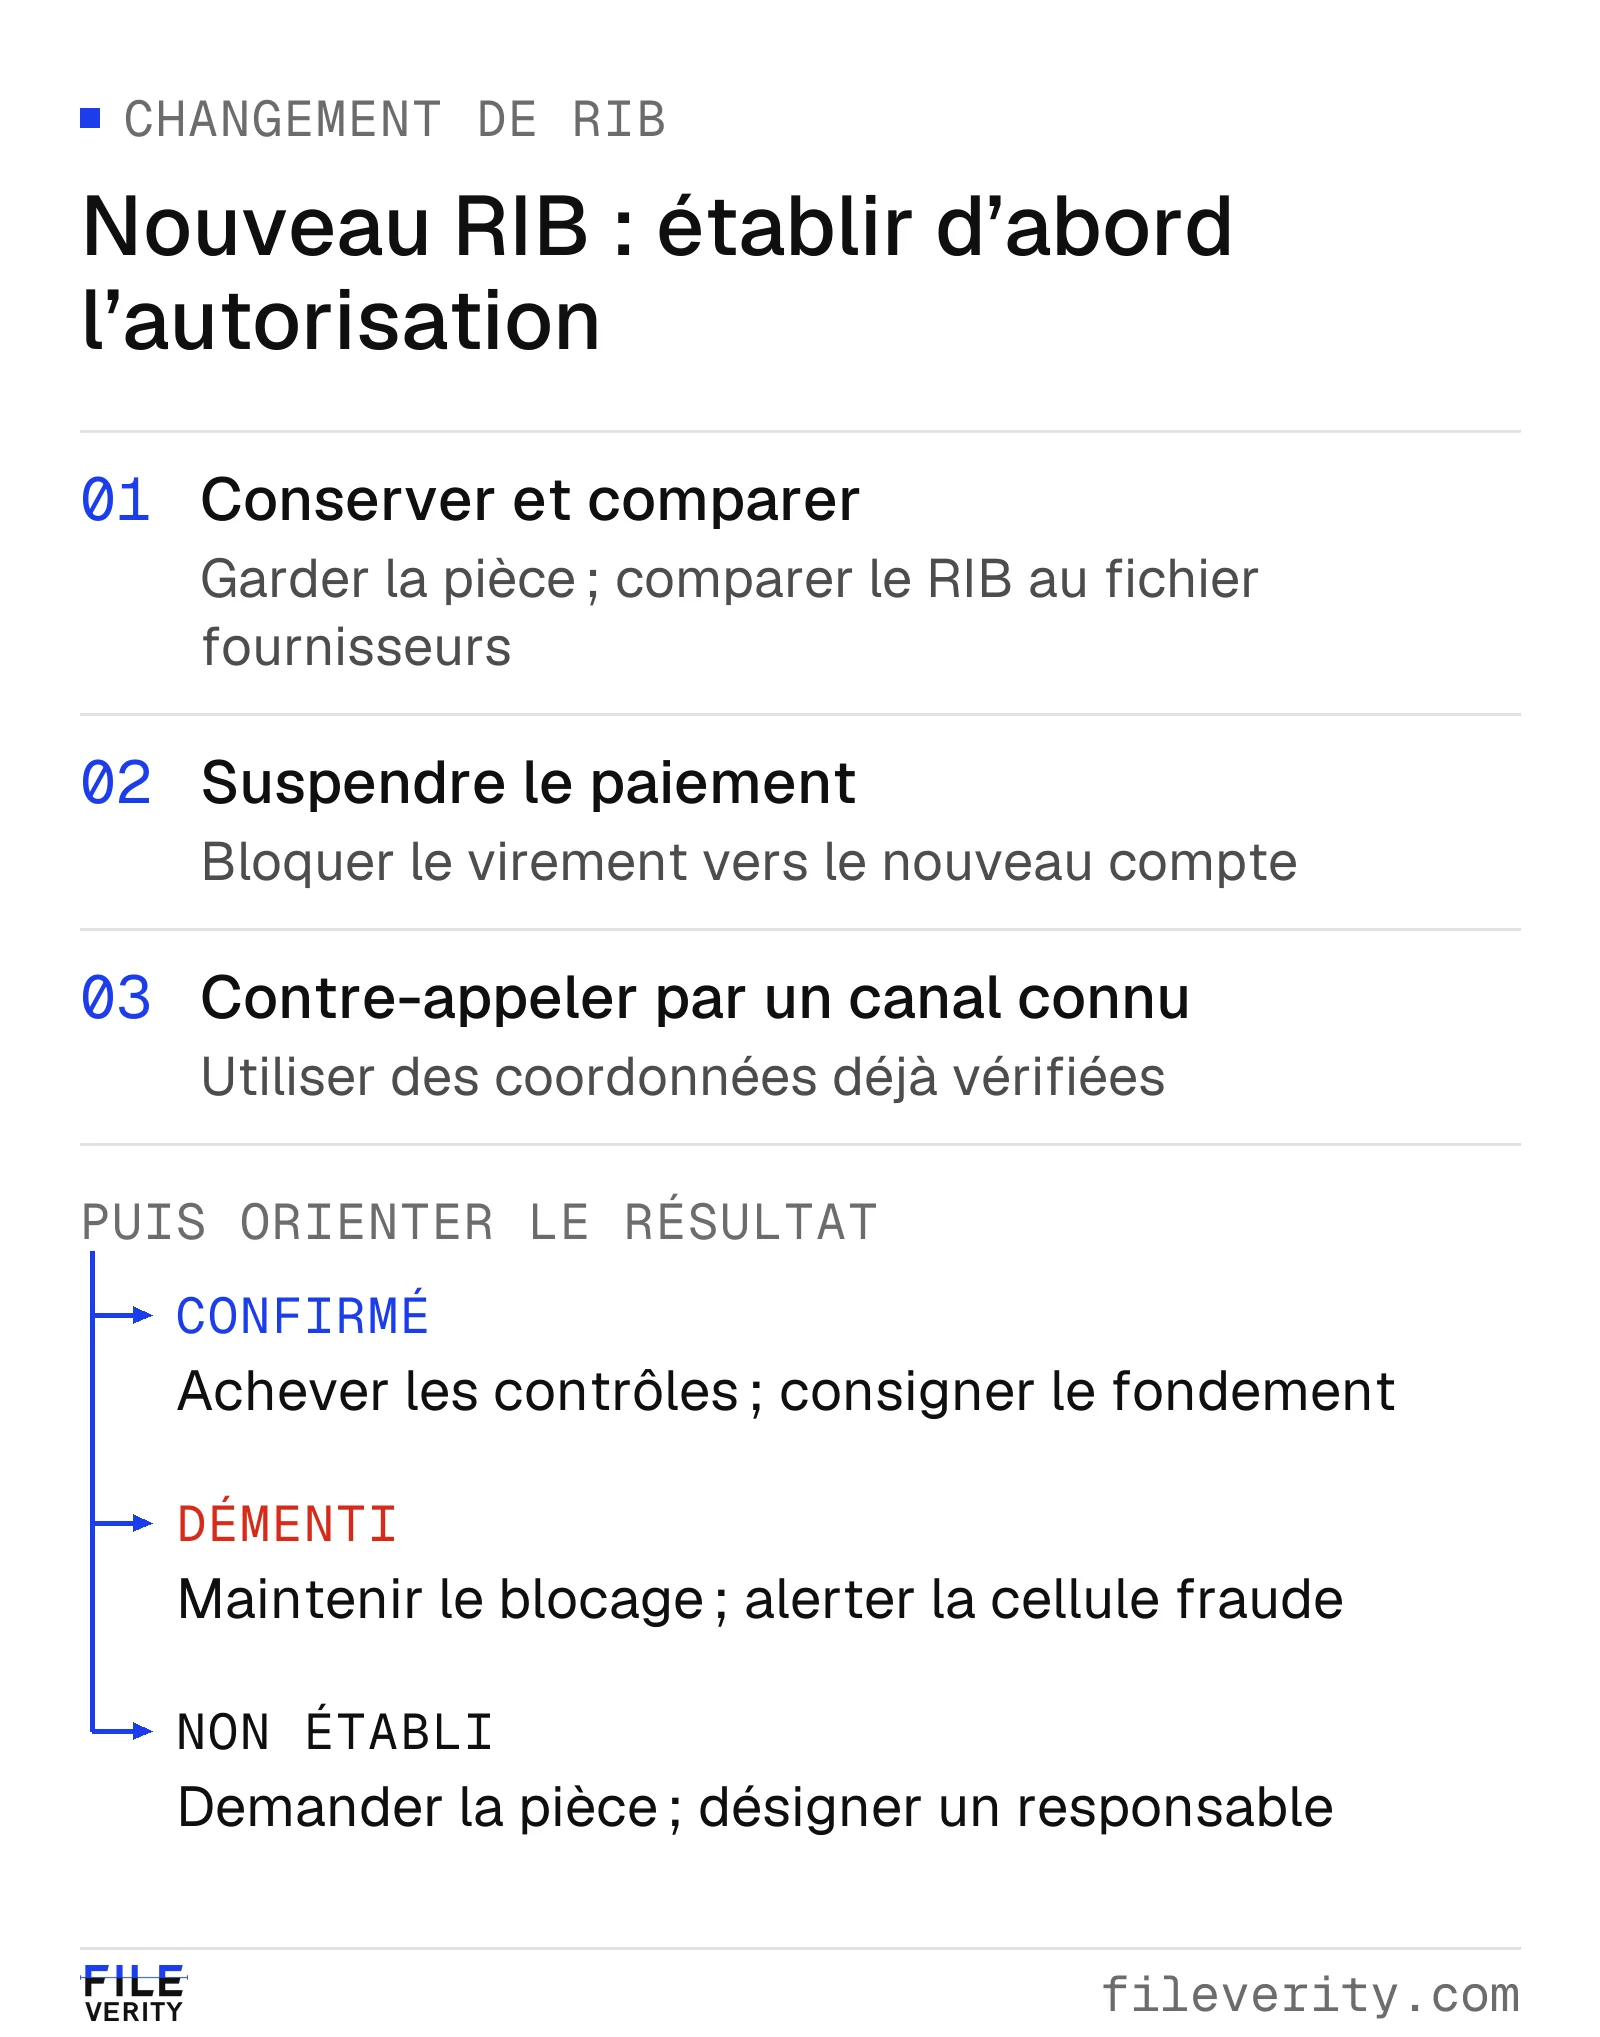
Traiter un changement de RIB selon la réponse du fournisseur : achever les contrôles, bloquer et transmettre, ou demander la pièce manquante.
Faux documents courants : la vérification prévue pour chaque pièce
Dans un dossier de location, de crédit ou d’ouverture de compte, les faux documents portent surtout sur les justificatifs de revenus et de domicile : avis d’imposition, bulletins de salaire, factures d’énergie, relevés bancaires. Plusieurs de ces pièces disposent d’un moyen de vérification prévu par leur émetteur ou par l’État. Utilisez-le en premier : il tranche la question de l’authenticité, là où l’examen du fichier ne fait que la cibler.
| Pièce | Vérification à la source | Ce que le résultat établit | Ce qui reste à vérifier |
|---|---|---|---|
| Avis d’impôt sur le revenu ou ASDIR | Service de vérification des avis sur impots.gouv.fr ; lecture du code 2D-Doc | L’avis est le dernier connu de l’administration ; les données imprimées concordent avec celles signées dans le code | Que l’avis appartient au candidat et reflète sa situation actuelle |
| Justificatif de domicile | Code 2D-Doc lorsqu’il est présent ; sinon l’émetteur, par un canal connu | Les données du code ont été signées par l’émetteur | Que la personne habite toujours à cette adresse |
| Bulletin de salaire | Employeur recherché dans l’Annuaire des Entreprises, puis contacté par un canal trouvé indépendamment | L’entreprise existe, est active et confirme ou non l’emploi | Cohérence des montants avec l’avis d’imposition et le contrat |
| Relevé bancaire | La banque, par une attestation qu’elle établit ou un canal que vous avez vous-même établi | Le compte, le solde ou l’opération existent | Que le relevé couvre la période et le compte en cause |
Vérifier un avis d’imposition
Le service de vérification en ligne des avis de la DGFiP permet à un « service demandeur », par exemple une mairie ou un bailleur, de contrôler un avis d’impôt sur le revenu. Saisissez le numéro fiscal et la référence de l’avis, tous deux à 13 chiffres et imprimés sur l’avis. « Conforme » signifie que l’avis correspond au dernier avis connu de l’administration fiscale pour ce contribuable. « Non conforme » peut signifier qu’un avis plus récent a été émis, ou simplement que la saisie est erronée : vérifiez la saisie, puis demandez le dernier avis avant de conclure à un faux avis d’imposition (impots.gouv.fr, « Précisions sur le service de vérification des avis », modifié le 6 janvier 2026).
Ce service compare des identifiants : il confirme qu’un avis portant ces références existe et qu’il est le plus récent, pas que les montants imprimés sont intacts. Pour l’intégrité, lisez le code 2D-Doc. Depuis avril 2022, les avis d’impôt sur le revenu et les avis de situation déclarative (ASDIR) portent ce code-barres, qui se lit avec une application dédiée : un document authentique affiche un signal vert, une lecture en échec un signal rouge (economie.gouv.fr, « Propriétaires : comment vous assurer de l’authenticité des justificatifs de revenus ? »). Comparez ensuite les données affichées par l’application à celles imprimées sur l’avis : le code étant signé par l’émetteur, modifier le texte visible ne modifie pas ses données.
Faux justificatif de domicile : lire le code 2D-Doc
Pour repérer un faux justificatif de domicile, lisez son code 2D-Doc lorsqu’il en porte un : ce code reprend les informations clés du document et la signature électronique de ces données par l’émetteur, de sorte qu’un nom ou une adresse modifiés dans le texte visible ne correspondent plus aux données décodées. Les spécifications publiées par l’ANTS couvrent notamment les documents émis pour servir de justificatif de domicile et les factures d’énergie, de téléphonie, d’accès à internet ou d’eau (ANTS, « Spécifications techniques des codes à barres 2D-Doc », version 3.3.1, avril 2024). Lorsque la facture présentée porte un code, lisez-le et comparez le nom et l’adresse décodés au texte imprimé. Un écart est un constat précis à faire expliquer ; un code absent ne prouve rien, car tous les émetteurs n’en apposent pas. Sans code, vérifiez auprès de l’émetteur par un canal connu ou demandez un autre justificatif de la liste autorisée.
Même authentique, un justificatif établit qu’une facture a été émise à ce nom et à cette adresse à une date donnée. Il n’établit pas que le candidat y habite encore : c’est le cas de la pièce authentique dans un faux contexte.
Bulletin de salaire : remonter à l’employeur
Un bulletin de salaire ne porte pas de code de vérification. Le contrôle repose sur l’employeur et sur la cohérence du dossier. Recherchez l’entreprise par son nom ou son SIRET dans l’Annuaire des Entreprises, le service public qui centralise les informations légales des entreprises : un SIRET introuvable, un établissement fermé ou une activité sans rapport avec l’emploi déclaré justifient une question. Pour confirmer l’emploi, contactez l’employeur avec des coordonnées trouvées indépendamment, jamais celles imprimées sur le bulletin.
DossierFacile, le dossier de location numérique de l’État, conseille aussi de rapprocher le bulletin des autres pièces, comme l’avis d’imposition ou le contrat de travail, et de vérifier que les montants sont cohérents avec le poste indiqué (DossierFacile, « Comment détecter une fausse fiche de paie ? », avril 2024). Un écart entre les salaires et les revenus déclarés sur l’avis est à faire expliquer, pas une preuve : un changement d’emploi, un temps partiel ou une année incomplète peuvent le justifier.
Relevé bancaire : la banque est la seule source
Un faux relevé bancaire peut reprendre exactement la mise en page d’une banque. Seule la banque peut confirmer qu’un compte, un solde ou une opération existent : demandez une attestation qu’elle établit elle-même, ou confirmez par un canal que vous avez établi en dehors de la pièce. Un relevé authentique d’un mois antérieur ne dit rien du solde actuel. En location, le bailleur ne peut exiger que les justificatifs de la liste réglementaire ; vérifiez qu’une pièce y figure avant de la demander (Service-Public.gouv.fr, justificatifs à fournir par le futur locataire).
Exemple : un faux dossier de location
Prenons un cas fictif. Une agence reçoit, pour un appartement, un dossier comprenant trois bulletins de salaire, un avis d’imposition et une facture d’électricité. Les salaires des bulletins sont nettement supérieurs au revenu déclaré sur l’avis.
| Étape | Constat | Action |
|---|---|---|
| Avis d’imposition | Le service de vérification répond « conforme » ; les données du code 2D-Doc concordent avec l’avis imprimé | L’avis est authentique et le plus récent ; l’écart avec les bulletins reste à expliquer |
| Employeur | Le SIRET des bulletins correspond à une entreprise active dans l’Annuaire des Entreprises | Contacter l’employeur par un numéro trouvé indépendamment du bulletin |
| Fichiers PDF | Les trois bulletins ont été enregistrés par le même éditeur de PDF, à quelques minutes d’intervalle | Indice sur le traitement des fichiers, à rapprocher de la réponse de l’employeur |
| Résolution | L’employeur ne confirme pas l’emploi du candidat | Dossier écarté pour justificatifs non confirmés, motif consigné |
La décision repose sur la réponse de l’employeur, pas sur les métadonnées. Les candidats compressent, fusionnent ou renomment souvent leurs pièces avant de les déposer : la seule présence d’un éditeur de PDF ne suffit pas à écarter un dossier. Appliquez la même vérification à tous les candidats.
Si le candidat transmet un dossier DossierFacile, ses conditions générales indiquent que les pièces peuvent être authentifiées par des algorithmes et que le dossier est validé par les opérateurs de la plateforme, mais aussi que DossierFacile « ne garantit en rien l’authenticité des pièces déposées par les utilisateurs et vérifiées par le service » (DossierFacile, conditions générales d’utilisation, articles 7 et 8). La vérification de l’avis d’imposition et la confirmation de l’employeur restent donc utiles.
Ce que l’analyse du fichier ajoute
L’analyse documentaire de Fileverity réunit les indices de rédaction par IA, les traces de modification et les contrôles d’intégrité du fichier. Fileverity examine aussi les montants et les dates sur les pages numérisées couvertes par les règles, ainsi que les signatures numériques PDF selon les données de confiance disponibles. Le rapport situe les constats et distingue les résultats valides, invalides, indéterminés et les contrôles partiels. Ces éléments orientent les comparaisons à mener ; la copie de l’émetteur et la confirmation de l’opération permettent de vérifier la pièce dans son contexte.
Orienter le dossier selon le risque non résolu
Utilisez des états qui disent à l’analyste suivant ce qu’il doit faire. Une catégorie unique « suspect » mélange limites techniques, contradictions factuelles et anomalies administratives ordinaires.
| État des éléments | Orientation | Condition de sortie |
|---|---|---|
| La pièce ne permet pas le contrôle | Demander l’original ou une meilleure copie | Pièce exploitable reçue, ou décision documentée de dossier incomplet |
| Le texte extrait et la page divergent | Rapprochement manuel du champ | Valeur établie et source consignée |
| Aspect inhabituel, faits importants non vérifiés | Comparaison ciblée ou examen spécialisé | Champ confirmé, contredit ou explicitement non résolu |
| Affirmation importante confirmée par l’émetteur | Achever les autres contrôles | L’approbateur habilité consigne le fondement de sa décision |
| Affirmation importante démentie par l’émetteur | Suspendre l’action concernée et transmettre | L’équipe responsable décide de la réponse et des suites permises |
| Confirmation requise indisponible | Dossier en attente avec responsable et délai | La pièce arrive, ou la procédure d’exception tranche |
Appliquez l’orientation la plus stricte lorsque les conséquences l’exigent, même si un détecteur ne signale rien. À l’inverse, une différence visuelle inexpliquée ne doit pas effacer une confirmation fiable sans un raisonnement sur ce qui reste en litige. Documentez les exceptions pour traiter de la même manière les cas similaires.
Une fiche d’analyse réutilisable
Ce modèle sépare observation, interprétation, recoupement et action. Renseignez-le par des renvois aux pièces conservées plutôt qu’en recopiant identités ou coordonnées bancaires dans des notes libres.
| Champ | Contenu |
|---|---|
| Décision et responsables | Numéro de dossier, action proposée, règle applicable, analyste et approbateur |
| Pièce et périmètre | Original conservé, conditions de réception, pages ou passages examinés, limites de la pièce |
| Observation et interprétation | Résultat ou écart exact, sa position, déduction étayée et hypothèses restantes |
| Contrôles et recoupements | Outil et version, résultat conservé, éléments de rédaction, code de vérification ou confirmation de l’émetteur |
| Résolution | Confirmé, démenti ou non résolu pour chaque question ; action et personne qui l’approuve |
| Suivi | Pièce manquante, responsable, délai et emplacement du dossier |
Cette séparation permet à un autre analyste de reconstituer la décision. « Police différente » est une observation. « Bloc de paiement possiblement remplacé » est une interprétation. « Le fournisseur a démenti le changement par contre-appel au numéro connu » est un recoupement. « Paiement suspendu et dossier transmis » est une action. Tout fondre dans « fraude IA détectée » fait perdre les éléments les plus utiles.
Transformer le besoin en demande d’évaluation
Avant de constituer un jeu de test, demandez à chaque prestataire de situer son produit par rapport aux quatre questions du début de ce guide. Obtenez les formats et langues pris en charge, les conditions d’entrée, le traitement des résultats non concluants et les éléments qu’un analyste peut conserver. Intégrez dès cette première comparaison le traitement des données et le prix de l’offre envisagée. Un nom de produit qui promet « l’authenticité des documents » n’est pas une description de périmètre.
Utilisez ensuite un petit jeu de documents autorisés pour écarter les inadéquations évidentes. Pour l’analyse de la rédaction, incluez des textes humains suffisamment longs, des brouillons IA documentés et des rédactions assistées représentatives de votre règle. Gardez visibles les formulaires courts et les scans seuls comme tests de couverture, au lieu de les traiter comme des documents validés. Pour les outils d’image ou de comparaison de champs, utilisez un jeu distinct, avec des modifications connues et des versions de référence fiables. Ce premier tri n’établit pas un taux d’erreur ; prévoyez une évaluation distincte avant l’adoption.
Notez si les analystes comprennent le résultat, quelle pièce ils demandent ensuite et combien de temps prend la résolution. Comparez le coût complet du circuit, temps d’analyse et nouvelles demandes de pièces compris, et pas seulement le prix du logiciel. Les décisions de principe restent à l’analyste responsable.
Pour une exigence de rédaction, commencez par analyser un document : la première vérification documentaire est offerte : vous voyez le niveau de risque et l’action recommandée, et un crédit document déverrouille le rapport complet ; pour un dossier de pièces avec photos, ou un PDF dont l’historique d’édition compte, c’est ce rapport documentaire qu’il faut utiliser. Le fichier est supprimé après l’analyse et ne sert jamais à entraîner les modèles (Sécurité). Pour parcourir des cas réels de votre processus avec notre équipe, contactez-nous avec le message suivant :
Nous examinons [types de documents] en [langues], pour un volume d’environ [volume]. Notre règle de rédaction ou de déclaration exige [exigence précise]. Les pièces sont [formats, présence d’une couche texte, longueur habituelle du texte suivi]. Merci de confirmer le périmètre pris en charge, les conditions de traitement des données, les modalités d’évaluation et les tarifs pour ce circuit.
Si votre préoccupation immédiate est un montant ou une signature modifiés, suivez le guide comment savoir si un PDF a été modifié. Pour un paiement fournisseur, le guide vérifier une facture fournisseur avant paiement détaille le rapprochement et le changement de RIB ; pour les dépenses des collaborateurs, voir fausses notes de frais. Partout où l’autorisation ou la réalité des faits détermine l’issue, gardez la confirmation par l’émetteur dans le processus.
Par Yang Zheng · Relu par Bill Liu