Documents
Fausses notes de frais : justificatifs générés par IA, montants modifiés et doublons
Ticket généré par IA, total modifié, justificatif présenté deux fois : les contrôles d’une note de frais, avec un cas complet de rapprochement et la place de l’analyse du justificatif.
Publié le · 17 min de lecture
Dans cet article
Pour repérer une fausse note de frais, rapprochez le justificatif de la demande, recalculez le total TTC et la TVA, puis recherchez une éventuelle demande antérieure. Confirmez la dépense avec une source indépendante, comme le relevé de carte ou le double conservé par le commerçant. L’analyse d’image recherche des indices de génération ou de retouche ; la décision de remboursement dépend aussi du payeur, de l’achat et des sommes déjà remboursées.
Un justificatif convaincant peut appuyer une demande injustifiée, et une photo médiocre une demande légitime. Pour un service comptable ou une équipe de contrôle des notes de frais, la question utile est donc précise : que faut-il établir avant de rembourser cette dépense ? Ce guide traite de la vérification ; les suites disciplinaires éventuelles relèvent des ressources humaines et du conseil juridique de l’entreprise.
Distinguer quatre problèmes avant de choisir un contrôle
« Fausse note de frais » recouvre plusieurs défaillances, aux remèdes différents, qui peuvent se cumuler dans une même demande.
| Problème suspecté | Ce qu’il faut établir | Pièce la plus utile ensuite |
|---|---|---|
| Justificatif généré | L’image a-t-elle été produite par un modèle génératif, et correspond-elle à un achat réel ? | Fichier reçu, analyse de l’image, relevé de transaction ou double du commerçant obtenus de façon indépendante |
| Champ modifié | Le total, la date, le commerçant ou un article diffère-t-il de la source ? | Double du commerçant pour la même transaction, comparaison des champs déterminants |
| Justificatif authentique présenté deux fois | La même dépense est-elle remboursée ou payée une seconde fois ? | Notes de frais antérieures, état des paiements, relevés de carte affaires, ventilation |
| Dépense non justifiée | L’achat et son objet professionnel sont-ils établis ? | Justificatif de paiement, détail de la note, contexte professionnel, approbation requise |
Un justificatif présenté deux fois peut être parfaitement authentique. À l’inverse, un achat inventé peut s’appuyer sur une image sans incohérence visible. Gardez ces hypothèses séparées dans le dossier : un résultat sur les pixels ne tranche pas une question de remboursement antérieur.
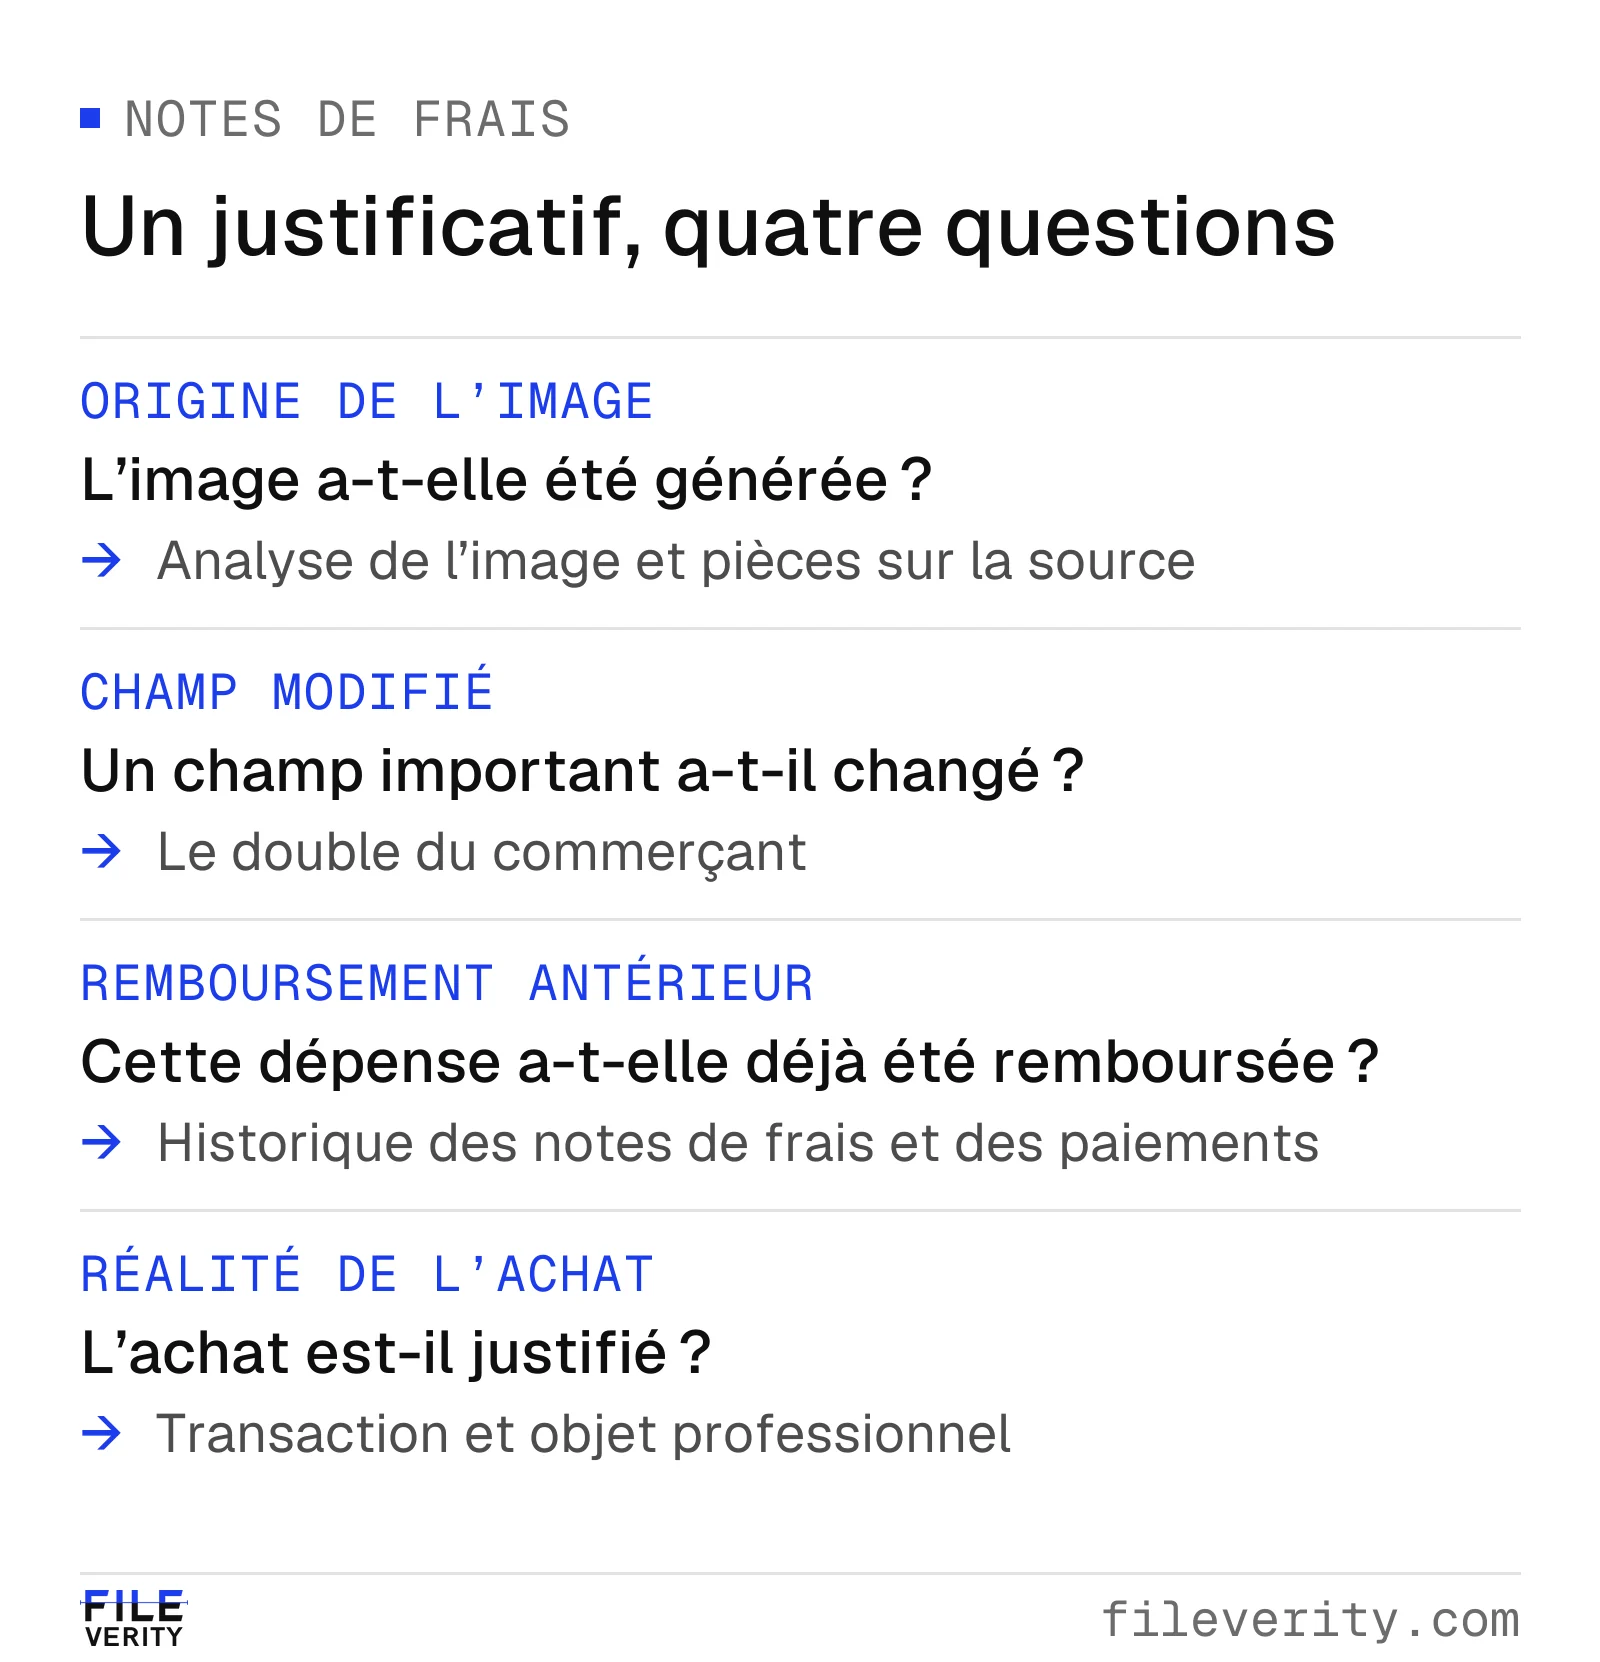
Un même justificatif peut appeler plusieurs contrôles : origine de l’image, exactitude des champs, remboursement antérieur et réalité de la dépense.
Ce qu’un justificatif français permet de vérifier
Le format des justificatifs en France conditionne les contrôles. Depuis le 1er août 2023, les tickets de caisse et de carte bancaire ne sont plus imprimés systématiquement : ils sont remis à la demande du client. Une note reste obligatoire pour les prestations de services d’au moins 25 € TTC et pour les prestations d’hôtel ou de restaurant, et le ticket peut être envoyé par SMS ou par courriel si le client l’accepte (DGCCRF, « Ticket de caisse et de carte bancaire »). Un justificatif dématérialisé reçu par courriel est donc ordinaire, et son aspect numérique n’est pas un indice. Pour une dépense contestée, demandez le courriel du commerçant ou la note elle-même plutôt qu’une capture d’écran.
La même fiche rappelle le contenu d’une note : date, nom et adresse du prestataire, décompte détaillé des prestations et produits, somme totale hors taxes et toutes taxes comprises. La note est établie en double exemplaire : l’original est remis au client, le double est conservé par le professionnel. C’est ce double qui permet, le cas échéant, de faire confirmer un montant par le commerçant.
Les montants sont affichés TTC, avec une TVA ventilée par taux. En restauration, les plats et les boissons sans alcool servis pour une consommation immédiate relèvent du taux de 10 %, les boissons alcoolisées du taux de 20 % (Entreprendre.service-public.gouv.fr, « Taux de TVA sur les produits alimentaires et les boissons »). Une note de restaurant française présente en principe un total définitif, sans ligne de pourboire à compléter : un total qui dépasse la somme des lignes appelle une explication, pas l’hypothèse d’un pourboire.
Côté employeur, l’URSSAF distingue le remboursement des dépenses réelles, sur justificatifs, de l’allocation forfaitaire. Les remboursements au réel sont exonérés de cotisations si l’employeur peut établir que le salarié est contraint d’engager ces frais pour son travail et produire les justificatifs (URSSAF, « Les frais professionnels »). Le justificatif sert donc à la fois au contrôle interne et à la justification sociale de la dépense. Si vous numérisez des notes papier, les principes applicables aux factures numérisées offrent un repère : copie conforme à l’original en image et en contenu, couleurs porteuses de sens conservées, organisation documentée et soumise à des contrôles internes (BOFiP, BOI-CF-COM-10-10-30-10, § 100).
Partir d’une pièce exploitable
Conservez l’image ou la pièce jointe reçue avant tout recadrage, annotation ou reconnaissance de caractères (OCR). Gardez avec elle le numéro de la note de frais, le demandeur, l’heure de dépôt et l’origine connue du fichier. Travaillez sur une copie. Si le justificatif est une capture d’écran, demandez le courriel du commerçant, le ticket dématérialisé téléchargé ou la photo complète lorsque cela comblerait un manque déterminant.
Relevez le commerçant, la date, le numéro de note ou de ticket, la devise, les lignes, la TVA par taux, le total TTC et le moyen de paiement. Comparez les valeurs extraites au justificatif visible. Une virgule manquante ou un chiffre mal lu relève d’une erreur d’extraction tant que la source ne dit pas autre chose : l’OCR ne doit pas transformer silencieusement un 18,60 € flou en un 186,00 € affirmé.
Lisez tout le justificatif avant de retenir le montant à rembourser. Une facture d’hôtel peut détailler nuitées, petits-déjeuners, taxe de séjour, acompte et solde réglé. Un ticket de carte bancaire ne montre que le montant débité, sans le détail des consommations. Demandez les parties manquantes lorsqu’un recadrage masque l’information nécessaire au rapprochement. Un bas de ticket coupé justifie de demander la pièce complète ; il n’établit pas que le recadrage était trompeur.
Décidez si l’entrée est exploitable, incomplète ou inadaptée au contrôle prévu. Si des champs essentiels sont illisibles, traitez la demande comme une pièce incomplète. Multiplier les détecteurs sur une même image illisible répond rarement à la question de la transaction.
Rapprocher le justificatif, la ligne de note de frais et le paiement
Faites trois comparaisons distinctes. D’abord, l’arithmétique interne : quantités, prix unitaires, remises et ventilation de la TVA doivent expliquer le total TTC. Ensuite, le justificatif face au montant et à la devise demandés. Enfin, le total retenu face au relevé de paiement, en tenant compte des écarts documentés : paiement fractionné, plusieurs moyens de paiement, conversion de devises.
N’inventez pas un taux de TVA pour faire tomber le calcul juste. Utilisez les montants réellement affichés et demandez une explication pour toute somme inexpliquée. Pour une dépense en devises, conservez les deux montants, la base de conversion et les frais bancaires éventuellement demandés à part. Un écart entre un ticket en livres sterling et un débit en euros n’est pas un total modifié.
Les outils de gestion des notes de frais proposent souvent des contrôles automatiques : champs manquants, doublons possibles, écart entre le montant du justificatif et celui de la ligne, rapprochement avec les transactions de carte affaires. Lisez la définition de chaque statut dans votre configuration. Un justificatif « rapproché » d’une transaction signifie que certains champs concordent ; ce statut n’établit ni la provenance de l’image ni l’éligibilité de la dépense.
Lorsque le calcul ne tombe pas juste, nommez l’écart exact : « le total affiché dépasse de 45,00 € la somme des lignes ». Lorsqu’il tombe juste, poursuivez : un justificatif fabriqué peut être arithmétiquement exact.
Rechercher la même dépense dans tous les circuits de paiement
La recherche de doublons exige l’historique des paiements, pas seulement une comparaison d’images. Interrogez les notes de frais antérieures et en cours par commerçant, date, montant, devise et numéro de note ou de commande. Incluez les relevés de carte affaires et les autres circuits de remboursement accessibles au contrôleur. Une correspondance exacte de fichier est utile, mais une seconde photo, un recadrage ou un export peut représenter le même achat avec des octets différents.
Pour chaque correspondance candidate, établissez la transaction sous-jacente et son statut. La demande antérieure a-t-elle été payée, rejetée, retirée ou remplacée ? La nouvelle ligne est-elle une correction, une ventilation légitime ou une seconde demande du montant entier ? Deux collaborateurs peuvent joindre la même note de restaurant en déclarant chacun une part : c’est la ventilation d’ensemble et l’identité du payeur qui disent si le montant est demandé deux fois.
Les outils qui comparent images et champs aux demandes antérieures signalent en général des doublons possibles, qu’un contrôleur confirme ou écarte. Une correspondance candidate n’est pas un doublon établi.
Documentez le périmètre de votre recherche. « Aucune correspondance dans les notes de frais du mois » est plus étroit que « jamais remboursé ». Si les données d’une filiale acquise ou d’un autre outil étaient inaccessibles, laissez ce manque visible : une recherche ne lève pas le doute sur des données qu’elle n’a pas examinées.
Utiliser les constats sur l’image pour cibler la vérification
Regardez les champs qui peuvent changer la décision : montant, date, identité du commerçant et articles achetés. Un alignement de texte inhabituel, une netteté locale incohérente ou une zone atypique autour du total peuvent justifier un examen plus attentif. La prise de vue et les traitements ordinaires produisent aussi des irrégularités. Décrivez l’observation sans désigner d’auteur ni d’intention.
Un résultat sur l’origine de l’image ou sur une manipulation aide à prioriser un dossier, surtout lorsqu’aucune référence fiable n’est disponible au départ. Conservez le fichier reçu, le résultat et la date du contrôle. Demandez-vous si le résultat porte sur une génération probable, une manipulation possible, des données de provenance ou simplement des éléments insuffisants : ces résultats appellent des suites différentes. Pour un ticket isolé, analysez l’image avec le détecteur d’images IA pour un premier aperçu ; l’analyse de la vérification d’images localise les zones retouchées avec leurs coordonnées en pixels.
Si le double du commerçant peut trancher directement le montant, obtenez-le par un canal établi indépendamment de la pièce contestée : coordonnées publiées par le commerçant, espace client, relevé de carte. Faites confirmer le numéro de note, la date, la devise et le montant final, y compris toute note rectificative. Un second fichier fourni par le même canal contesté est un nouvel envoi, pas une confirmation indépendante.
Pour une pièce jointe PDF, les questions de structure et de signature relèvent de l’examen d’un PDF : voir Comment savoir si un PDF a été modifié ou falsifié. Pour un ticket, une note ou une facture, choisissez l’analyse d’image pour la question de l’image, et les relevés pour la question de l’achat.
Quantification JPEG : ce que l’historique de compression peut révéler
L’analyse examine l’historique de compression de l’image : un JPEG retouché puis réenregistré à sa qualité d’origine, ou exporté en PNG ou WebP, peut conserver des traces de ses enregistrements successifs. La double quantification est l’un des principes publics qui expliquent ces traces : enregistrer une image plusieurs fois peut modifier la distribution statistique de ses valeurs codées. Sa portée dépend du format du fichier et des traitements qu’il a subis.
Dans un JPEG ordinaire avec pertes, l’encodeur transforme des blocs de 8 × 8 échantillons en coefficients de fréquence par la transformée en cosinus discrète (DCT). Il divise ensuite chaque coefficient par un pas de quantification et arrondit le résultat. Au décodage, l’entier est multiplié par le pas ; le reste écarté est perdu. La norme JPEG (UIT-T T.81, sections 4.3 et A.3) définit ce processus de transformation et de quantification.
Pour un coefficient, un calcul simplifié de quantification puis de reconstruction s’écrit Q(c) = q × round(c / q). Prenons un coefficient fictif de 37 :
| Parcours | Calcul | Coefficient reconstruit |
|---|---|---|
| Un enregistrement, pas de 6 | 6 × round(37 / 6) | 36 |
| Premier enregistrement, pas de 10 | 10 × round(37 / 10) | 40 |
| Puis nouvel enregistrement, pas de 6 | 6 × round(40 / 6) | 42 |
Les deux parcours aboutissent à des valeurs différentes alors que le dernier pas est identique. Ce calcul isole la quantification et laisse de côté l’arrondi dans le domaine des pixels et les autres opérations de l’encodeur. Sur de nombreux coefficients, des quantifications successives peuvent produire des distributions caractéristiques qui aident à retracer une compression antérieure. La recherche forensique publique montre comment des historiques JPEG différents peuvent laisser des traces locales dans un montage (Farid, « Exposing Digital Forgeries from JPEG Ghosts »).
Pour un ticket, la question est de savoir si un constat local de compression porte sur un champ déterminant, comme le total TTC, ou montre seulement que toute la pièce jointe a été réenregistrée. Un outil de notes de frais légitime peut recompresser chaque justificatif. Un écart local peut avoir une explication anodine, et certains historiques ne laissent que des traces faibles ou ambiguës. L’absence de ce signal n’établit pas qu’un total est authentique.
D’où la suite pratique : une demande ciblée, qui confronte le champ en cause au double conservé par le commerçant. Demandez à un fournisseur si le contrôle de compression a réellement été exécuté sur le fichier, si le résultat porte sur un réenregistrement global ou sur une incohérence locale, et si vos captures d’écran et formats d’export conservent les éléments nécessaires. Le principe publié explique pourquoi un contrôle peut aider ; sa sensibilité sur vos propres fichiers reste à évaluer.
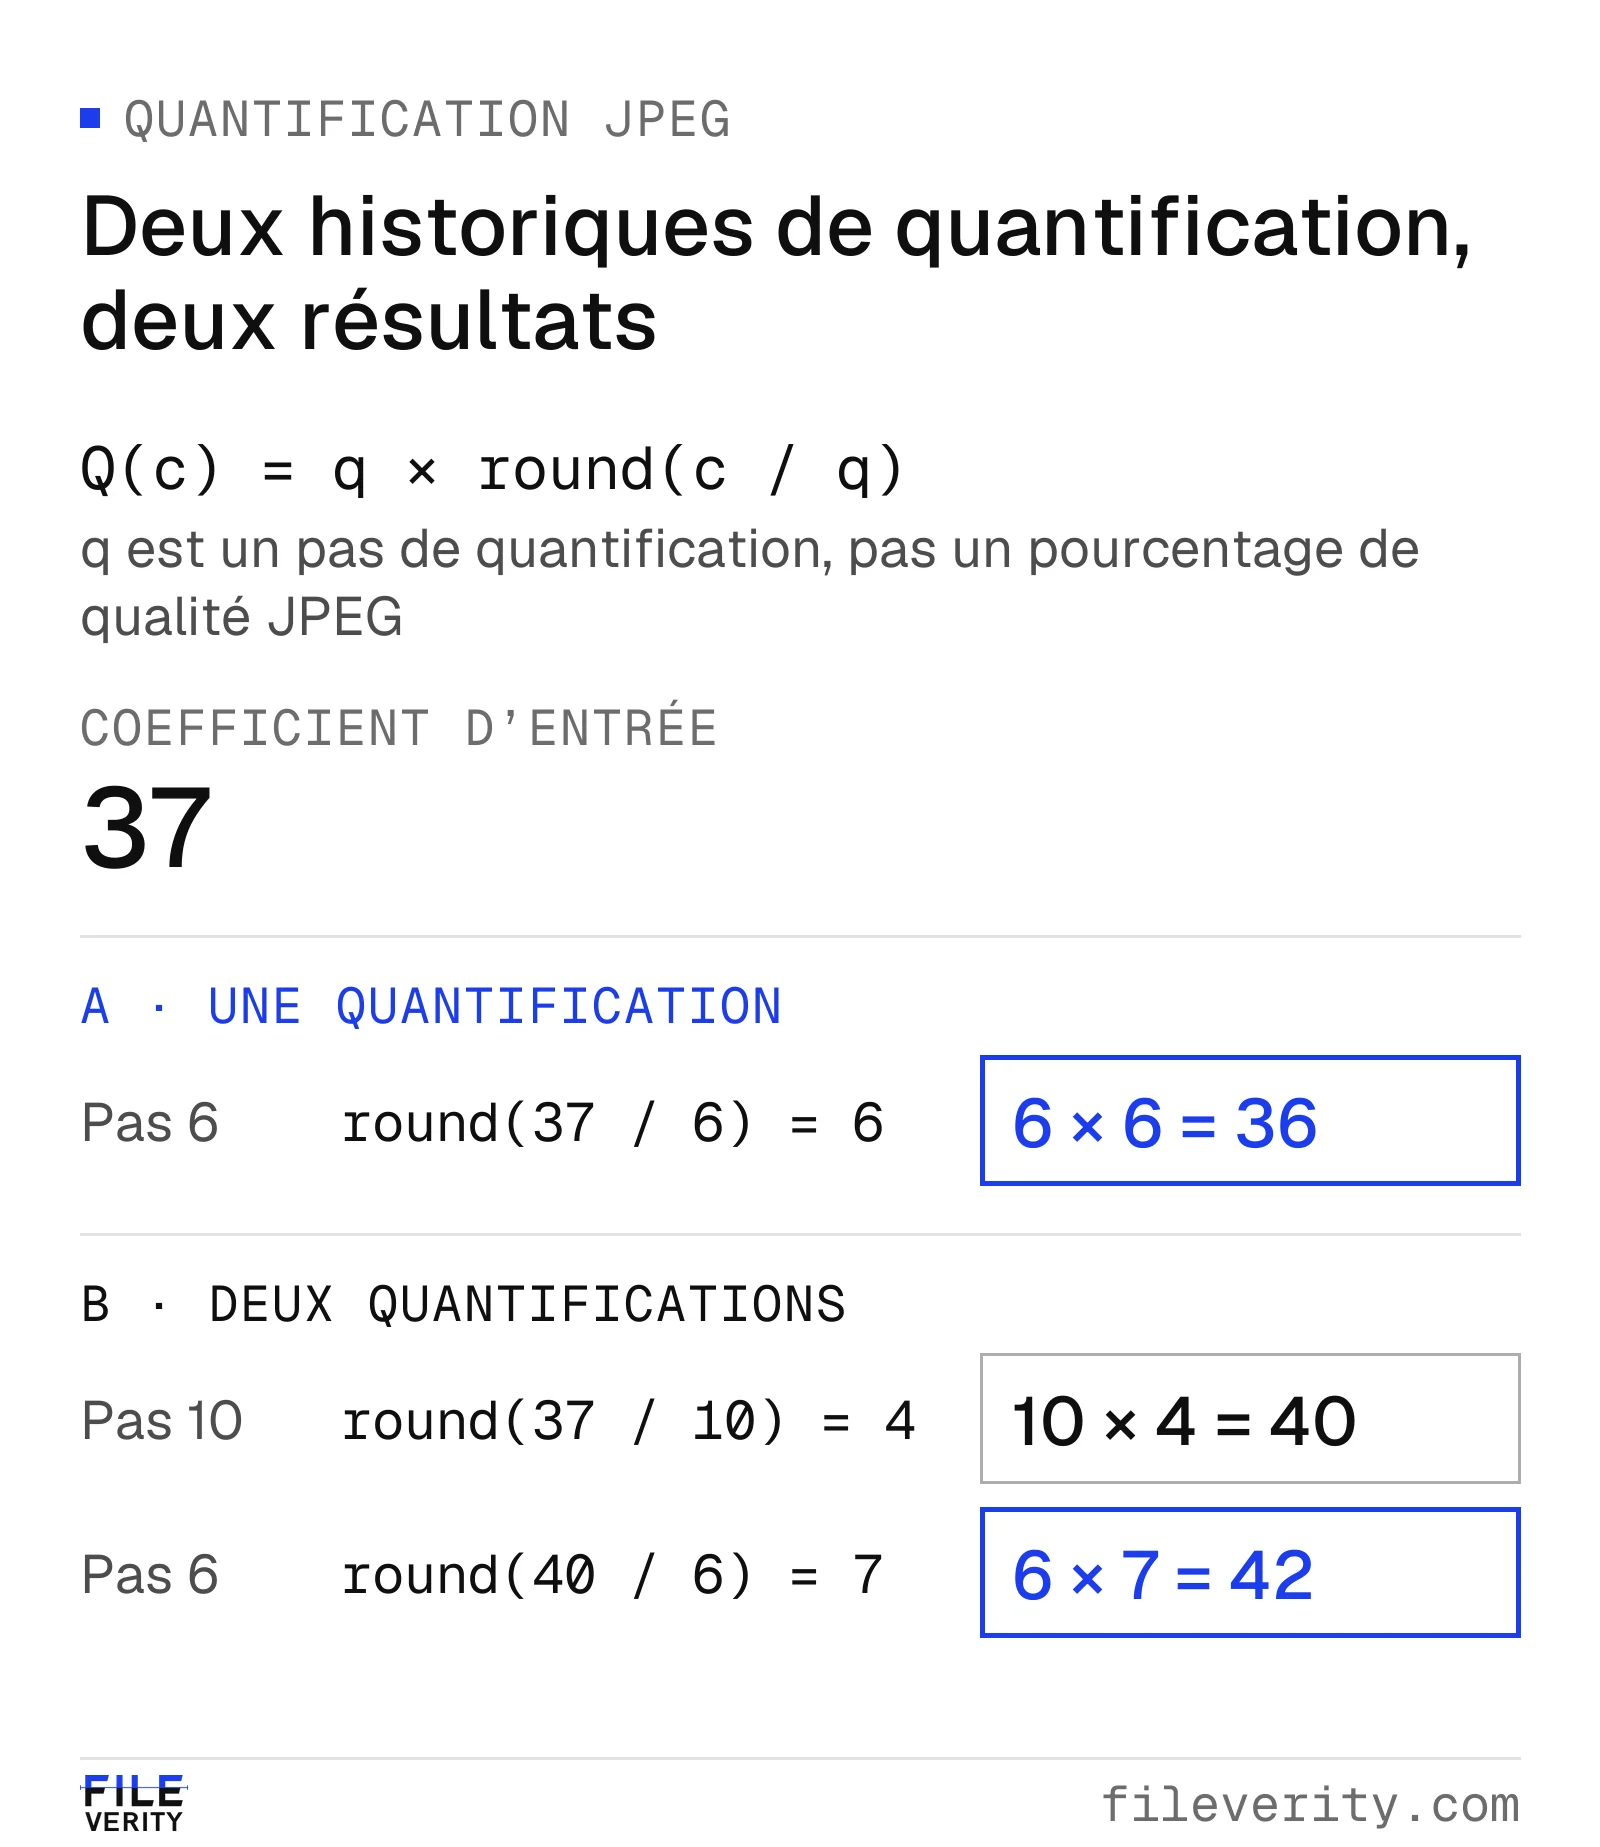
Des quantifications successives laissent une valeur différente, même lorsque le dernier pas est identique.
Cas pratique : un total modifié et un remboursement antérieur
Dans ce cas fictif en euros, un total modifié et un remboursement antérieur touchent la même demande.
La note de frais NDF-217 demande 168,80 € pour un déjeuner client du 14 octobre dans une brasserie lyonnaise. La note de restaurant présentée détaille 2 menus à 38,00 € (76,00 €, TVA 10 %), 2 cafés à 2,90 € (5,80 €, TVA 10 %) et une bouteille de vin à 42,00 € (TVA 20 %), puis affiche un total TTC de 168,80 €. On suppose que la note complète ne comporte aucune autre ligne et que la politique de l’entreprise autorise ce repas une fois les justificatifs complets.
1. Établir l’écart arithmétique
Le contrôleur recalcule à partir des montants visibles, sans se fier au seul OCR :
76,00 € + 5,80 € + 42,00 € = 123,80 € TTC.
La TVA correspondante est de 7,44 € au taux de 10 % (sur 81,80 € TTC) et de 7,00 € au taux de 20 % (sur 42,00 € TTC), soit 14,44 €. Le total affiché dépasse la somme des lignes de 45,00 €. Cet écart justifie une demande de pièces. À ce stade, une ligne omise, une erreur du restaurant ou un total modifié restent des explications possibles. L’arithmétique établit l’écart sans détecteur ; l’analyse d’image sert ensuite à cibler la demande de pièces (étape 2).
2. Obtenir la référence de la transaction
En parallèle, le contrôleur soumet la photo de la note à l’analyse de Fileverity. Si le rapport localise une zone retouchée autour du total, il appuie la demande du double au restaurant ; s’il est non concluant, la demande du double reste de toute façon la suite à donner. Le rapport consigne l’empreinte SHA-256 de la photo et la date d’émission du rapport, qui permettent de retracer l’examen de la pièce.
Le contrôleur demande la note détaillée et le justificatif de paiement correspondant, sans les autres opérations du relevé. Par les coordonnées publiées du restaurant, il obtient la confirmation du double de la même note, avec le même numéro et la même date : les mêmes lignes et un total de 123,80 €, sans note rectificative ni supplément. Le relevé de carte transmis montre un débit de 123,80 €.
Le constat est désormais plus solide : le total de l’image transmise diffère de 45,00 € du total confirmé par le restaurant. Ces éléments établissent le montant de l’achat. Ils ne disent encore ni si un remboursement reste dû, ni qui est à l’origine de l’écart.
3. Résoudre le doublon possible
Une recherche fait apparaître NDF-188, déjà remboursée à hauteur de 123,80 €, avec le même numéro de note et la même date de repas. La pièce jointe est une autre photo de la même note. Le contrôleur vérifie qu’il s’agit du même paiement et que le remboursement n’a pas été annulé. Le demandeur confirme que NDF-217 n’est ni une correction ni la ventilation d’une autre dépense.
Rapprochement fictif en euros pour NDF-217 ; le remboursement antérieur est confirmé payé et non annulé.
| Élément de rapprochement | Montant | Signification |
|---|---|---|
| Dépense confirmée par le restaurant | 123,80 € | Total justifié dans ce cas fictif |
| Remboursement antérieur, NDF-188 | 123,80 € | Déjà payé, non annulé |
| Reste dû | 0,00 € | 123,80 € − 123,80 € |
| Nouvelle demande, NDF-217 | 168,80 € | Aucun remboursement supplémentaire justifié |
| Excédent affiché au-delà du total confirmé | 45,00 € | 168,80 € − 123,80 € |
Les deux problèmes se recouvrent. Payer NDF-217 créerait 168,80 € de remboursement supplémentaire non justifié : 123,80 € déjà payés et 45,00 € au-delà du total justifié. N’ajoutez pas 45,00 € aux 168,80 € pour annoncer 213,80 € : l’écart serait compté deux fois.
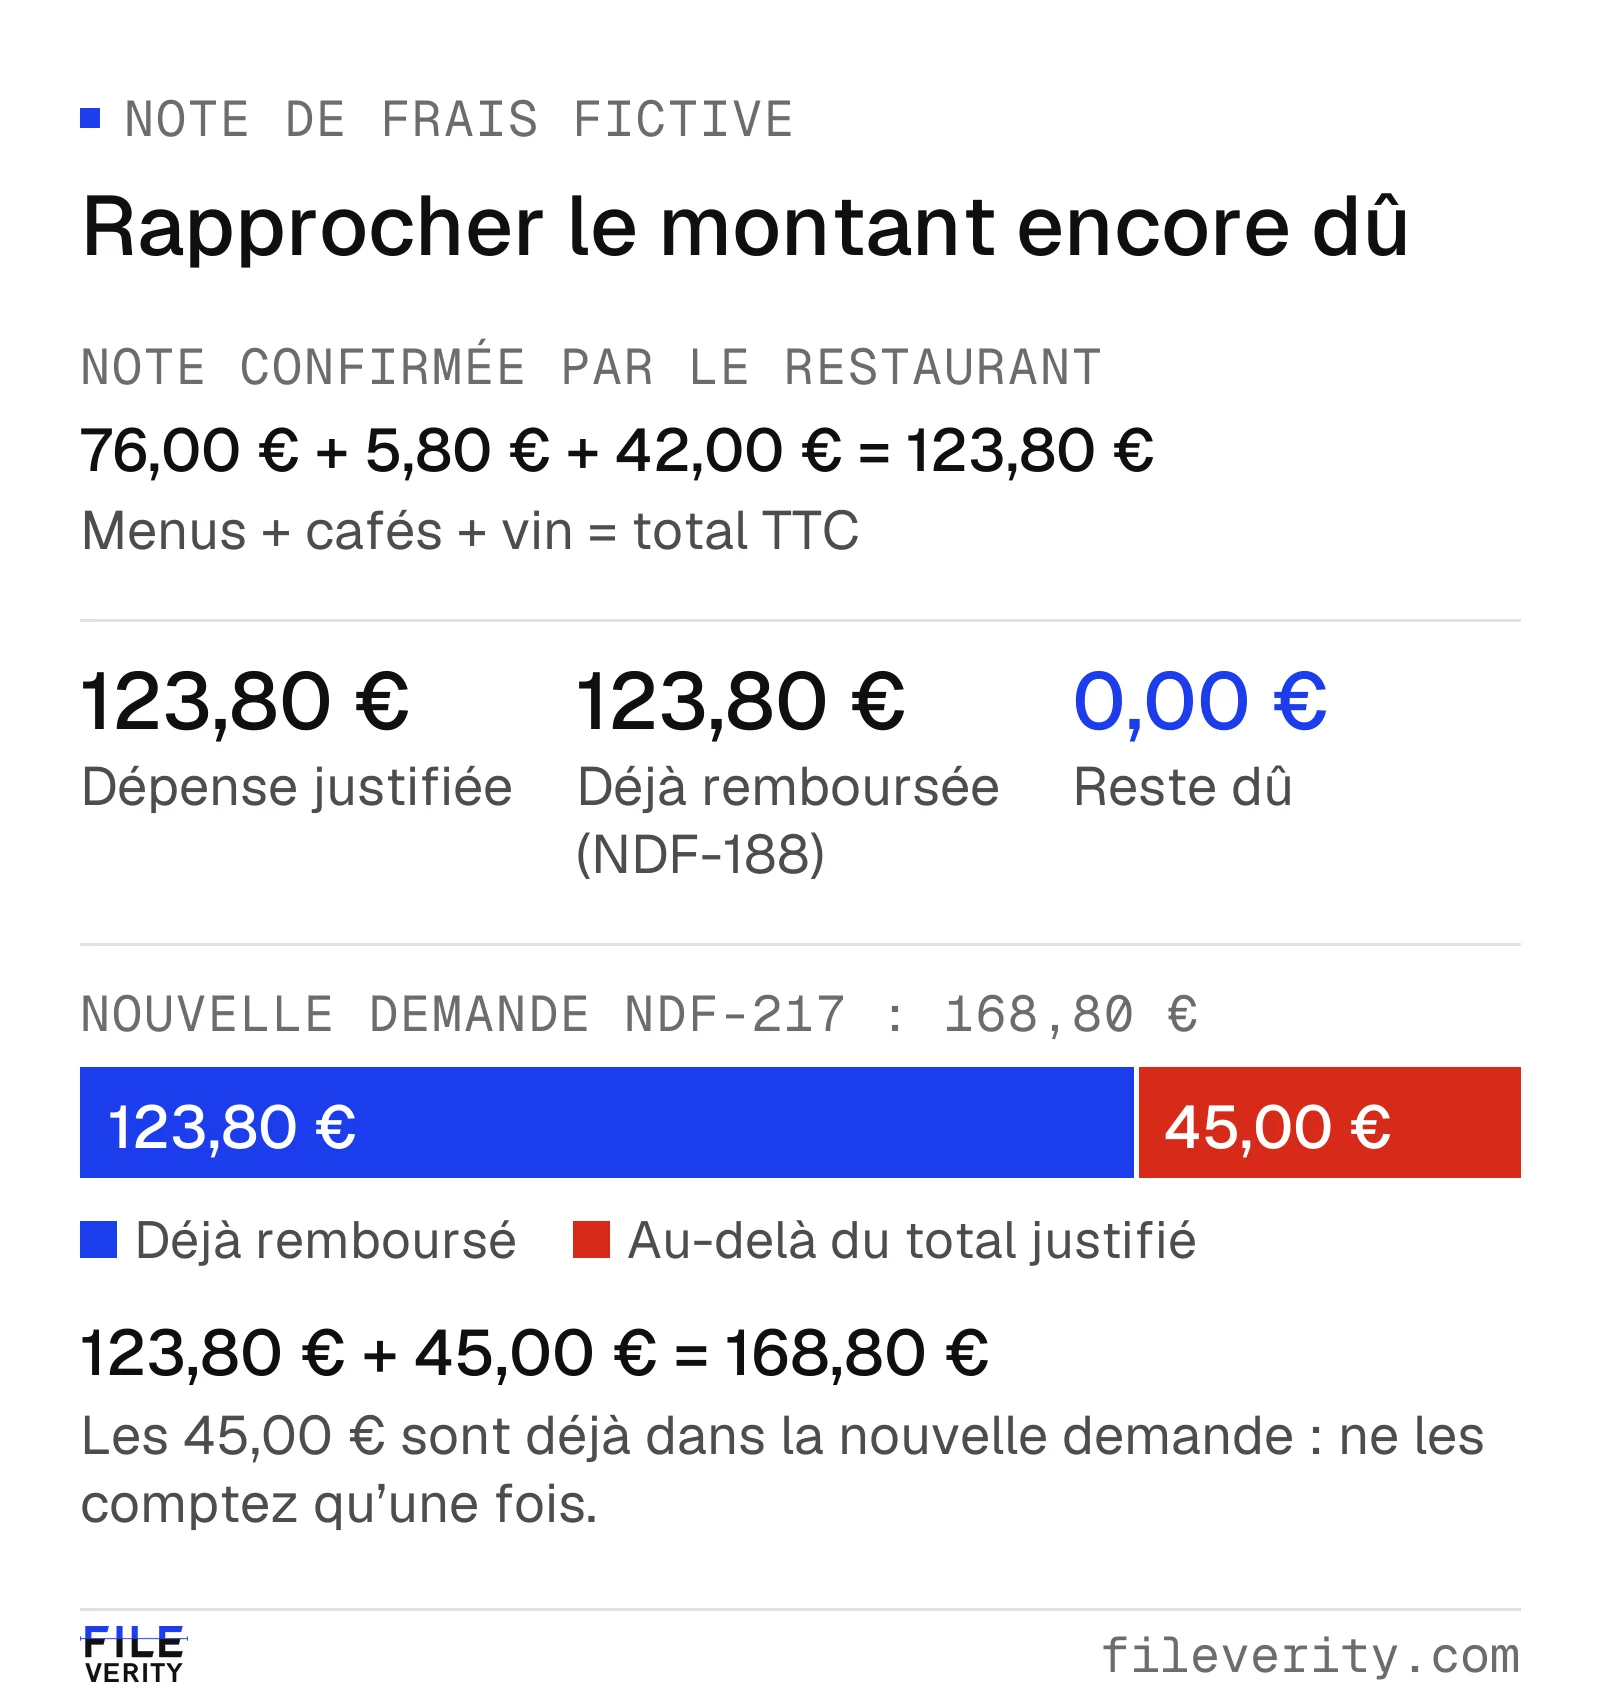
La demande de 168,80 € comprend les 123,80 € déjà remboursés et l’excédent de 45,00 €. Ajouter de nouveau l’excédent le compterait deux fois.
4. Décider et consigner
Bloquez NDF-217 et traitez l’écart confirmé selon la procédure d’exception de l’entreprise. Rattachez NDF-188, son statut de paiement, le double du restaurant et l’explication du demandeur. Consignez l’écart sur le justificatif et le double remboursement comme deux constats distincts portant sur la même demande.
Les contrôles de rapprochement et l’analyse d’image se complètent : le premier établit le montant, le second indique où regarder et quelle pièce demander. Le dossier se règle sur le plan du paiement sans qu’il soit nécessaire d’affirmer « justificatif généré par IA ». Les pièces établissent qu’aucun remboursement supplémentaire n’est dû et que le total transmis ne concorde pas avec la note confirmée. L’imputation de l’écart et toute suite à l’égard du collaborateur relèvent d’un processus distinct, sous la responsabilité des personnes habilitées.
Une matrice d’examen qui débouche sur une action
Utilisez la matrice suivante pour les exceptions. Appliquez vos règles d’approbation et désignez un responsable lorsque le dossier reste ouvert.
| Situation | Action du contrôleur | Ce qui permet de clore |
|---|---|---|
| Justificatif illisible ou incomplet | Demander la note détaillée complète ; maintenir la ligne en attente | Les champs requis deviennent lisibles, ou la procédure prévue pour les pièces manquantes tranche |
| Écart arithmétique ou de paiement seul | Demander une explication et le détail du paiement | Un paiement fractionné, des frais, une conversion ou une correction documentés expliquent l’écart |
| Doublon possible | Rattacher les deux demandes ; vérifier paiement, annulation et ventilation | Le droit total sur la transaction et les paiements antérieurs se rapprochent |
| Alerte sur l’image, transaction non vérifiée | Obtenir la pièce source et examiner les champs déterminants | La demande est étayée, contredite ou explicitement non résolue |
| Le commerçant contredit un champ déterminant | Bloquer la demande contestée ; escalader au contrôleur désigné | L’approbateur habilité consigne la décision à partir des pièces conservées |
| Faits établis, approbation incomplète | Achever le circuit d’approbation | L’approbateur habilité confirme l’éligibilité et le montant |
Fixez un délai de réponse et un responsable nommé. Si le commerçant ne peut pas fournir de double, consignez ce qui reste inconnu et utilisez la voie d’exception prévue. « Non confirmé » et « le commerçant dément cette transaction » sont des issues très différentes.
Pour une demande neutre, reprenez cette formulation :
Pour la note de frais [numéro], le [champ] indiqué est de [valeur], alors que [document ou calcul] indique [valeur]. Pourriez-vous nous transmettre la note détaillée complète, le justificatif de paiement correspondant et une explication de cet écart ? Merci de préciser également si cette dépense a été déclarée ailleurs, réglée avec une carte affaires ou incluse dans une note de frais antérieure. Vous pouvez masquer les opérations sans rapport sur votre relevé. Merci de répondre avant le [date]. La ligne concernée reste en attente ; [responsable] vous tiendra informé de la suite avant le [date].
Évaluer un outil au regard du manque réel
Situez la question d’image non résolue à côté des contrôles de rapprochement et de paiement de votre outil de notes de frais. La détection des doublons exige un historique accessible ; le rapprochement des transactions, des données de paiement fiables ; la vérification d’images répond aux questions de génération et de manipulation. Demandez à chaque fournisseur quels fichiers il accepte et quels résultats il produit, plutôt que d’accepter « détection de la fraude aux notes de frais » comme description de couverture.
Décrivez d’abord vos formats et votre question d’image sans transmettre de fichiers sensibles, et vérifiez que le fournisseur couvre ce périmètre. Constituez ensuite un jeu d’évaluation autorisé : justificatifs ordinaires, numérisations et captures d’écran légitimes, champs modifiés connus, exemples générés, demandes répétées et ventilations légitimes. Les cas de doublon et de ventilation testent la façon dont le circuit complet interprète le résultat d’image ; ils ne demandent pas à un logiciel d’image de retrouver l’historique des remboursements. Conservez à part l’historique connu de chaque cas. Traitez les petites retouches comme une catégorie distincte : de bons résultats sur des images entièrement générées n’établissent pas la détection fiable d’un total modifié.
Mesurez si chaque résultat conduit à la bonne action, à quelle fréquence des dépenses légitimes reçoivent une demande inutile et combien de cas restent non résolus. Consignez les entrées non prises en charge au lieu de les compter comme validées. Évaluez le temps des contrôleurs et les éléments conservés, en plus du prix. Le guide Choisir un logiciel de détection d’images IA propose une grille d’achat complète ; pour les justificatifs reçus en capture d’écran, voir Captures d’écran et images compressées.
Si votre manque porte sur les images des justificatifs, l’analyse de la vérification d’images localise les zones retouchées et consigne le constat dans un rapport vérifiable. Pour relier l’analyse à un outil de notes de frais, par API ou par traitement par lots (un contrat Entreprise), parcourez des cas réels de votre circuit avec notre équipe, en précisant vos formats et vos volumes. Les fichiers sont supprimés après l’analyse et ne servent jamais à entraîner les modèles (Sécurité). La confirmation par le commerçant, le rapprochement des paiements et le contrôle des doublons restent dans votre circuit de notes de frais, et la décision de paiement revient à l’approbateur habilité.
Les mêmes principes s’appliquent aux pièces fournisseurs : voir Vérifier une facture fournisseur avant paiement et, pour choisir un contrôle selon le type de pièce, Fraude documentaire et IA : choisir le bon contrôle.
Par Yang Zheng · Relu par Bill Liu