Documentos
Cómo verificar una factura antes de pagarla: importes, rectificativas y cambios de cuenta
Compruebe importes, albaranes, facturas rectificativas, pagos previos y cambios de IBAN antes de aprobar un pago, con un caso práctico en euros.
Publicado · Actualizado · 20 min de lectura
En esta página
Para verificar una factura antes de pagarla, compruebe cuatro cosas: qué se pidió y qué se recibió (pedido y albarán), qué queda pendiente de pago, a qué cuenta se paga y si el emisor y el registro de la factura pueden confirmarse por una vía independiente. Una factura de aspecto correcto, por sí sola, acredita poco.
Concilie esas respuestas con la factura vigente y con la instrucción de pago: la aprobación exige los registros de la operación. Esta guía está pensada para equipos de cuentas a pagar, tesorería y compras que deben decidir si liberan un pago concreto. Cubre importes cambiados, entregas parciales, facturas rectificativas, pagos duplicados y cambios de IBAN, y recorre las vías de comprobación que existen hoy en España. El caso práctico sigue una entrega parcial, una rectificativa y un cambio de cuenta hasta la liberación del pago.
¿Cómo saber si una factura es falsa?
Una factura no se valida mirándola. Un documento impecable puede reclamar unidades que nunca llegaron, duplicar un cargo ya pagado o pedir el pago en una cuenta que el proveedor no ha autorizado. A la inversa, una factura con un formato extraño puede ser legítima. Lo que protege el dinero es contrastar la factura con el pedido, el albarán y el historial de pagos, y confirmar la cuenta de destino con el proveedor por una vía que usted ya tenga verificada.
La instrucción de pago merece una atención particular, porque es donde va el dinero. El Banco de España describe cómo quien accede al correo de una empresa modifica facturas reales «cambiando el IBAN de la cuenta a la que debe realizarse la transferencia» (Banco de España, Portal del Cliente Bancario, 5 de julio de 2022). La factura puede ser auténtica en todo menos en ese dato.
Defina el pago que va a aprobar
Empiece por un expediente que identifique la sociedad compradora, el proveedor en el maestro de proveedores, el número y la serie de la factura, la moneda, el importe propuesto y el vencimiento. Conserve la factura recibida y el mensaje que la acompaña. Vincule el pedido, el contrato, el albarán o el acta de recepción, los abonos, las rectificativas y el historial de pagos, en lugar de fiarse de un resumen por correo.
Separe el importe de la factura del importe que se propone pagar ahora. Anticipos, pagos parciales, abonos y deducciones pueden hacer que no coincidan. Un extracto de cuenta del proveedor puede resumir varias facturas; establezca qué obligación concreta se liquida antes de usarlo como soporte del pago.
Si la factura es ilegible o está incompleta, pida el documento completo por el canal habitual del proveedor. Compruebe los campos extraídos con el documento visible antes de abrir una incidencia: que el OCR lea 60 unidades como 80 es un problema de extracción mientras no se demuestre otra cosa. La guía cómo saber si un PDF ha sido modificado cubre la comparación de archivos y la validación de firmas cuando el propio documento requiere examen.
Asigne cada pregunta a quien puede responderla. Compras confirma las condiciones comerciales autorizadas; el almacén o el responsable del servicio confirma la entrega; cuentas a pagar concilia importes e historial de pagos; quienes gestionan el maestro de proveedores y aprueban pagos resuelven los cambios de cuenta. Conocer bien a un proveedor no sustituye esas aprobaciones separadas.
Qué puede comprobar usted en una factura española
A 28 de octubre de 2026, estas son las vías de comprobación disponibles para quien recibe una factura. Ninguna de ellas confirma la cuenta de destino ni que la mercancía llegara.
| Vía | Qué comprueba | Qué no comprueba |
|---|---|---|
| Código QR de VERI*FACTU | Al escanearlo, la AEAT responde «Factura encontrada», «Factura no encontrada» o, si el sistema de facturación no remite los registros a la AEAT, «Factura no verificable». Sirve cualquier dispositivo con cámara; la aplicación de la AEAT se aconseja, pero no es imprescindible | El IBAN, la entrega ni la existencia de la obligación |
| Código QR de TicketBAI (País Vasco) | Que la factura «ha sido declarada en Hacienda», según el servicio de comprobación de Bizkaia | Los mismos límites |
| Contenido obligatorio | Número y serie, fecha, nombre o razón social y NIF de las partes, domicilios, descripción de las operaciones, tipo impositivo y cuota de IVA consignada por separado. Si falta un dato, pregunte | Que falte un dato no demuestra una manipulación |
| México: verificación de CFDI | En el servicio del SAT, con el folio fiscal y el RFC del emisor y del receptor, si el comprobante está registrado en los controles del SAT | Quién está autorizado a cobrar |
VERI*FACTU: qué dice hoy la norma y qué se ha anunciado
La base legal es el artículo 29.2.j de la Ley General Tributaria, que exige que los sistemas de facturación garanticen la integridad, la trazabilidad y la inalterabilidad de los registros (Ley 58/2003, texto consolidado en el BOE), desarrollado por el Real Decreto 1007/2023 y la Orden HAC/1177/2024. Según esa orden, las facturas deben incluir un código QR de entre 30 × 30 y 40 × 40 milímetros (art. 21.1), y las expedidas con sistemas que remiten los registros a la AEAT llevan además la frase «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU» (art. 20.1.b). Los resultados de la consulta y el uso de cualquier cámara constan en las preguntas frecuentes de la AEAT, página actualizada el 21 de octubre de 2026.
Las fechas en vigor son dos: los contribuyentes del Impuesto sobre Sociedades deben tener adaptados sus sistemas antes del 1 de enero de 2027, y el resto de obligados, antes del 1 de julio de 2027 (Real Decreto-ley 15/2025, disposición final primera, BOE de 3 de diciembre de 2025). El 5 de octubre de 2026, el Ministerio de Hacienda anunció la previsión de aplazar esas obligaciones hasta octubre de 2028, para hacerlas coincidir con la factura electrónica obligatoria de quienes facturan hasta 8 millones de euros (Ministerio de Hacienda, nota informativa de 5 de octubre de 2026, PDF). A 28 de octubre de 2026, el texto consolidado del Real Decreto 1007/2023 en el BOE no recoge ese cambio: el aplazamiento está anunciado, no aprobado. Compruebe el BOE o consulte a su asesor antes de planificar en función de él.
La consecuencia práctica es que hoy muchas facturas aún no llevan código QR, y su ausencia no es un indicio de nada. Cuando lo llevan, «Factura encontrada» significa que la AEAT tiene un registro con idénticas características; no significa que sea seguro pagar.
TicketBAI en Álava, Bizkaia y Gipuzkoa
En los territorios forales vascos, cada Administración tributaria fija desde cuándo es exigible TicketBAI (Diputación Foral de Álava, preguntas frecuentes); en Gipuzkoa, por ejemplo, es exigible a todos los contribuyentes con actividades económicas desde el 1 de junio de 2023 (Diputación Foral de Gipuzkoa, calendario). En Bizkaia, el receptor escanea el código QR para comprobar que la factura se ha declarado en Hacienda y, si el código falta o es erróneo, puede enviar una foto de la factura para que la analicen (Batuz, «Comprueba tu factura»).
Factura electrónica B2B, SII y México
La factura electrónica obligatoria entre empresarios y profesionales está regulada por el Real Decreto 238/2026 (BOE de 31 de marzo de 2026) y la Orden HAC/1028/2026 (BOE de 5 de octubre de 2026). Según la AEAT, será obligatoria desde el 6 de octubre de 2027 para quienes facturan más de 8 millones de euros y desde el 6 de octubre de 2028 para el resto (AEAT, solución pública de facturación electrónica, página actualizada el 27 de octubre de 2026). Con el tiempo llegarán menos facturas solo en PDF, pero el riesgo de un cambio de cuenta no autorizado no desaparece: la instrucción de pago puede seguir llegando por correo.
El Suministro Inmediato de Información (SII) es una obligación de información frente a la AEAT para grandes empresas con un volumen de operaciones superior a 6.010.121,04 €, grupos de IVA e inscritos en el REDEME, entre otros (AEAT, «A quién se aplica el SII», página actualizada el 26 de marzo de 2026). No lo trate como una comprobación de las facturas que usted recibe.
En México, el SAT permite verificar un CFDI con el folio fiscal, el RFC de quien lo emitió y el de quien lo recibió; la consulta indica si el comprobante está registrado en los controles del SAT, y una factura emitida hace menos de 72 horas puede no aparecer todavía (SAT, «Verifica tus facturas electrónicas»).
Concilie la obligación, no solo el total
La conciliación pedido–albarán–factura compara lo que se autorizó, lo que se recibió y lo que se factura. Use una comparación adaptada a la compra:
| Elemento | Comparar con | Resolver antes de aprobar |
|---|---|---|
| Proveedor y sociedad compradora | Maestro de proveedores y registros de compras | Sociedad equivocada, proveedor duplicado o nombre comercial sin explicar |
| Artículo, precio unitario y descuento | Versión aprobada del pedido o contrato | Cambio de precio, otra unidad de medida o descuento omitido |
| Cantidad o hito del servicio | Albarán, acta de recepción o conformidad del responsable | Unidades no recibidas, mercancía rechazada o entregable incompleto |
| Portes y otros cargos | Condiciones pactadas y aprobación correspondiente | Cargo no aprobado o ya facturado |
| IVA (tipo y cuota desglosada) y moneda | Componentes de la factura y tratamiento contable aprobado | Moneda equivocada, base imponible sin explicar o diferencia de redondeo |
| Saldo pendiente | Abonos, rectificativas, pagos realizados y transferencias programadas | Importe ya rectificado facturado de nuevo o pago ya en curso |
| Cuenta de destino | Maestro de proveedores y autorización del cambio | IBAN o beneficiario no verificados |
En servicios, especifique la prueba de conformidad: la aprobación fechada de un hito, un parte de horas autorizado o la confirmación del periodo prestado. Un pedido autoriza una compra; no demuestra que el servicio se prestara. Para gastos sin pedido, use el contrato y el procedimiento de excepciones autorizado, en lugar de crear un pedido a posteriori para que la conciliación parezca completa.
Revise las cantidades de forma acumulada entre facturas y albaranes relacionados. Un albarán válido no puede respaldar dos veces las mismas unidades. Anote qué líneas del albarán ya se han imputado y si la mercancía rechazada o devuelta reduce la cantidad aceptada. Una factura por el pedido completo puede ser prematura aunque los precios coincidan.
Trate cada tolerancia como una regla de aprobación con un alcance definido. Una diferencia de redondeo permitida no autoriza un beneficiario nuevo. Anote la regla aplicada y quién puede aprobar una excepción; no cambie la tolerancia para dar salida a esta factura.
Rectificativas, IVA y duplicados
Rehaga el total a partir de cantidades, precios, descuentos, portes e IVA. Compruebe si el descuento se aplica por línea o sobre el subtotal y si los portes forman parte de la base imponible. Una factura completa debe consignar el tipo impositivo y la cuota de IVA por separado (Real Decreto 1619/2012, art. 6.1, texto consolidado en el BOE). Si la base no está clara, pida aclaración al proveedor y al responsable contable. Un cálculo coherente no establece el tratamiento fiscal correcto; para eso, consulte a la AEAT o a su asesor.
En España, un proveedor no corrige una factura emitiendo «otra versión». La corrige con una factura rectificativa, que debe hacer constar los datos identificativos de la factura rectificada. Puede indicar directamente el importe de la rectificación, sea cual sea su signo, o los importes que resultan después de rectificar, y debe expedirse tan pronto como el proveedor tenga constancia de la causa, siempre que no hayan transcurrido cuatro años desde el devengo (Real Decreto 1619/2012, art. 15).
El control práctico es vincular la factura original y su rectificativa en el mismo expediente, de modo que solo la obligación neta resulte pagadera. Una rectificativa por diferencias negativa reduce lo que se debe; si su sistema la registra como una factura independiente sin enlazarla con la original, puede acabar pagando las dos.
Busque duplicados por NIF del proveedor, número y serie, fecha e importe, no por nombre de archivo. Facturas periódicas parecidas pueden ser válidas, y archivos con nombres distintos pueden ser la misma factura. Incluya los pagos contabilizados, los pendientes y las transferencias programadas en la próxima remesa, y verifique si una anulación o devolución anunciada llegó a completarse. «Todavía no pagada» no basta si ya hay una orden de pago en cola.
Cambios de cuenta bancaria: verifíquelos por una vía conocida
Un importe correcto puede dirigirse a una cuenta no autorizada. Compare el beneficiario, el IBAN y el medio de pago solicitados con el maestro de proveedores. Trate el cambio de cuenta como una incidencia separada de las de precio o cantidad, para que resolver la discusión comercial no dé por bueno, sin querer, el cambio de destino.
INCIBE recomienda confirmar siempre cualquier solicitud de pago urgente «por un canal alternativo (llamada, mensaje interno)», establecer que dos personas autoricen las transferencias por encima de un importe determinado, incluir pasos de verificación «para nuevas cuentas de pago y cambios de IBAN de proveedores» y comprobar «letra a letra el dominio del remitente»; si detecta un intento o es víctima, contacte de inmediato con su banco, denuncie ante la Policía o la Guardia Civil y llame al 017, también disponible por WhatsApp en el 900 116 117 (INCIBE, 3 de julio de 2025). El Banco de España aconseja comprobar un cambio de cuenta de un proveedor «por teléfono o presencialmente» y fijar un límite a partir del cual hagan falta dos o más autorizaciones (Banco de España, Portal del Cliente Bancario, 23 de junio de 2020).
Use la vía de contacto que consta en el alta del proveedor u otra aprobada por su organización. No tome el teléfono de la factura discutida ni del correo que la acompaña. Confirme que la persona con la que habla tiene facultades para ordenar el cambio y complete después el procedimiento de verificación y aprobación del maestro de proveedores. Una voz conocida o alguien que reconoce la factura no bastan, por sí solos, como autorización.
Es habitual que el proveedor envíe un certificado de titularidad bancaria. Es un documento, no una autorización: confírmelo también por la vía conocida. La verificación de imágenes puede examinar un certificado escaneado o fotografiado en busca de zonas editadas, pero no puede confirmar con el banco quién es el titular de la cuenta.
Anote la fecha de la llamada, el origen del número utilizado, el nombre y el cargo del interlocutor, los datos confirmados, la referencia del cambio y el aprobador interno. Guarde el IBAN completo en el registro controlado del proveedor y use solo los últimos dígitos en las notas del expediente. Si el interlocutor habitual no está disponible, deje el cambio pendiente hasta disponer de una alternativa autorizada. La urgencia no suple la autorización que falta.
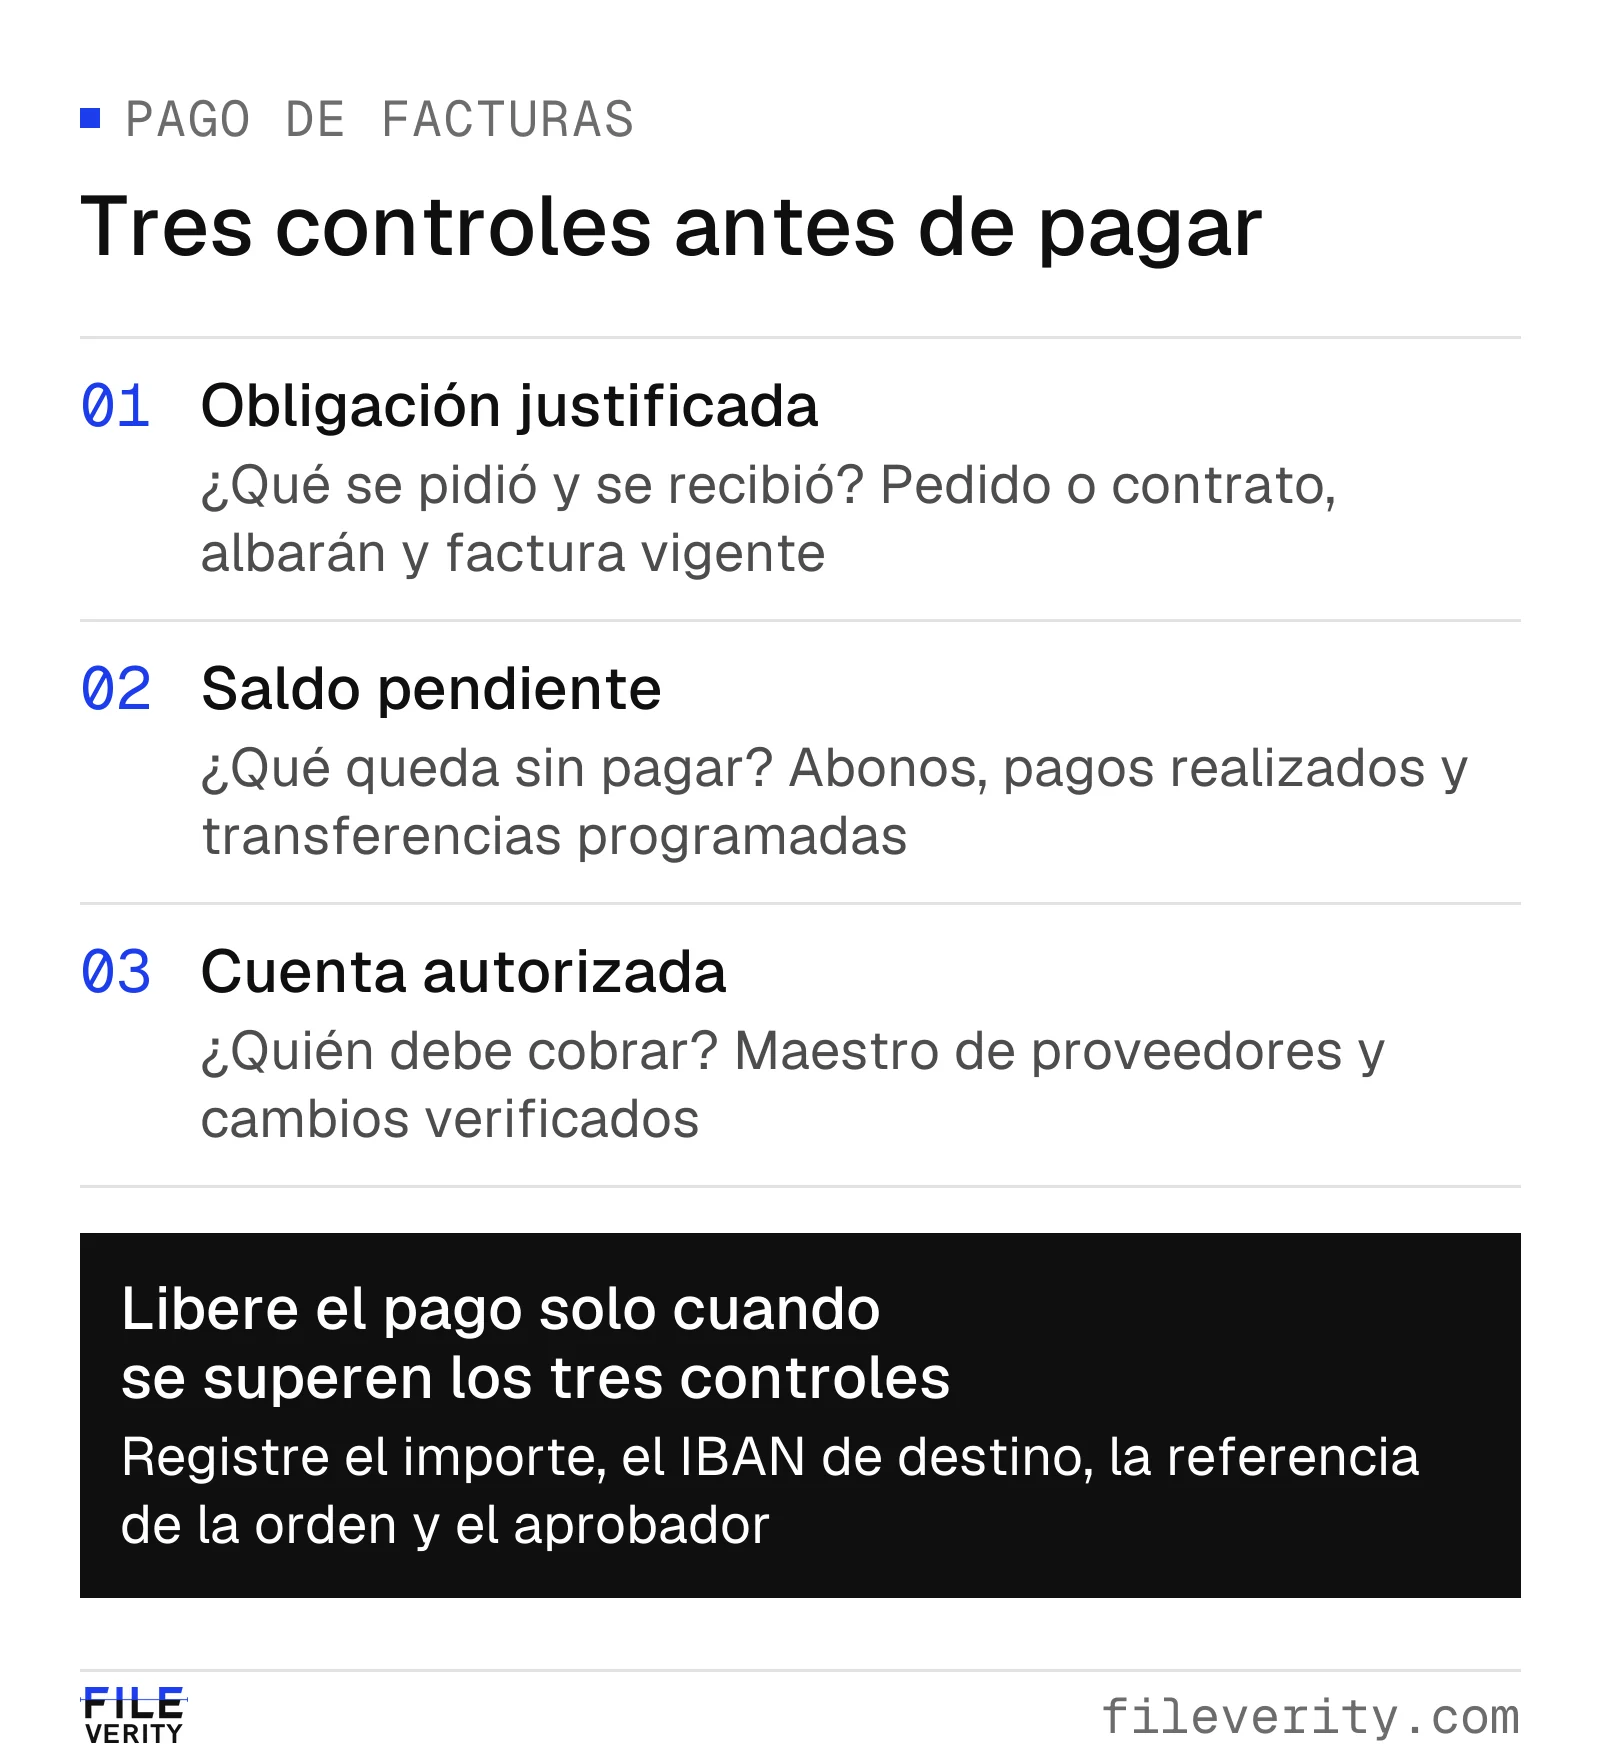
Apruebe por separado la obligación, el saldo pendiente y la cuenta de destino antes de liberar el pago. Cualquier control abierto debe seguir visible para el aprobador final.
Identifique con una huella SHA-256 la factura exacta revisada
Cuando alguien revisa un adjunto, otro revisor necesita saber después que el resultado corresponde a esos mismos bytes y no a otro archivo con el mismo nombre. La huella SHA-256 (hash) lo resuelve: asigna a cualquier entrada un resumen de 256 bits, que se escribe como 64 caracteres hexadecimales. El NIST define el algoritmo y su función: los resúmenes se usan para detectar si un mensaje ha cambiado desde que se calcularon (NIST FIPS 180-4, en inglés). Encontrar dos entradas distintas con la misma huella es computacionalmente inviable en la práctica, aunque no matemáticamente imposible.
Las dos cadenas siguientes, en ASCII y terminadas en un salto de línea LF (escrito aquí como \n), muestran el cálculo:
| Entrada exacta | Huella SHA-256 |
|---|---|
Factura 1042 | 250,00 EUR\n | 580bdb6ac47d1fed6cadce1736585666954954815799ae2b3155f4b8c24ce1cb |
Factura 1042 | 251,00 EUR\n | 641aaec2d7a84d8d5e6aac6b69f8d7abfdeae04beb98c08b21a461a352b47498 |
Cambiar un carácter del importe produce una huella completamente distinta. Un cambio de salto de línea o de cualquier otro byte también la cambia, aunque el texto mostrado sea idéntico. Por eso una huella distinta significa bytes distintos, no necesariamente un importe cambiado ni un fraude: un PDF exportado de nuevo puede verse igual y contener metadatos diferentes.
El límite inverso es igual de importante: la misma factura inventada tiene siempre la misma huella. La huella no demuestra quién emitió la factura ni si el beneficiario está autorizado, y no es una firma electrónica. Una huella de comparación facilitada por el mismo remitente cuyo envío está en duda no aporta ninguna autoridad independiente.
Guarde la huella con el adjunto recibido, la referencia del expediente y el resultado de la revisión. Cuando llegue una rectificativa o una nueva copia, identifíquela por separado y repita las comprobaciones; no traslade la aprobación anterior porque el nombre del archivo no haya cambiado. Cómo calcular y comparar el hash con las herramientas de su equipo, y cómo fechar ese registro con un sello de tiempo RFC 3161, se explica en la guía sellado de tiempo y hash SHA-256. Fileverity calcula la huella SHA-256 de cada archivo al recibirlo y la incluye en el informe, de modo que el resultado queda vinculado a los bytes exactos examinados.
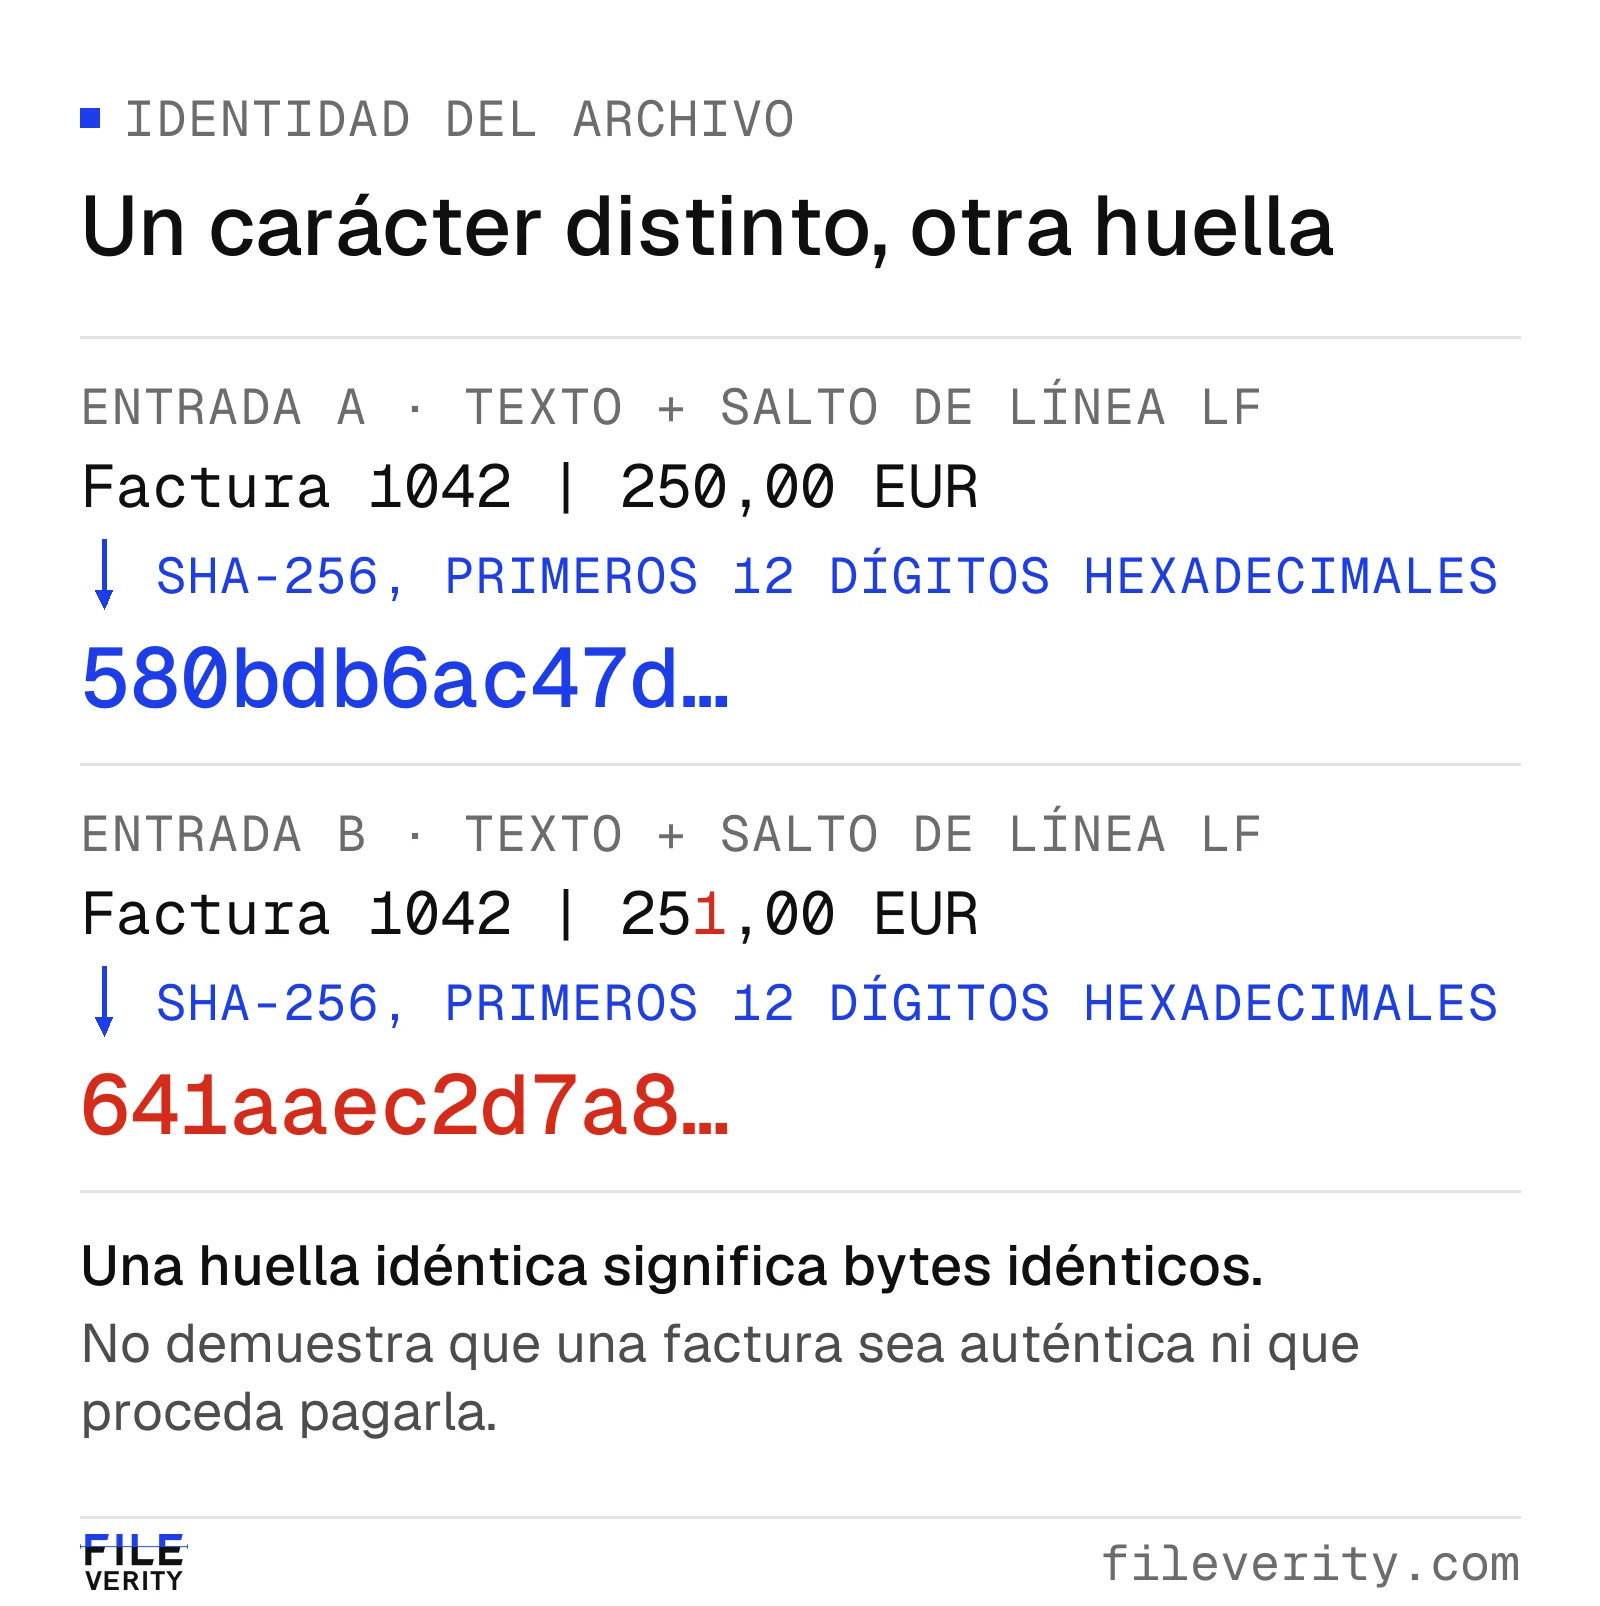
Un solo carácter distinto produce otra huella SHA-256, lo que permite seguir cada versión por separado. La identidad del archivo no acredita la legitimidad de la factura.
Caso práctico: entrega parcial, rectificativa y nuevo IBAN
Este caso es hipotético y el proveedor es ficticio. Se aplica el IVA general del 21 % (AEAT, «Tipos impositivos en el IVA 2026», 26 de febrero de 2026) a la mercancía y a los portes; el cálculo es ilustrativo y no constituye asesoramiento fiscal. El contrato solo permite facturar las unidades aceptadas e imputa un transporte único de 150,00 € a la primera entrega. No hay anticipos, descuentos ni abonos.
El pedido PED-482 autoriza 100 uds. × 75,00 €, más el transporte. El albarán ALB-77 registra 80 uds. aceptadas y 20 pendientes. Aun así, la factura 632 cobra las 100 unidades:
Conciliación de la primera entrega, en euros:
| Componente | Factura 632 recibida | Importe justificado de la primera entrega |
|---|---|---|
| Unidades × precio | 100 × 75,00 = 7500,00 € | 80 × 75,00 = 6000,00 € |
| Transporte | 150,00 € | 150,00 € |
| Base imponible | 7650,00 € | 6150,00 € |
| IVA 21 % | 1606,50 € | 1291,50 € |
| Total | 9256,50 € | 7441,50 € |
La factura 632 suma bien, pero supera el importe justificado en 1815,00 €: 1500,00 € de base por las 20 unidades no recibidas y 315,00 € de su IVA. Es una incidencia de cantidad y de momento de facturación, no un error aritmético. La organización tiene pruebas de una obligación real de 7441,50 €, a falta de los demás controles.
Resuelva la diferencia comercial con una rectificativa
Compras confirma que ninguna condición aprobada permite facturar por adelantado las unidades pendientes. El almacén confirma que el ALB-77 está completo y que no ha llegado una segunda entrega. El proveedor reconoce el error por su portal habitual y emite la factura rectificativa R-632, que identifica la factura 632 y rectifica por diferencias: −1815,00 €.
Cuentas a pagar vincula la 632 y la R-632 en el mismo expediente, de modo que la obligación neta queda en 7441,50 € y no puede pagarse dos veces. Las 20 unidades siguen abiertas en el pedido; una entrega posterior necesitará su propio albarán y su propia factura. El transporte no puede cobrarse otra vez solo porque la entrega se haya dividido.
Esto resuelve la incidencia de cantidad. No establece que el saldo esté por pagar en su totalidad, ni da por buenos los datos bancarios que llegan después en otro correo.
Determine el saldo que queda por pagar
La búsqueda de pagos encuentra 2200,00 € ya pagados a cuenta de la factura 632 y una transferencia programada de 5241,50 € en la próxima remesa, pendiente de liberación. Tesorería confirma que el primer pago se completó y no se devolvió, y que la transferencia programada se generó contra la obligación corregida antes de que llegara el correo del cambio de cuenta.
El saldo pendiente es 7441,50 − 2200,00 = 5241,50 €, y ese saldo ya está cubierto por la transferencia programada. Cuentas a pagar no debe crear otro pago de 5241,50 €, y menos aún uno nuevo de 7441,50 € a partir de la rectificativa. La transferencia programada queda retenida mientras se resuelve la incidencia de la cuenta.
| Situación | Importe | Efecto en la decisión |
|---|---|---|
| Obligación justificada (632 + R-632) | 7441,50 € | Obligación vigente corregida |
| Pago realizado | 2200,00 € | Reduce el saldo pendiente |
| Saldo pendiente | 5241,50 € | Se debe, sujeto a los controles de liberación |
| Transferencia programada existente | 5241,50 € | Ya cubre ese saldo; aún no ejecutada |
| Pago adicional que crear | 0 € | Revise y libere solo la transferencia existente |
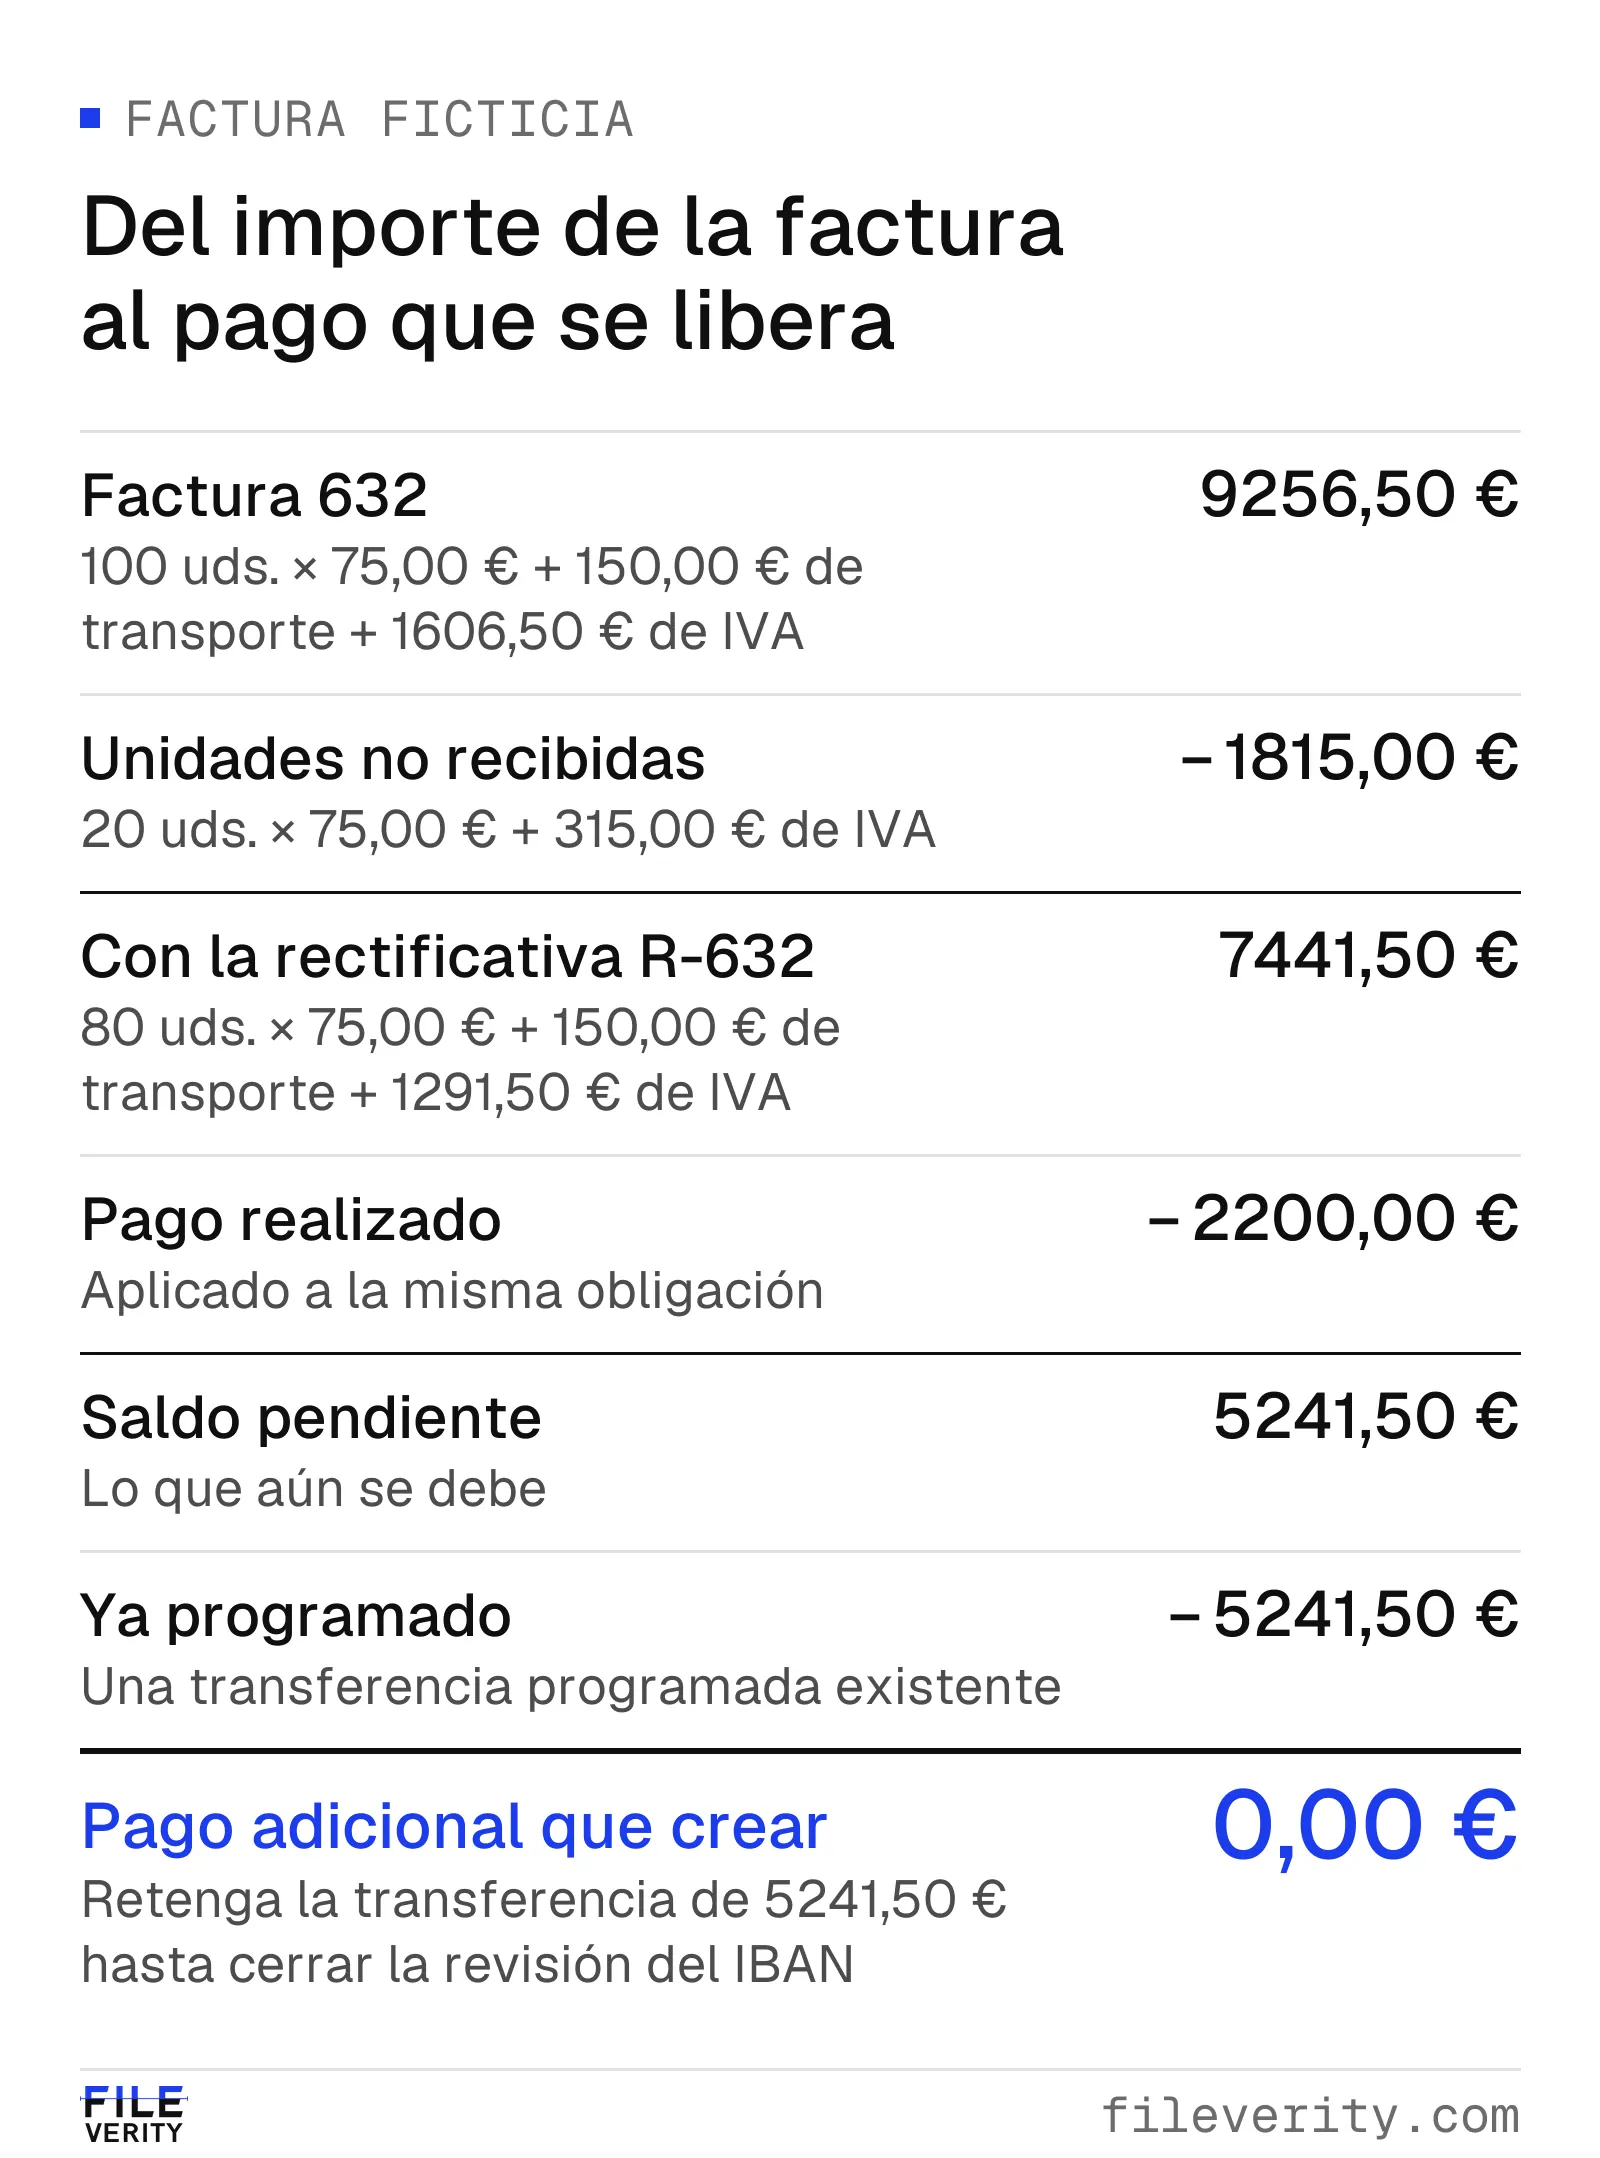
El saldo de 5241,50 € ya está programado. Retenga esa transferencia mientras se revisa el cambio de IBAN, en lugar de crear otro pago.
Resuelva por separado la instrucción de pago
Tras la rectificativa llega un correo que pide pagar en un IBAN distinto del que consta en el maestro de proveedores. Cuentas a pagar llama al responsable de administración del proveedor con el teléfono que figura en su alta, confirma sus facultades y pregunta en concreto por el cambio de cuenta y por la factura 632. En este ejemplo, el proveedor confirma la R-632, pero niega haber pedido el cambio de IBAN, y lo confirma también por su canal autorizado.
Cuentas a pagar bloquea la instrucción discutida, la deriva al responsable de seguridad o de respuesta ante fraude y conserva el correo con sus cabeceras originales, que INCIBE recomienda remitir a INCIBE-CERT junto con el aviso al banco y la denuncia (INCIBE, «Fraude por email comprometido»). La confirmación respalda una conclusión acotada: el proveedor reconoce la factura corregida, pero no autoriza la nueva cuenta. No establece quién envió el correo ni cómo se elaboró.
El aprobador comprueba que la transferencia retenida va al IBAN del maestro de proveedores y autoriza una sola transferencia de 5241,50 € a esa cuenta. Si la confirmación de la cuenta hubiera quedado sin resolver, el pago seguiría retenido aunque el importe estuviera justificado.
El registro final muestra tres resultados distintos: un error de cantidad corregido con una rectificativa, un pago duplicado evitado al encontrar la transferencia programada y un cambio de IBAN no autorizado escalado. Calificar toda la factura de «falsa» ocultaría la obligación válida y la decisión de pago real.
Use una matriz de excepciones con condiciones de salida
| Hallazgo | Acción inmediata | Prueba necesaria para liberar el pago afectado |
|---|---|---|
| Las unidades superan las del albarán | Derivar a compras y almacén | Recepción adicional, rectificativa o base contractual autorizada |
| Precio, IVA o moneda distintos | Conciliar el componente concreto | Cambio aprobado o rectificativa, con revisión contable si procede |
| Rectificativa o posible duplicado | Vincular facturas y pagos | Una única obligación pagadera; pagos realizados y pendientes conciliados |
| Cuenta nueva sin confirmar | Retener el pago afectado y tramitar el cambio en el maestro | Confirmación por una vía establecida con un representante autorizado, y aprobación del cambio |
| El proveedor niega la instrucción | Bloquear la instrucción y escalar | Los responsables fijan la vía de pago permitida y la respuesta |
| Imagen de factura inusual | Conservar el original y examinar los campos relevantes | Corroboración que resuelva el campo discutido o decisión autorizada sobre el caso abierto |
Limite la retención a la acción afectada, según la política de su organización. Un pago parcial solo es una opción cuando la parte justificada, el tratamiento contractual, la imputación y la aprobación son explícitos. No improvise un pago reducido restando una línea discutida si el IVA, los abonos o la aceptación del proveedor siguen sin aclarar.
Asigne a cada asunto abierto un responsable y un plazo. Una petición de prueba debe nombrar la discrepancia: «La factura 632 cobra 100 uds.; el albarán ALB-77 registra 80 aceptadas. Le rogamos que confirme la base de la facturación o emita una factura rectificativa que identifique la factura 632». Es más fácil de resolver que preguntar si la factura es «real».
Registro de aprobación de pagos reutilizable
| Campo del registro | Qué anotar |
|---|---|
| Identificación y alcance | Expediente, sociedad compradora, proveedor y NIF, número y serie de factura, moneda, importe que se propone liberar |
| Registros de origen | Envío original, referencia vigente del proveedor, pedido o contrato, albaranes y conformidad |
| Conciliación | Cantidades, precios, descuentos, portes, base, tipo y cuota de IVA, abonos y cálculos |
| Rectificativas vinculadas | Facturas rectificativas, factura que identifican y obligación neta resultante |
| QR de VERI*FACTU o TicketBAI | Resultado de la consulta y fecha, o «sin QR» |
| Historial de pagos | Pagos realizados, devoluciones verificadas, transferencias programadas y alcance de la búsqueda |
| Autorización de la cuenta | Referencia de la cuenta aprobada, solicitud de cambio, vía independiente y persona que confirmó |
| Excepciones | Discrepancia exacta, responsable, prueba solicitada, plazo y resolución |
| Aprobación | Importe pagadero restante, referencia de la orden, beneficiario (IBAN enmascarado), aprobador y hora |
| Cierre | Liberado, retenido o anulado; pruebas conservadas y seguimiento pendiente |
Actualice el estado de pagos antes de liberar si la investigación se ha alargado: otra persona puede haber programado una orden mientras el caso estaba abierto. Registre el importe y la cuenta realmente liberados, no solo la intención de aprobarlos.
Añada análisis de imagen donde responda a una pregunta pendiente
Algunos expedientes contienen facturas escaneadas, fotos o capturas de pantalla, o un certificado de titularidad fotografiado, con dudas sobre el importe o los datos bancarios. La verificación de imágenes ayuda a investigar si una imagen se generó o se editó localmente, y en qué zona; la entrega, la emisión de la factura, la titularidad de la cuenta y la autorización del pago se acreditan con los registros descritos arriba.
Por ejemplo, suponga que la conciliación cuadra, pero el análisis de un escaneo marca una zona alrededor del bloque del IBAN. Ese hallazgo permite pedir al proveedor su copia de la factura y comparar los datos de pago. Si la copia coincide, anótelo y resuelva la cuestión de la cuenta con los controles habituales. Si no hay un hallazgo técnico utilizable, siga la misma vía basada en registros. En ambos casos, el informe deja constancia de la zona examinada, de la huella SHA-256 del archivo y de los datos de emisión, de modo que otro revisor puede reconstruir qué imagen se analizó y cuándo.
La verificación documental de Fileverity reúne comprobaciones para revisar facturas: estructura nativa compatible, revisiones recuperables, firmas PDF, imágenes y campos de importes o fechas en escaneos aplicables. El análisis de redacción generada con IA está diseñado para prosa continua. Los campos de una tabla no ofrecen la misma base de evaluación, aunque el documento puede someterse al resto de comprobaciones. Para una foto suelta, use la verificación de imágenes, que localiza zonas sospechosas de edición; consulte las condiciones vigentes en precios. Los archivos se analizan en servidores operados por Entogo en Toronto (Canadá) y se eliminan al terminar el análisis, como detallan la página de seguridad y el acuerdo de tratamiento de datos. Para volúmenes de cuentas a pagar, API o procesamiento por lotes, contacte con ventas.
Para comprobar el propio archivo PDF, siga la guía cómo saber si un PDF ha sido modificado; para tickets de notas de gastos, cómo saber si un ticket es falso; y para elegir la comprobación según la pregunta, fraude documental con IA.
Por Yang Zheng · Revisado por Bill Liu