Documentos
Cómo saber si un ticket es falso: imágenes con IA, importes alterados y gastos duplicados
Revise tickets y facturas simplificadas de una nota de gastos: imágenes generadas con IA, importes alterados, gastos duplicados y justificantes de pago.
Publicado · 17 min de lectura
En esta página
Para saber si un ticket es falso, compare la imagen recibida con la línea de la nota de gastos, compruebe su aritmética y los datos que debe contener, busque el mismo gasto en otras notas, en la tarjeta de empresa y en las dietas, y confirme la operación con un registro independiente. El análisis de imagen ayuda a investigar si el ticket se generó o se editó, pero un ticket generado con IA puede ser aritméticamente perfecto y uno auténtico puede servir para cobrar dos veces el mismo gasto. La decisión de pago depende de quién pagó, qué se compró y si ya se reembolsó.
Un ticket convincente puede respaldar una solicitud improcedente, y una foto mala puede respaldar una legítima. Para un equipo de cuentas a pagar o de control de notas de gastos, la pregunta útil es concreta: ¿qué debe quedar acreditado antes de aprobar este gasto?
Separe cuatro problemas antes de elegir una herramienta
«Ticket falso» agrupa fallos distintos, con remedios distintos. En una misma solicitud puede darse más de uno.
| Problema sospechado | Qué hay que establecer | Siguiente prueba más útil |
|---|---|---|
| Imagen de ticket generada | Si la imagen se sintetizó y si corresponde a una compra real | Archivo original, análisis de imagen y registro de la operación obtenido de forma independiente |
| Campo alterado | Si el total, la fecha, el establecimiento o un concepto difieren de la fuente | Copia del establecimiento de la misma operación y comparación de los campos relevantes |
| Ticket real duplicado | Si el mismo gasto se reembolsa o se paga otra vez | Notas anteriores, estado de pago, movimientos de la tarjeta de empresa, dietas y repartos |
| Operación no justificada | Si la compra y su finalidad empresarial están acreditadas | Justificante de pago, detalle de la operación, contexto y aprobación exigida |
Un ticket duplicado puede ser completamente auténtico. Y una compra inventada puede venir en una imagen sin incoherencias visibles. Mantenga esas posibilidades separadas en el expediente: un resultado sobre píxeles no resuelve una pregunta sobre un reembolso anterior.
Distinga también una imagen fabricada con IA de un justificante digital generado por un sistema autorizado. Algunas herramientas de gestión de gastos crean justificantes a partir de los datos del comercio o de la tarjeta; ese documento necesita una fuente registrada y una política que lo admita, y su aspecto digital no es por sí mismo un hallazgo de fraude.
El fenómeno es real. Según una información de Genbeta del 10 de septiembre de 2025, la plataforma de gastos AppZen afirma que cerca del 30 % de los recibos fraudulentos que detecta procede ya de chatbots. Es una cifra de un proveedor sobre sus propios clientes, no una medida del mercado español.
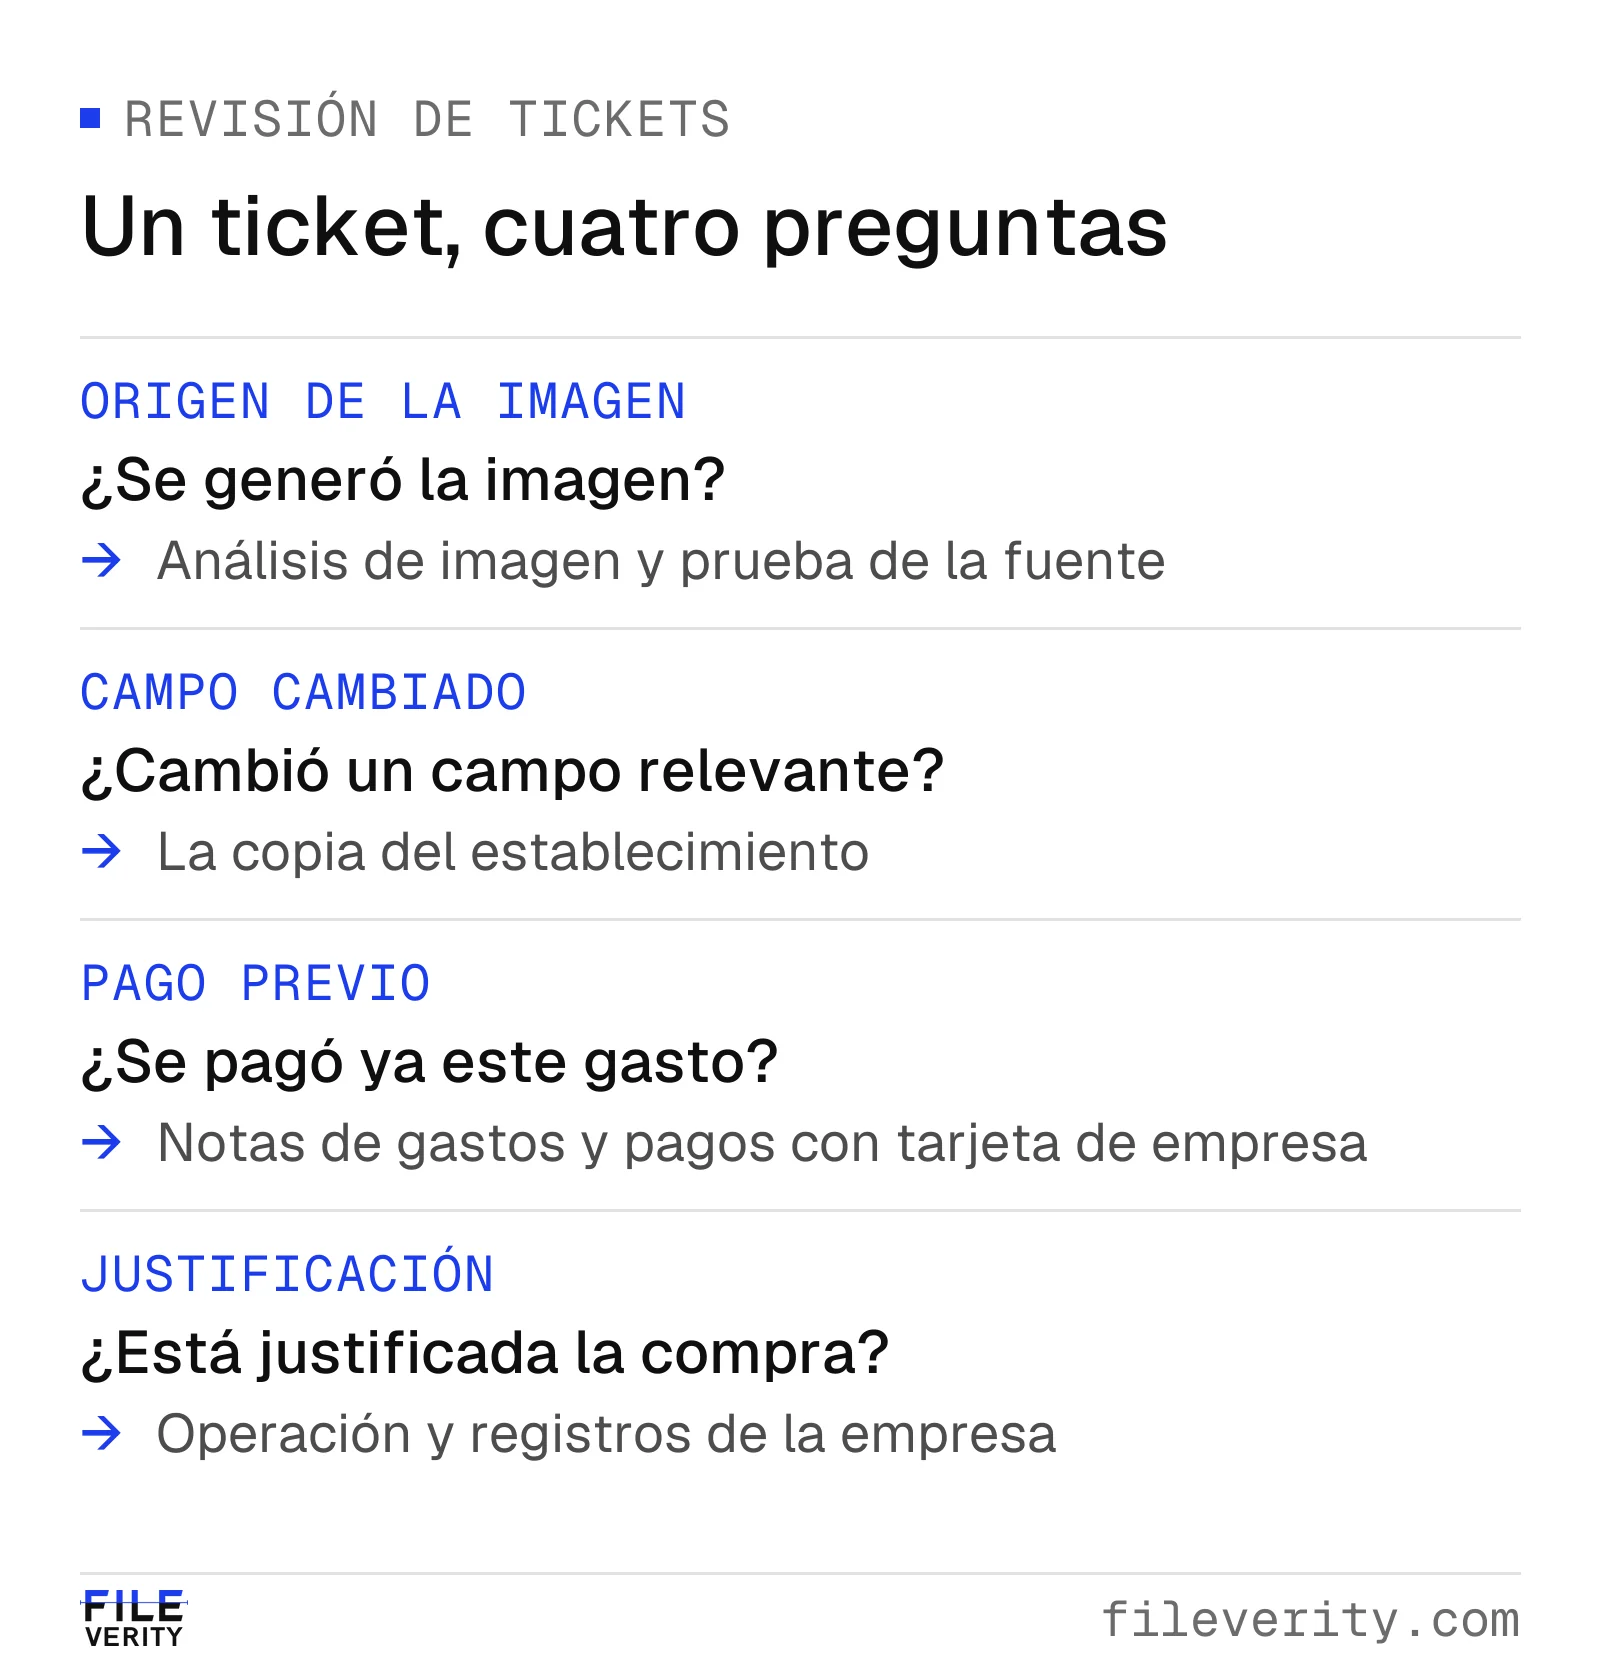
Un ticket puede exigir varias comprobaciones: origen de la imagen, exactitud de los campos, pago previo y justificación de la compra.
Ticket, factura simplificada y factura: qué debe figurar
En España, lo que el empleado llama «ticket» suele ser una factura simplificada. A 28 de octubre de 2026, el Reglamento de facturación (RD 1619/2012), artículo 4 permite expedirla cuando el importe no supera 400 €, IVA incluido, y hasta 3000 € en determinadas operaciones, entre ellas las ventas al por menor, el transporte de personas, los servicios de hostelería y restauración y el suministro de comidas y bebidas para consumir en el acto, el aparcamiento y las autopistas de peaje.
El artículo 7.1 fija su contenido mínimo:
- número y, en su caso, serie;
- fecha de expedición, y fecha de la operación si es distinta;
- NIF y nombre o razón social del expedidor;
- identificación de los bienes o servicios;
- tipo impositivo y, opcionalmente, la expresión «IVA incluido»;
- contraprestación total.
Cuando el destinatario es un empresario y lo exige, el ticket debe incluir además el NIF y el domicilio del destinatario y la cuota de IVA consignada por separado (artículo 7.2). La Agencia Tributaria lo resume así en su folleto sobre facturas simplificadas (página actualizada el 26 de marzo de 2026): esos datos son necesarios cuando el destinatario empresario quiere deducir el impuesto.
La consecuencia práctica para la revisión es acotada: un ticket al que le falta un dato obligatorio es una laguna de prueba, no un hallazgo de fraude. Justifica pedir el ticket completo o la factura simplificada con el NIF de la empresa; no permite concluir que el ticket se haya inventado. Las consecuencias fiscales de cada caso corresponden a su asesor o a la propia Agencia Tributaria.
Códigos QR que puede comprobar: VERI*FACTU y TicketBAI
Algunos tickets traen una vía de comprobación oficial impresa.
VERI*FACTU. Según las preguntas frecuentes de la Agencia Tributaria (actualizadas el 21 de octubre de 2026), todas las facturas, completas o simplificadas, producidas con un sistema informático de facturación sujeto al reglamento deben llevar un código QR, que permite al receptor cotejar si el registro de facturación consta en la AEAT. Si el sistema funciona en modalidad VERI*FACTU, la respuesta es «Factura encontrada» o «Factura no encontrada»; si no, «Factura no verificable». Los obligados al SII quedan fuera de este régimen, de modo que la ausencia de QR no es, por sí sola, una anomalía.
Las fechas importan. Con la redacción vigente del Real Decreto 1007/2023, modificada por el Real Decreto-ley 15/2025, los contribuyentes del Impuesto sobre Sociedades deben tener adaptados sus sistemas antes del 1 de enero de 2027, y el resto de obligados, antes del 1 de julio de 2027. El 5 de octubre de 2026, el Ministerio de Hacienda anunció en una nota informativa su intención de aplazar esas obligaciones hasta octubre de 2028. A 28 de octubre de 2026 ese aplazamiento está previsto, no publicado en el BOE: el texto consolidado sigue recogiendo las fechas de 2027. Hasta entonces, muchos tickets seguirán sin QR.
TicketBAI. En los territorios forales del País Vasco, los tickets y facturas TicketBAI incluyen un código QR. Según la Hacienda Foral de Bizkaia (Batuz), quien recibe el ticket puede escanearlo con la cámara del móvil y comprobar que se ha declarado en Hacienda.
México (nota para LATAM). Si el gasto está respaldado por un CFDI, el servicio «Verifica tus facturas» del SAT permite comprobar, con el folio fiscal y los RFC del emisor y del receptor, si el comprobante está registrado en los controles del SAT.
Ninguna de estas consultas dice quién pagó, si el gasto es admisible ni si ya se reembolsó. «Factura encontrada» confirma un registro, no la solicitud. La guía sobre cómo verificar una factura antes de pagarla desarrolla estas vías para facturas de proveedores.
Parta de un envío utilizable
Conserve la imagen o el adjunto recibido antes de recortarlo, anotarlo o pasarlo por un reconocimiento óptico de caracteres (OCR). Guarde con él el ID de la nota, el solicitante, la hora de envío y la información disponible sobre su origen, y trabaje sobre una copia. Si el ticket llegó como captura de pantalla o por WhatsApp, pida el archivo original, el ticket digital descargado o la foto completa cuando eso resuelva una laguna relevante; la guía sobre capturas de pantalla y fotos comprimidas explica qué se pierde por el camino.
Anote el establecimiento, la fecha, el número de ticket, la moneda, los conceptos, el tipo y la cuota de IVA, el total y la forma de pago si figura. Compare los valores extraídos con el ticket visible. Una coma decimal perdida es un error de extracción mientras la fuente no demuestre lo contrario: no deje que el OCR convierta sin avisar unos borrosos 18,60 € en unos 1860 € muy seguros.
Lea todo el ticket antes de decidir qué importe es el que se paga. Un hotel puede listar depósitos, cargos y liquidación por separado, y un restaurante puede emitir un ticket provisional antes del definitivo. Si un recorte oculta la información necesaria, pida el resto. Un pie de ticket recortado es motivo para obtener el registro completo, no prueba de que el recorte fuera engañoso.
Decida si la entrada es utilizable, incompleta o inadecuada para la comprobación prevista. Si los campos clave no se leen, trátela como prueba incompleta. Pasar más detectores por la misma imagen ilegible rara vez responde a la pregunta sobre la operación.
Concilie ticket, línea de gasto y pago
Haga tres comparaciones separadas. Primero, la aritmética interna: cantidades, precios, descuentos e impuestos mostrados deben explicar el total. Segundo, el ticket frente al importe y la moneda solicitados. Tercero, el total pertinente frente al registro de pago, admitiendo diferencias documentadas como un pago dividido o una conversión de divisa.
En España los tickets muestran los precios con IVA incluido. No invente una base imponible para cuadrar las cifras: use la base y la cuota impresas, y pida aclaración de cualquier cargo inexplicado. En gastos en moneda extranjera, conserve ambas monedas, el criterio de conversión y cualquier comisión reclamada aparte; una diferencia entre un ticket en una divisa y un cargo en euros no es un total alterado.
Las herramientas de gestión de gastos pueden automatizar parte de estas comprobaciones. Lea qué significa cada estado: que un sistema marque un ticket como «conciliado» suele indicar que coinciden el importe y la fecha o el establecimiento con un movimiento, no que la imagen sea auténtica ni que el gasto sea admisible.
Cuando la aritmética falle, identifique la diferencia exacta: «El total mostrado supera la suma de los conceptos en 45,00 €». Cuando cuadre, siga revisando. Un ticket fabricado puede ser matemáticamente correcto.
Busque el mismo gasto por todas las vías de pago
Una revisión de duplicados necesita el historial de pagos, no solo una coincidencia de imagen. Busque en notas anteriores y pendientes por establecimiento, fecha, importe, moneda y número de ticket. En España, las vías típicas de duplicado son:
- la nota de gastos y la tarjeta de empresa para la misma comida;
- el mismo ticket en dos notas distintas, a veces con fotos diferentes del mismo papel;
- la dieta del día y el ticket de la comida de ese mismo día, cuando la política de la empresa no admite ambos.
Las dietas tienen su propio marco. Según el Manual práctico de IRPF 2025 de la AEAT (actualizado el 17 de marzo de 2026), las asignaciones para manutención exceptuadas de gravamen son de 26,67 €/día sin pernoctar y 53,34 €/día pernoctando en España (48,08 € y 91,35 € en el extranjero), y el pagador debe acreditar el día, el lugar y el motivo del desplazamiento. Para los gastos de locomoción en vehículo propio, la cantidad exceptuada es de 0,26 € por kilómetro más los peajes y el aparcamiento que se justifiquen. Esta guía no da consejo fiscal: la idea operativa es que las dietas y los tickets reembolsados deben conciliarse entre sí.
Para cada coincidencia candidata, establezca la operación subyacente y su estado. ¿La nota anterior se pagó, se rechazó, se retiró o se sustituyó? ¿La nueva línea es una corrección, un reparto válido o una segunda solicitud por el importe íntegro? Dos empleados pueden adjuntar legítimamente el mismo ticket de una comida de equipo y solicitar partes distintas; el reparto total y la prueba de quién pagó determinan si hay duplicado.
Documente el alcance de la búsqueda. «Sin coincidencias en las notas de este mes» es menos que «no se pagó antes». Si no tuvo acceso a los movimientos de la tarjeta de empresa o a otro sistema de gastos, deje visible esa laguna: una búsqueda no puede descartar registros que nunca examinó. Trate los datos del empleado con minimización y use números de tarjeta enmascarados en el expediente.
Use el análisis de imagen para dirigir la corroboración
Fíjese en los campos que pueden cambiar la aprobación: importe, fecha, establecimiento y conceptos. Una alineación de texto extraña, una nitidez local incoherente o un parche inesperado alrededor del total pueden justificar un examen más detenido, aunque la captura y el procesado habituales también producen irregularidades. Describa la observación sin atribuir un autor ni una intención.
Un resultado sobre el origen o la manipulación de la imagen ayuda a priorizar un caso, sobre todo cuando no hay todavía una referencia fiable. Conserve el archivo enviado, el resultado y la fecha de la comprobación, y pregúntese si el resultado se refiere a una posible generación, a una posible manipulación, a información de procedencia o simplemente a pruebas insuficientes; cada caso exige un seguimiento distinto.
Para una foto suelta de un ticket, la verificación de imágenes de Fileverity busca generación con IA y edición, localiza las zonas sospechosas y examina metadatos y Credenciales de contenido. Para un ticket o una factura en un documento, Fileverity combina las comprobaciones de estructura e imágenes con campos y relaciones entre importes o fechas en escaneos aplicables. El mínimo de prosa continua corresponde a la comprobación de redacción generada con IA; no excluye esos documentos del resto del análisis. La confirmación de la operación con el establecimiento y el cotejo con la contabilidad siguen formando parte de su revisión. Si un PDF plantea dudas sobre su estructura o su firma, consulte cómo saber si un PDF ha sido modificado; para repartir las comprobaciones, consulte la guía sobre fraude documental con IA.
Si una copia del establecimiento puede resolver el importe, obténgala por un canal establecido de forma independiente del adjunto discutido y confirme número, fecha, moneda e importe final, incluida cualquier anulación o sustitución. Un segundo archivo enviado por la misma vía discutida es otro envío, no una confirmación independiente.
Cómo puede revelar la cuantificación JPEG el historial de un ticket
El análisis de imágenes de Fileverity comprueba si partes de la imagen se guardaron de forma distinta al resto, un rastro típico de contenido pegado desde otra imagen. La doble cuantificación es uno de los principios que explican por qué esa comprobación funciona: guardar una imagen más de una vez puede cambiar la distribución estadística de sus valores codificados.
En un JPEG con pérdida habitual, el codificador transforma bloques de 8 × 8 muestras en coeficientes de frecuencia mediante la transformada discreta del coseno (DCT). Después divide cada coeficiente por un paso de cuantificación y redondea. Al decodificar, multiplica ese entero por el paso; el resto descartado no se recupera. La norma JPEG define este proceso de transformación y cuantificación (ITU-T T.81, apartados 4.3 y A.3, en inglés).
Para un coeficiente, un cálculo simplificado de cuantificación y reconstrucción es Qq(c) = q × redondeo(c / q). Tome un coeficiente hipotético de 37:
| Recorrido | Cálculo | Coeficiente reconstruido |
|---|---|---|
| Un guardado con paso 6 | 6 × redondeo(37 / 6) | 36 |
| Primer guardado con paso 10 | 10 × redondeo(37 / 10) | 40 |
| Después, otro guardado con paso 6 | 6 × redondeo(40 / 6) | 42 |
Los recorridos terminan en valores distintos aunque el último paso sea idéntico. El cálculo aísla la cuantificación y deja fuera el redondeo en el dominio de los píxeles y otras operaciones del codificador. Sobre muchos coeficientes, las cuantificaciones sucesivas pueden dejar patrones de distribución que ayudan a investigar compresiones anteriores. La investigación forense publicada estudia cómo historiales JPEG distintos pueden dejar pruebas locales en un montaje (Farid, «Exposing Digital Forgeries from JPEG Ghosts», en inglés).
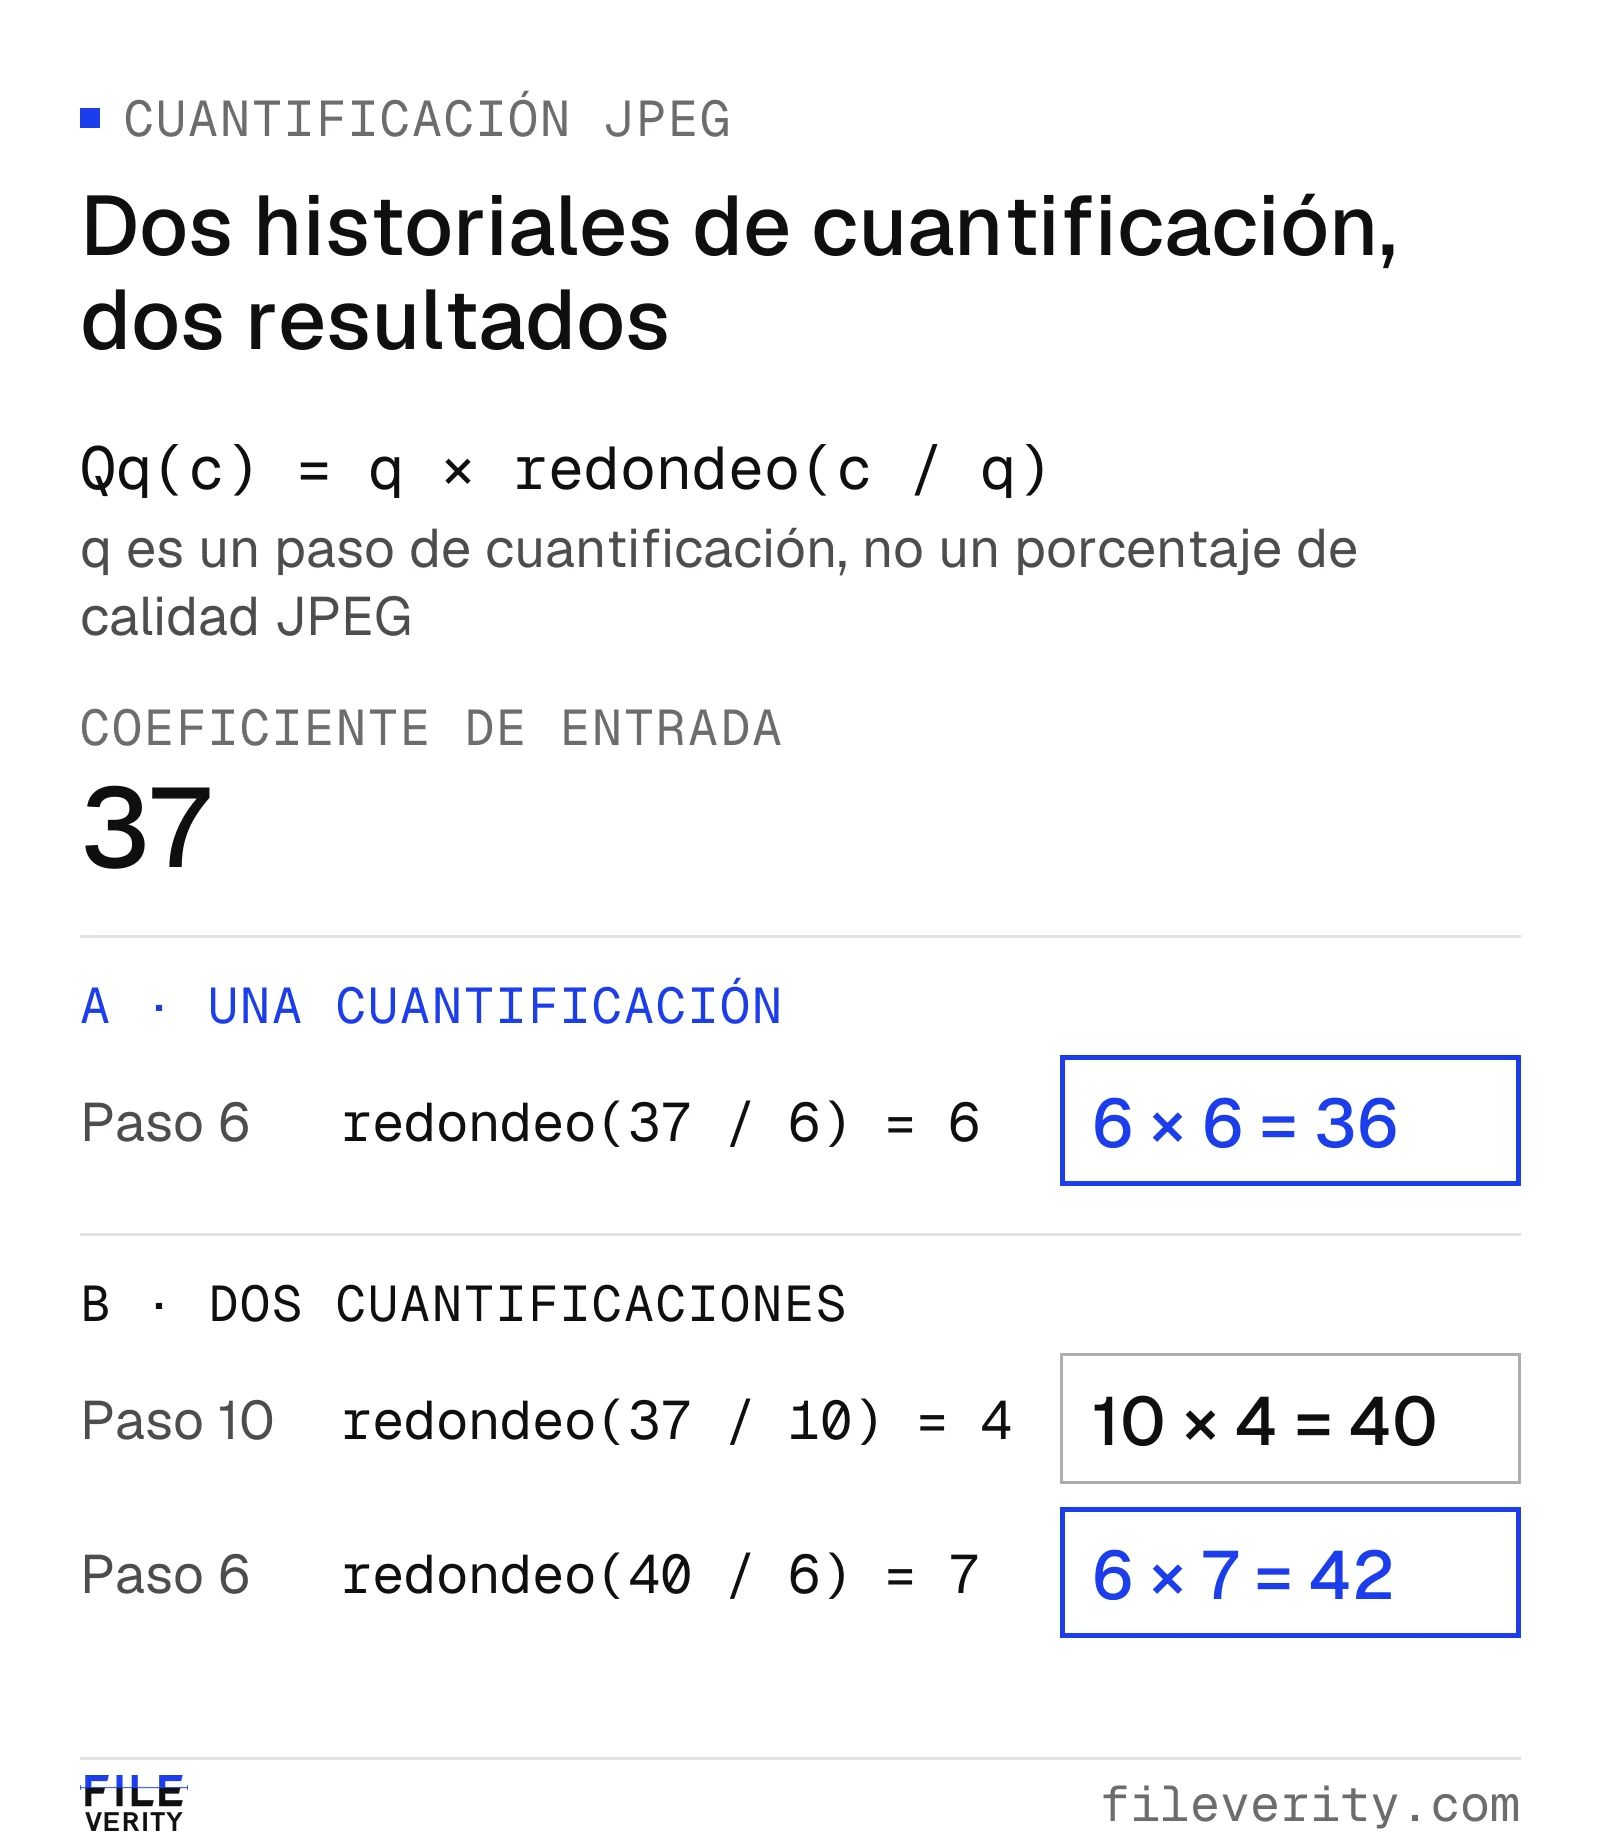
Cuantificaciones sucesivas dejan un coeficiente distinto aunque el último paso sea el mismo.
En un ticket, la pregunta relevante es si un hallazgo de compresión local afecta a un campo decisivo, como el total, o si solo muestra que todo el adjunto se volvió a guardar. Una plataforma de gastos puede recomprimir cada envío; el informe indica la solidez de las pruebas, y el resultado práctico es una petición de prueba dirigida: comparar el campo discutido con el registro del establecimiento.
Caso práctico: un total cambiado y un gasto ya pagado
En este caso hipotético en euros, un total alterado y un pago previo afectan a la misma solicitud. El establecimiento es ficticio.
La nota de gastos NG-217 solicita 184,80 € por una comida de equipo el 14 de octubre en «Taberna del Muelle». La imagen del ticket muestra 4 menús del día a 24,50 € (98,00 €), bebidas por 31,80 € y cafés por 10,00 €, y un «Total (IVA 10 % incluido): 184,80 €». Suponga que el ticket completo no recoge otros cargos y que la política de la empresa admite la comida una vez completada la justificación. El tipo del 10 % es el que la AEAT recoge para los servicios de restauración y el suministro de comidas y bebidas para consumir en el acto (Tipos impositivos en el IVA 2026).
1. Establezca la diferencia aritmética
El revisor comprueba las cifras visibles, sin fiarse solo del OCR:
98,00 € + 31,80 € + 10,00 € = 139,80 € (base 127,09 € + cuota 12,71 €).
Los 184,80 € solicitados superan esa suma en 45,00 €. Eso justifica una petición de pruebas. En esta fase siguen abiertas varias explicaciones: un cargo omitido, un error del establecimiento o un total alterado. No hace falta un detector para establecer la diferencia aritmética.
2. Obtenga la referencia de la operación
El revisor pide el ticket completo y el justificante de pago, sin movimientos ajenos. Por el canal de contacto habitual del establecimiento obtiene una copia del mismo número de ticket y fecha: confirma los conceptos y un total de 139,80 €, sin sustituciones ni cargos adicionales.
El hallazgo es ahora más sólido: el total de la imagen difiere en 45,00 € del confirmado por el establecimiento. Esos registros acreditan el importe de la compra; todavía no dicen si queda algo por pagar ni quién causó la discrepancia.
3. Resuelva el posible duplicado
La búsqueda en los movimientos de la tarjeta de empresa encuentra el movimiento TE-188: el mismo establecimiento y la misma fecha, por 139,80 €, sin anulación. El revisor comprueba que corresponde a la misma comida y el solicitante confirma que NG-217 no es un reparto de otro gasto.
Conciliación hipotética de NG-217 en euros; el pago con tarjeta de empresa consta y no se anuló.
| Partida | Importe | Significado |
|---|---|---|
| Gasto confirmado por el establecimiento | 139,80 € | Total justificado en este caso hipotético |
| Pagado con tarjeta de empresa, TE-188 | 139,80 € | Ya pagado y no anulado |
| Importe pendiente | 0,00 € | 139,80 € − 139,80 € |
| Nueva solicitud, NG-217 | 184,80 € | No procede reembolso adicional |
| Exceso sobre el total del establecimiento | 45,00 € | 184,80 € − 139,80 € |
Los dos problemas se solapan. Pagar NG-217 supondría 184,80 € sin justificar: 139,80 € que la empresa ya pagó más 45,00 € por encima del total confirmado. No sume 45,00 € a 184,80 € para informar de 229,80 €: contaría dos veces la diferencia.
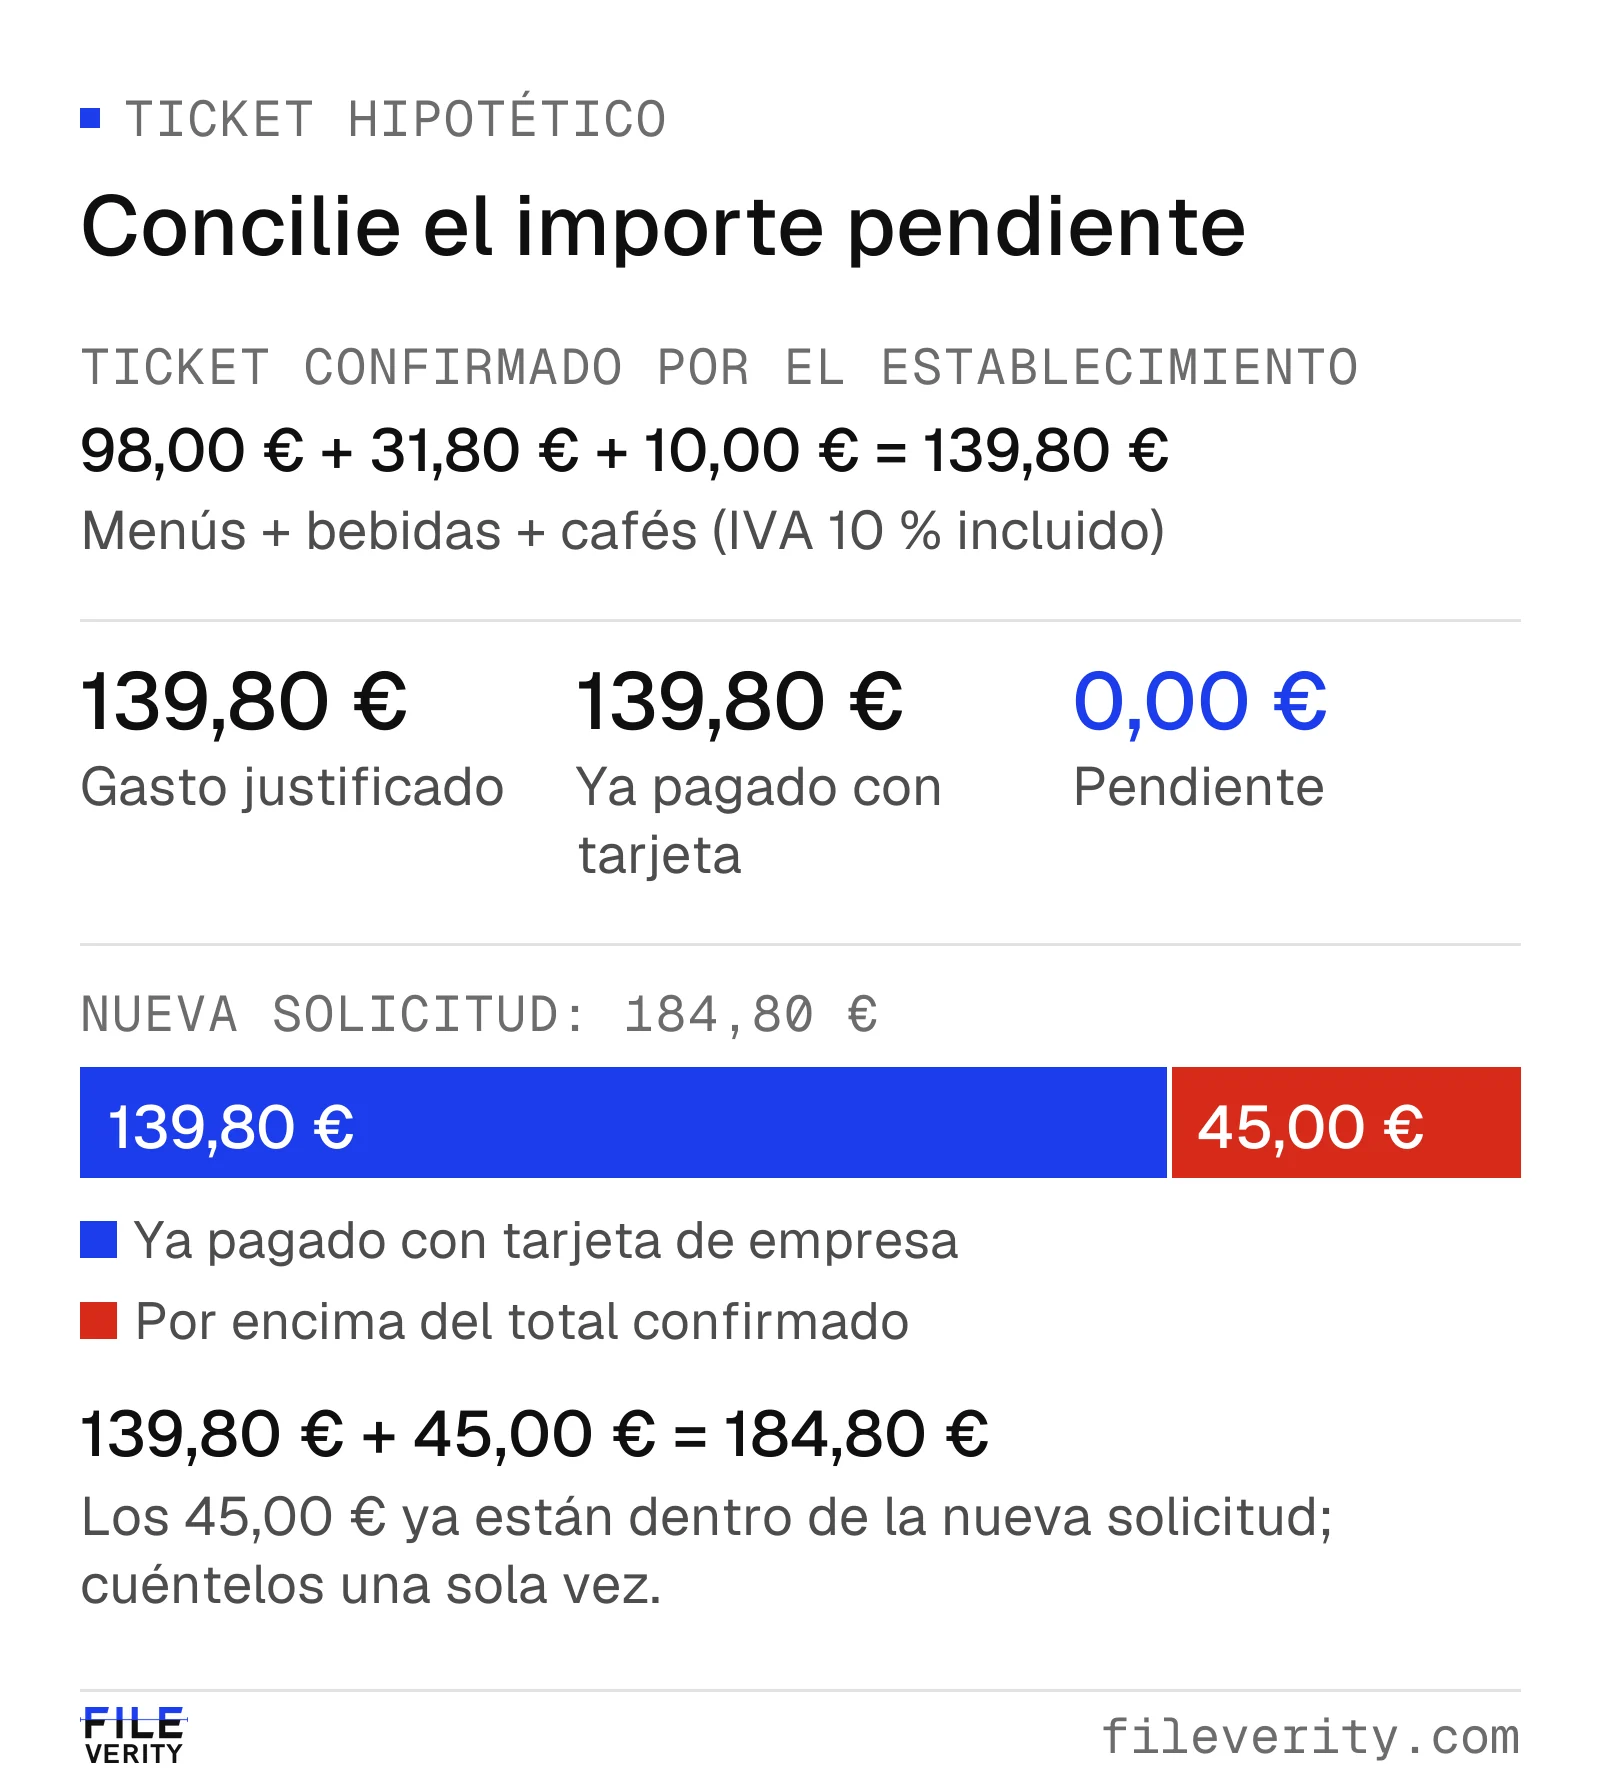
La solicitud de 184,80 € incluye los 139,80 € ya pagados y el exceso de 45,00 €. Sumar otra vez el exceso lo contaría dos veces.
4. Tome y registre la decisión operativa
Retenga NG-217 y lleve la discrepancia confirmada al procedimiento de excepciones de gastos. Vincule TE-188, su estado, la copia del establecimiento y la explicación del solicitante. Registre la discrepancia del importe y el pago duplicado como hallazgos separados sobre la misma solicitud.
El caso se resuelve sin afirmar «ticket generado con IA detectado». Las pruebas establecen que no procede ningún pago adicional y que el total enviado no coincide con el registro confirmado. Los hallazgos se refieren a la solicitud; cualquier otra actuación de la organización requiere su propio procedimiento autorizado.
Una matriz de revisión que termina en una acción
Use esta matriz para las excepciones. Aplique sus normas de aprobación y asigne un responsable cuando el caso siga abierto.
| Estado de la prueba | Acción del revisor | Qué permite cerrar |
|---|---|---|
| Ticket ilegible o incompleto | Pedir el ticket completo; mantener pendiente la línea afectada | Los campos necesarios se leen, o el procedimiento de pruebas ausentes decide |
| Solo discrepancia aritmética o de pago | Pedir explicación y datos del pago final | Una comisión, una conversión o una corrección documentada explica la diferencia |
| Posible duplicado | Vincular las solicitudes y revisar pago, anulación, tarjeta de empresa y dietas | El derecho total de una operación y los pagos previos cuadran |
| Alerta de imagen con los hechos sin comprobar | Obtener el registro de origen y revisar los campos decisivos | La solicitud queda respaldada, contradicha o expresamente sin resolver |
| El establecimiento contradice un campo decisivo | Retener la solicitud y escalar al revisor designado | El aprobador responsable registra la resolución con las pruebas conservadas |
| Hechos acreditados; falta la aprobación | Completar la aprobación del gasto | El aprobador autorizado confirma admisibilidad e importe |
Fije un plazo para la petición de pruebas y un responsable de la decisión. Si el establecimiento no puede facilitar una copia, registre lo que sigue sin saberse y use la vía de excepciones. «No se pudo confirmar» y «el establecimiento niega esta operación» son resultados muy distintos.
Para una petición neutral, puede usar este texto:
En relación con la nota de gastos [ID], el [campo] enviado es [valor], mientras que [registro o cálculo concreto] indica [valor]. Le rogamos que nos facilite el ticket completo o la factura simplificada con el NIF de la empresa, el justificante de pago y una explicación de la diferencia. Le agradeceríamos también que confirme si este gasto se ha presentado en otra nota, se ha pagado con la tarjeta de empresa o está cubierto por una dieta. No es necesario que incluya movimientos ajenos a este gasto. Le rogamos que responda antes del [fecha]. La línea afectada queda pendiente; [responsable] le informará del siguiente paso antes del [fecha].
Evalúe la verificación de tickets frente a la laguna que realmente tiene
Sitúe la pregunta pendiente sobre la imagen del ticket junto a las comprobaciones de conciliación y pago que ya hace su herramienta de gastos. La detección de duplicados necesita acceso al historial de notas y a la tarjeta de empresa; la conciliación de operaciones necesita datos de pago fiables; la verificación de imágenes responde a preguntas de generación o manipulación. Pida a cada proveedor que identifique sus entradas y resultados admitidos en lugar de aceptar «detección de tickets falsos» como especificación de cobertura.
Describa primero sus formatos de entrada y su pregunta sobre la imagen sin compartir archivos sensibles, y confirme que el proveedor cubre ese alcance. Después acuerde un conjunto de evaluación autorizado con tickets ordinarios, escaneos y capturas legítimos, campos cambiados conocidos, ejemplos generados, solicitudes repetidas y repartos válidos. Los duplicados y los repartos prueban si el flujo completo interpreta bien el resultado de imagen; no exigen que el software de imagen descubra el historial de reembolsos. Trate las ediciones pequeñas como categoría propia: un buen rendimiento con imágenes generadas por completo no acredita una detección fiable de un total cambiado.
Mida si cada resultado lleva a la acción correcta, con qué frecuencia los gastos legítimos reciben seguimientos innecesarios y cuántos casos quedan sin resolver. Registre las entradas no admitidas en lugar de contarlas como aprobadas, y valore el tiempo de revisión y las pruebas conservadas junto al precio. La guía sobre cómo elegir un detector de imágenes generadas con IA para empresas ofrece un marco de compra más completo.
Si su laguna está en las imágenes de los tickets, pruebe la verificación de imágenes; para una primera comprobación rápida, use el análisis de imágenes. Las condiciones figuran en precios. Si necesita integrar el análisis en su herramienta de notas de gastos por API o procesar volúmenes por lotes, contacte con ventas. Mantenga en su flujo de gastos la confirmación con el establecimiento, la conciliación de pagos y el control de duplicados, con el aprobador autorizado como responsable de la decisión de pago.
Por Yang Zheng · Revisado por Bill Liu